
Quando o dia a dia da empresa depende de decisões tomadas no calor do momento, o dono vira o centro de tudo: cada pedido, cada imprevisto, cada aprovação passa por ele. Quem busca como sair do improviso na gestão da empresa normalmente já sente esse peso e quer um caminho prático. Este texto mostra por onde começar, o que priorizar e como criar rotinas que tragam organização sem engessar a operação.
O que significa sair do improviso na gestão, na prática
Sair do improviso não é eliminar toda decisão rápida da empresa, e sim remover a dependência diária delas. Na prática, significa que a operação, o financeiro e o atendimento passam a funcionar com regras conhecidas, responsáveis definidos e informações confiáveis, mesmo quando o dono não está por perto.
O improviso estrutural aparece quando a empresa só anda porque alguém apaga incêndio o tempo todo. Já o improviso saudável é a liberdade de resolver uma exceção pontual dentro de um padrão claro. A diferença está em saber qual decisão é rotina e qual é exceção de verdade.
Uma gestão estruturada entrega previsibilidade: pedidos seguem um fluxo, contas têm data para serem pagas, a equipe sabe o que fazer sem perguntar. O objetivo não é engessar, é reduzir o número de decisões repetitivas que consomem o dono e criam variação de qualidade.
Sinais de que a empresa depende de improviso
O improviso raramente aparece como caos declarado. Ele se esconde em frases como “aqui cada caso é um caso”, “só eu sei fazer isso” ou “vamos resolvendo conforme aparece”. Identificar esses sinais é o primeiro passo para mudar o padrão.
Sintomas na operação e no atendimento
- O mesmo pedido é feito de formas diferentes a cada cliente
- Ninguém consegue dizer em que etapa está uma entrega sem perguntar ao dono
- Erros se repetem porque a solução depende da memória de quem executa
- O atendimento muda de qualidade conforme quem está na ponta
- Faltam prazos padrão para tarefas recorrentes
Quando a operação depende de pessoas específicas, qualquer ausência vira crise. O sintoma mais claro é a empresa parar ou perder qualidade quando um funcionário sai de férias ou adoece, porque o jeito de fazer as coisas não está registrado em lugar nenhum.
Outro sinal é o retrabalho constante: tarefas refeitas por falta de critério combinado, pedidos interpretados de maneiras diferentes e cliente recebendo informação divergente da equipe. Isso indica que a empresa não tem um padrão único de execução.
Sintomas na gestão financeira e nas decisões do dono
- Decisões de preço e prazo são dadas no “olhômetro”, sem base de custo
- O caixa é conferido só quando falta dinheiro, não como rotina
- O dono descobre problema fiscal ou de fluxo quando já virou urgência
- Compras e contratações são aprovadas sem critério escrito
- O planejamento é refeito a cada mês porque o anterior não se sustentou
No financeiro, o improviso aparece quando não há separação clara entre contas da empresa e do dono, quando o preço é definido pela intuição e quando o fluxo de caixa é olhado só em momentos de aperto. Isso impede qualquer projeção e transforma toda decisão em aposta.
Decisões importantes concentradas no dono, sem registro do motivo, também são sintoma. Se ninguém sabe por que um cliente teve desconto ou por que um fornecedor foi trocado, a empresa não acumula critério, ela acumula exceções que viram regra silenciosa.
Por onde começar: priorizar o que move cliente e dinheiro
O erro mais comum ao estruturar a gestão é querer mapear tudo de uma vez. A empresa não precisa de manual completo no primeiro mês; precisa atacar primeiro os processos cuja falha gera perda imediata de receita, cliente ou caixa.
Um critério prático é listar as atividades recorrentes e classificar cada uma por dois fatores: impacto financeiro direto e frequência de erro. O primeiro processo a documentar é aquele que aparece no topo das duas listas, como emissão de pedidos, cobrança ou compra de insumos.
- Liste as rotinas que se repetem toda semana
- Marque as que geram dinheiro ou evitam perda quando funcionam bem
- Marque as que mais geram retrabalho, erro ou reclamação
- Comece pela interseção: alto impacto e alta frequência de falha
Processos de suporte, como organização de arquivos ou padronização de e-mails, podem esperar. Eles são importantes, mas não mudam o caixa no curto prazo. A prioridade é criar previsibilidade exatamente onde a falta dela custa caro.
Se a empresa ainda não tem um fluxo de caixa confiável, esse é o ponto de partida natural. Sem saber quanto entra, quanto sai e quando, qualquer outra estrutura de gestão fica apoiada em areia. Um bom começo é entender como aprender fluxo de caixa e transformar isso em rotina antes de sofisticar outros controles.
Mapear processos sem burocratizar a empresa
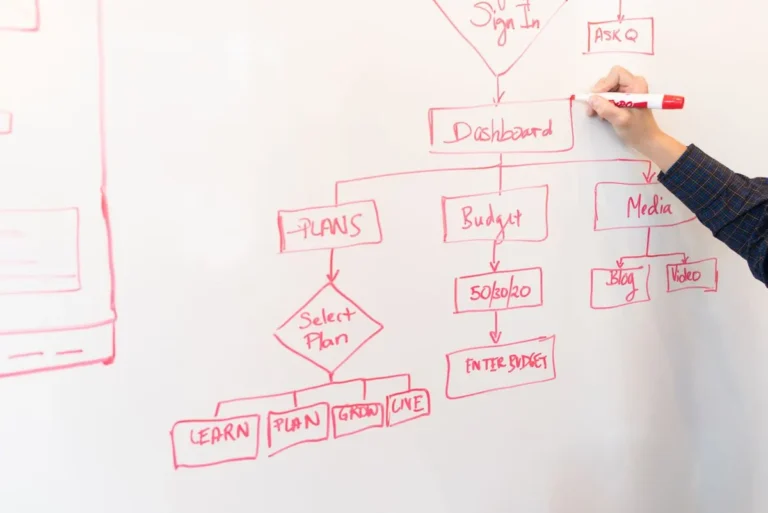
Mapear processo não é escrever manual de cem páginas. É registrar o caminho real do trabalho, com responsável, prazo e critério de conclusão, em uma linguagem que qualquer pessoa da equipe entenda e consiga seguir sem depender de interpretação.
O que documentar primeiro e o que pode esperar
Documente primeiro as rotinas que se repetem com frequência e que envolvem mais de uma pessoa ou área. São os pontos onde a informação se perde na passagem de bastão e onde cada um faz de um jeito, criando variação de custo e qualidade.
- Prioridade alta: pedido, cobrança, compra, contratação e entrega
- Prioridade média: atendimento, pós-venda e devolução
- Pode esperar: rotinas administrativas de baixo impacto e tarefas esporádicas
O critério é simples: se a falha gera cliente insatisfeito, dinheiro perdido ou retrabalho visível, documenta agora. Se a falha gera apenas uma pequena desorganização interna, entra na fila. Essa ordem evita que a padronização vire um projeto burocrático que ninguém termina.
Como registrar responsável, prazo e resultado de cada etapa
Cada etapa documentada precisa responder a três perguntas: quem faz, até quando e o que significa concluído. Sem responsável, a tarefa não tem dono; sem prazo, não tem urgência; sem critério de resultado, não há como saber se foi bem feita.
Um formato enxuto funciona melhor que um texto longo. Uma tabela com etapa, responsável, prazo e saída esperada resolve a maioria dos processos operacionais. O importante é que o registro fique acessível a quem executa, não guardado em uma pasta que ninguém abre.
Evite descrever o óbvio e foque nos pontos de decisão. Onde há escolha a fazer, registre o critério; onde há só execução, registre a sequência. Isso mantém o documento curto e útil, em vez de um passo a passo que a equipe abandona na primeira semana.
Organizar os cadastros e a informação oficial em um só lugar
Empresa que vive de improviso costuma ter informação espalhada: preço em planilha, contrato em e-mail, dado de cliente em caderno, histórico em mensagem de aplicativo. Essa dispersão obriga o dono a ser o único integrador de tudo, o que trava qualquer tentativa de delegar.
Centralizar significa definir uma fonte oficial para cada tipo de informação: cadastro de clientes, fornecedores, contratos, preços, contas a pagar e a receber. Não é preciso um sistema caro no início; uma planilha bem estruturada ou um sistema simples já resolve se todos usarem a mesma fonte.
- Cadastro de clientes com dados de contato e histórico de negociação
- Cadastro de fornecedores com condições e prazos combinados
- Tabela de preços e condições comerciais vigentes
- Controle de contas a pagar e a receber com datas
- Registro de contratos e aditivos em local único
O critério de sucesso é simples: qualquer pessoa autorizada consegue encontrar a informação oficial sem perguntar ao dono. Enquanto o dono for o único que sabe onde está cada coisa, a empresa não saiu do improviso, apenas organizou o caos na cabeça dele.
Essa centralização também melhora a qualidade das decisões financeiras. Com dados organizados, o dono consegue enxergar padrões de consumo e comportamento que antes ficavam invisíveis, como mostram os hábitos de consumo que atrapalham o planejamento financeiro.
Criar uma rotina de gestão que caiba na agenda
Estrutura sem rotina vira papel guardado. A gestão só ganha vida quando o dono e a equipe reservam momentos fixos para olhar números, revisar pendências e corrigir rota. A rotina precisa ser curta o suficiente para caber na agenda real de uma empresa em operação.
Reuniões e rituais de acompanhamento
Rituais curtos e frequentes valem mais que reuniões longas e esporádicas.
- Diário: alinhamento rápido de prioridades e bloqueios
- Semanal: revisão de indicadores e pendências críticas
- Mensal: análise de resultado, caixa e ajuste de plano
O ritual só funciona se tiver pauta fixa e tempo limitado. Reunião sem pauta vira conversa solta; reunião sem limite de tempo vira desculpa para adiar decisão. O dono precisa chegar com os números em mãos, não descobrir os problemas durante a reunião.
Poucos indicadores, usados de verdade
O erro clássico é criar painel com trinta indicadores que ninguém olha. Para sair do improviso, bastam poucos números que respondam às perguntas centrais: estamos vendendo, estamos recebendo, estamos gastando dentro do planejado e estamos entregando no prazo.
- Faturamento e margem do período
- Contas a receber vencidas e a vencer
- Despesas realizadas versus planejadas
- Prazo médio de entrega e taxa de erro ou retrabalho
Cada indicador precisa ter dono, meta e frequência de leitura. Se ninguém é responsável por um número, ele não é indicador, é decoração. O objetivo é que a equipe use os números para agir, não para justificar o que já aconteceu.
Essa rotina de olhar números com regularidade é a base de qualquer planejamento. Quem ainda não tem esse hábito pode começar entendendo como iniciar um planejamento financeiro e transformar o controle em prática semanal, não em evento anual.
Envolver a equipe para o processo não morrer no papel
O processo só se sustenta quando quem executa participa da construção, entende o porquê de cada regra e tem espaço para apontar o que não funciona na prática.
O primeiro passo é explicar o problema que o processo resolve, não apenas entregar o documento pronto. Quando a equipe entende que a falta de padrão gera retrabalho, erro de cliente e sobrecarga, a adesão muda de obediência para cooperação.
- Convide quem executa para descrever como a tarefa realmente acontece
- Teste o processo por um período antes de torná-lo regra oficial
- Deixe explícito quem pode propor ajuste e como isso será avaliado
- Reconheça publicamente quem segue o padrão e aponta melhorias
A resistência costuma vir do medo de perder autonomia ou de ser cobrado por algo que não foi combinado. Enfrentar isso exige clareza sobre o que é regra e o que é liberdade. A regra vale para o que afeta cliente e dinheiro; a liberdade permanece para o jeito de executar dentro do padrão.
O dono também precisa dar o exemplo. Se ele fura o processo quando convém, a equipe entende que o padrão é opcional. A primeira pessoa a seguir a regra combinada precisa ser quem tem autoridade para quebrá-la.
Erros comuns ao tentar sair do improviso
A tentativa de estruturar a gestão fracassa menos por falta de método e mais por excesso de ambição no início. Entender os erros típicos ajuda a evitar o ciclo de começar animado, burocratizar tudo e abandonar em dois meses.
- Querer documentar todos os processos de uma vez, sem priorizar
- Comprar sistema caro antes de definir processos e responsáveis
- Criar indicadores demais e não usar nenhum na prática
- Impor padronização sem ouvir quem executa a tarefa
- Manter o dono como gargalo de toda aprovação e decisão
- Confundir estrutura com burocracia e engessar a operação
Outro erro frequente é tratar a estruturação como projeto com data de fim. Sair do improviso é mudança permanente de comportamento, não entrega pontual.
Há também o erro de terceirizar a decisão: contratar consultoria ou sistema esperando que a ferramenta organize a empresa sozinha. A estrutura externa ajuda, mas o dono precisa incorporar a rotina de gestão. Sem isso, o investimento vira relatório bonito que ninguém usa.
O que define o custo de estruturar a gestão
O custo de sair do improviso não é uma tabela fixa, e sim o resultado de algumas variáveis que mudam conforme o porte e o momento da empresa. Entender o que compõe esse custo ajuda a dimensionar o investimento sem cair em promessas de valor fechado.
- Complexidade da operação: quantidade de processos e áreas envolvidas
- Qualidade atual da informação: se há dados confiáveis ou é preciso levantar do zero
- Nível de envolvimento da equipe: adesão rápida reduz retrabalho de implantação
- Uso de ferramentas: planilha estruturada custa menos que sistema integrado
- Suporte externo: consultoria pontual ou acompanhamento contínuo
Empresas que subestimam o tempo de implantação abandonam o processo no meio. Vale mais um escopo enxuto bem implantado do que um projeto amplo que não sai do papel.
Antes de contratar qualquer apoio externo, o dono deve pedir clareza sobre o que será entregue, em quanto tempo e como será medido o resultado. Uma consultoria financeira vale a pena para a sua empresa quando o critério de sucesso está definido antes do início, não quando a promessa é genérica.
Perguntas frequentes sobre sair do improviso na gestão
Preciso documentar todos os processos da empresa?
Não. O caminho eficiente é priorizar os processos que movem cliente e dinheiro, documentar esses com qualidade e deixar o restante para uma segunda rodada.
Um sistema de gestão organiza a empresa sozinho?
Não. Sistema é ferramenta, não método. Se a empresa não tem processo definido, responsável claro e rotina de uso, o sistema apenas digitaliza a bagunça. O resultado é uma ferramenta cara subutilizada e a mesma dependência de improviso de antes.
A ordem correta é definir o processo no papel, testar na prática e só então escolher a ferramenta que sustenta esse fluxo. Muitas empresas conseguem sair do improviso com planilha bem estruturada antes de investir em sistema integrado.
Quanto tempo leva para perceber melhora na rotina?
A redução visível de retrabalho costuma ser o primeiro sinal de melhora. É um processo contínuo, não uma entrega com data. O ritmo depende da constância da rotina de gestão, não da velocidade inicial do mapeamento.