
A resposta curta: as dez linhas por onde o dinheiro sai antes de virar lucro
Uma clínica multidisciplinar que fatura bem e não sobra dinheiro costuma ter o resultado consumido em dez pontos, todos entre a receita bruta e o caixa. Nenhum deles aparece no relatório de faturamento do sistema de gestão. O faturamento mede produção, e dinheiro é outra medida. Cada uma das dez linhas tem um lugar de onde o dado sai, uma fórmula e um prazo de ação.
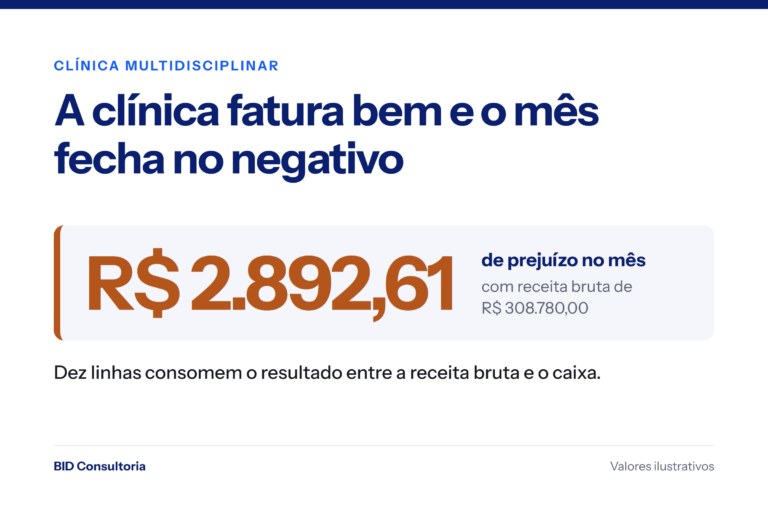
Esta página é o diagnóstico da série. É aqui que o mês da clínica ilustrativa aparece inteiro, linha a linha, e é para cá que as outras páginas remetem quando precisam do mês fechado. Essa clínica fatura R$ 308.780,00 e perde R$ 2.892,61 no mesmo mês.
O quadro abaixo lista as dez linhas com o peso de cada uma nesse mês. Depois dele vem a reconstrução completa, com todas as fórmulas visíveis. Em seguida, dois meses aparecem lado a lado: faturamento maior, resultado pior. No fim, a rotina de classificação do extrato que sustenta a conta inteira.
O quadro das dez linhas, com onde conferir cada uma
| Linha | O que ela mede | Onde o dado mora | Natureza do valor | Peso no mês ilustrativo |
|---|---|---|---|---|
| 1. Glosa final | Produção apresentada que permaneceu glosada depois do recurso, somando glosa técnica e administrativa | Demonstrativo de Análise de Contas e Demonstrativo de Pagamento de cada operadora | Já deduzida na DRE de caixa do mês | R$ 3.463,20 |
| 2. Guia apresentada fora do prazo contratual | Produção entregue cuja cobrança foi apresentada depois do prazo escrito no contrato | Data do atendimento no prontuário contra a data do protocolo de recebimento do lote | Perda definitiva, sem direito a recurso, fora da DRE de caixa deste mês | Não existe na clínica ilustrativa. Este valor precisa ser medido na sua |
| 3. Prazo da operadora | Dias entre atender e receber, e o preço de financiar esse intervalo | Cláusula de pagamento do contrato e extrato de antecipação no banco | Desloca caixa no tempo, sem linha na DRE de caixa deste mês | R$ 83.116,80 de convênio líquido de glosa, parados cerca de 58 dias |
| 4. Taxa de meio de pagamento | Desconto do adquirente sobre o particular, mais o custo de antecipar as parcelas | Extrato da maquininha, por bandeira, função e número de parcelas | Já deduzida na DRE de caixa do mês | R$ 4.888,40 |
| 5. Inadimplência do particular | Atendimento realizado e não pago, incluindo parcela vencida de pacote | Relatório de contas a receber com idade do título | Já deduzida na DRE de caixa do mês | R$ 3.333,00 |
| 6. Repasse sobre base bruta | Diferença entre a base de cálculo praticada no contrato e a receita líquida de glosa, inadimplência, taxa e imposto | Contrato de cada profissional e planilha de fechamento do repasse | Diferença contra um contrato alternativo, nos quatro contratos de repasse da clínica | R$ 25.789,86 |
| 7. Repasse com o mesmo percentual em canais de margem diferente | Mesmo percentual aplicado a um atendimento particular e a um de convênio de preço muito menor | Tabela de repasse cruzada com a tabela de preço por fonte pagadora | Comparação dentro do contrato vigente, sem valor somável | Sobram R$ 39,10 por consulta de convênio contra R$ 133,67 por consulta particular |
| 8. Hora de sala aberta que não virou hora ocupada | Capacidade de sala paga e não vendida no período | Agenda por sala contra as horas de sala abertas no mês | Custo fixo já deduzido, e margem que não chegou a existir | 432 horas: R$ 39.536,64 de custo fixo sem cobertura, ou R$ 61.525,44 de margem não realizada |
| 9. No-show sem encaixe recuperado | Horário reservado, não cumprido e não preenchido por outro paciente | Status de agendamento no sistema, por profissional e por dia da semana | Fração recuperável das horas vazias da linha 8 | Não existe na clínica ilustrativa. Este valor precisa ser medido na sua |
| 10. Degrau de custo fixo e provisões não lançadas | Custo que entra inteiro no dia da abertura da sala, mais 13º, férias e encargos que saem do banco em outro mês | Contrato de locação, folha do mês e memória de cálculo dos encargos | O degrau só existe a partir do mês da abertura | R$ 4.732,00 de provisão reservada. O degrau depende da sala que você abrir |
As dez linhas não se somam. Algumas medem perda de receita, outras medem margem que deixou de existir, e a linha 3 mede o preço do tempo. Some apenas dentro de cada grupo, sempre com o período fechado. Nunca some duas linhas em que uma está dentro da outra. As linhas 6 e 7 mexem no mesmo pagamento e se sobrepõem. A linha 9 mede horas que já estão contadas na linha 8.
As quatro linhas que explicam a maior parte do buraco
Margem que não chegou a existir: 432 horas de sala vazias no mês. Pela margem de R$ 142,42 por hora ocupada, elas valeriam R$ 61.525,44. O custo fixo dessas horas, R$ 39.536,64, já está dentro dos R$ 105.436,00 de custo fixo do mês. Por isso ele não se soma aos blocos seguintes.
Dinheiro que o contrato entrega ao profissional: R$ 25.789,86 no mês, somando os quatro contratos de repasse. É a diferença entre a base praticada e a receita líquida de glosa, inadimplência, taxa e imposto. Esse valor depende de renegociação escrita para existir.
Dinheiro perdido dentro do mês: R$ 3.463,20 de glosa final e R$ 3.333,00 de inadimplência do particular, R$ 6.796,20 no total. Os dois já estão deduzidos, e são a parcela da produção que nunca entra.
Custo do meio de pagamento: R$ 4.888,40 no mês, sobre a receita particular. Também já está deduzido.
O buraco do mês é de R$ 2.892,61. Diante da margem não realizada em hora vazia, ele é pequeno. Faltam 20,31 horas ocupadas para empatar, que dão 51 minutos por dia útil somando as quatro salas. A conta confere: 20,31 horas por R$ 142,42 de margem devolvem R$ 2.892,55.
A ordem importa. A hora vazia e o repasse são decisões internas, resolvidas com agenda e com contrato. A glosa depende de rotina de faturamento e de recurso dentro do prazo. O degrau depende de uma conta feita antes de assinar o contrato da sala nova.
Os três números para extrair do sistema antes de continuar lendo
- Receita bruta do último mês fechado, separada por fonte pagadora (particular e cada operadora) e por modalidade. Sem essa separação, nenhuma margem por canal existe.
- Horas de sala abertas no mesmo mês: número de salas, horas de funcionamento por dia e dias de funcionamento. Esse é o denominador da ocupação, e ele precisa ser declarado.
- Total pago em repasse no mês, por profissional, com a base de cálculo usada em cada contrato.
Reconstrução do mês, linha a linha: a DRE de caixa da clínica desta série
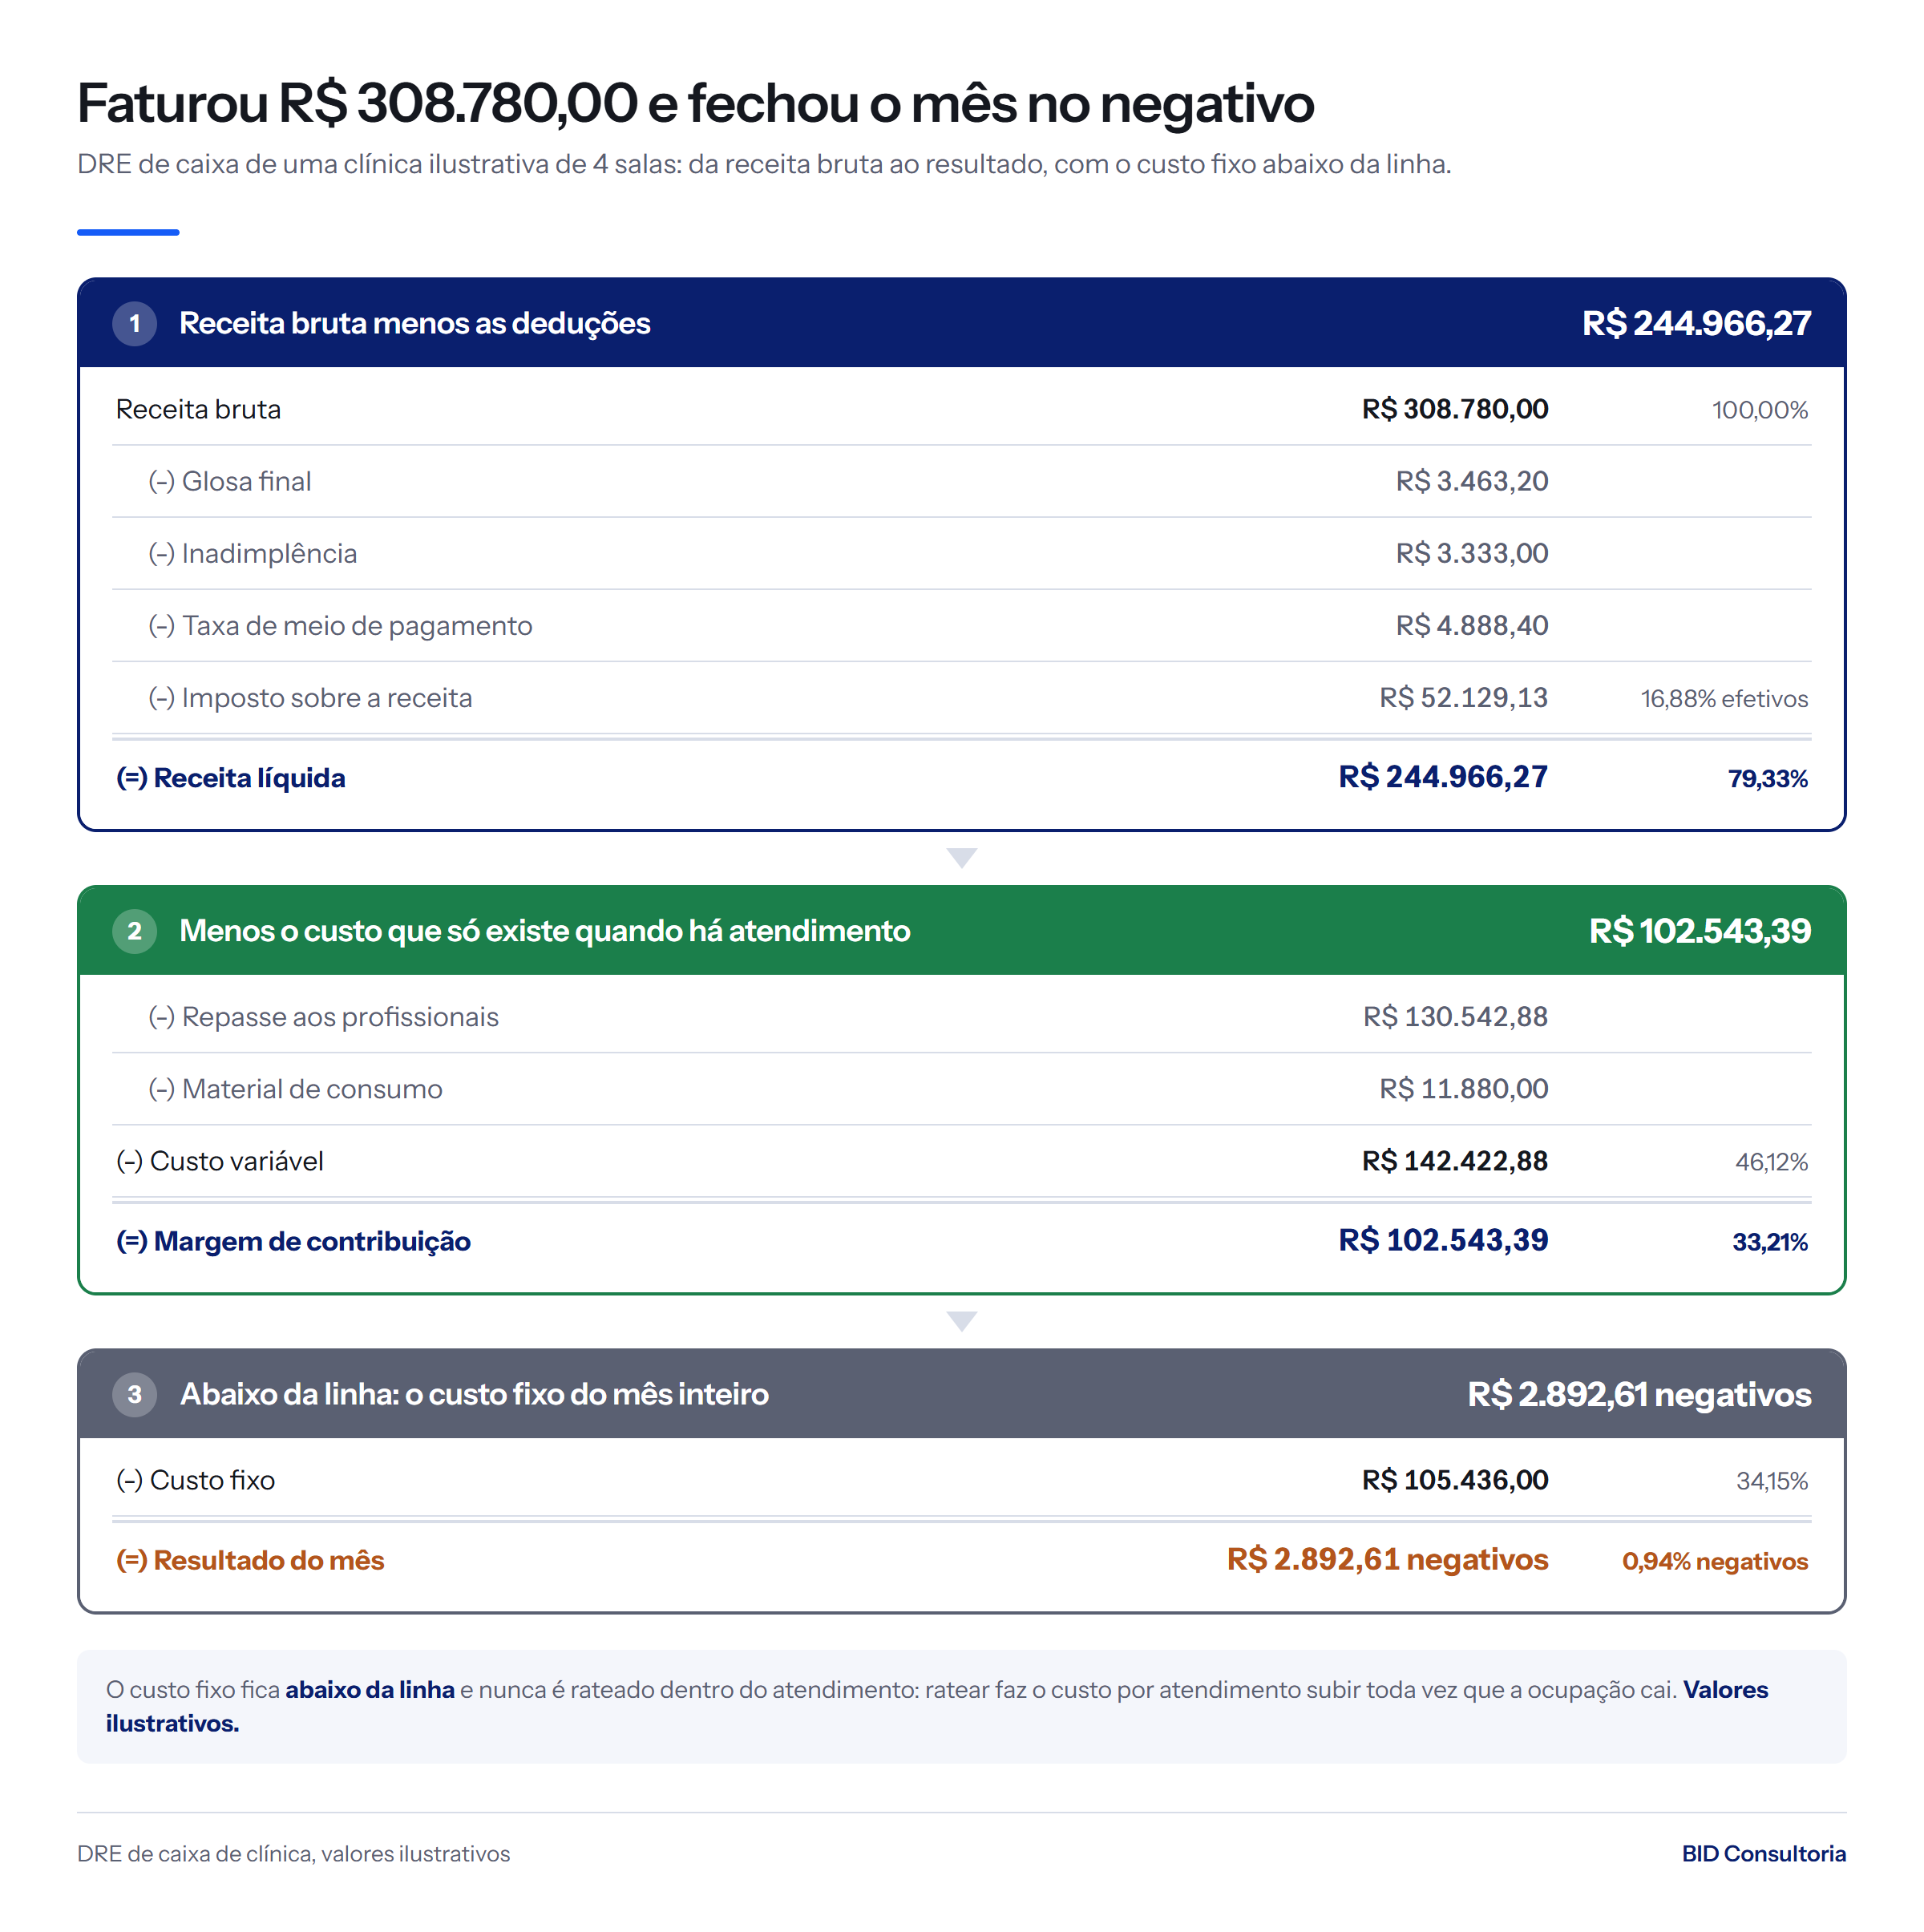
A DRE de caixa abaixo mistura duas medidas, e cada uma tem o lugar declarado. A receita e os custos variáveis são de produção: 1.600 atendimentos multiplicados pelo preço da fonte pagadora, com as deduções que acompanham essa produção. O custo fixo é desembolso do mês, com uma exceção declarada na própria tabela. A provisão de 13º e férias fica reservada e sai do banco em outro mês. A diferença entre as duas leituras está em DRE e fluxo de caixa.
Estrutura, modalidades e o denominador declarado
| Premissa | Valor |
|---|---|
| Estrutura | 4 salas, 12 horas por dia, 24 dias por mês |
| Horas de sala abertas por sala | 288 horas |
| Horas de sala abertas no mês | 1.152 horas |
| Horas ocupadas no mês | 720 horas |
| Ocupação | 62,50% |
| Modalidades | Consulta médica, fisioterapia, psicologia e odontologia |
| Regime tributário | Lucro Presumido, sem equiparação hospitalar, presunção de 32% |
| Glosa final sobre o convênio | 4,0%, percentual que fica entre a mediana e o quartil superior da distribuição da ANS. Essa distribuição é o que a operadora reporta sobre o valor cobrado pelos prestadores, e não a glosa de uma clínica específica |
| Inadimplência sobre o particular | 1,5% |
| Taxa de meio de pagamento sobre o particular | 2,2% |
A ocupação declarada aqui usa as 1.152 horas de sala abertas como denominador, e essa escolha precisa aparecer sempre que o número for citado. Por que esse denominador decide a conclusão inteira está em como calcular o custo da hora da clínica. É lá que está o critério para escolher entre hora de sala aberta e hora de agenda contratada.
Receita bruta por modalidade e por fonte pagadora
| Modalidade | Horas de sala | Pacientes por hora | Atendimentos | Convênio | Particular | Receita bruta |
|---|---|---|---|---|---|---|
| Consulta médica | 240 | 3 | 720 | R$ 51.840,00 | R$ 115.200,00 | R$ 167.040,00 |
| Fisioterapia | 200 | 3 | 600 | R$ 25.200,00 | R$ 27.000,00 | R$ 52.200,00 |
| Psicologia | 160 | 1 | 160 | R$ 5.040,00 | R$ 26.000,00 | R$ 31.040,00 |
| Odontologia | 120 | 1 | 120 | R$ 4.500,00 | R$ 54.000,00 | R$ 58.500,00 |
| Total | 720 | 1.600 | R$ 86.580,00 | R$ 222.200,00 | R$ 308.780,00 |
O convênio responde por 28,04% da receita bruta e o particular por 71,96%. A decisão sobre esse mix fica fora desta página, e está em convênio ou particular, junto com a ressalva do custo de aquisição do paciente particular.
Antes de comparar modalidades, declare a unidade de cada uma. Uma sala de fisioterapia entrega três pacientes na mesma hora em que uma sala de psicologia entrega um. Comparar as duas pela mesma unidade produz artefato do denominador. A unidade de cada modalidade e o fator de simultaneidade que a corrige estão em como calcular o custo da hora da clínica.
Glosa, imposto sobre a receita, taxa de meio de pagamento e inadimplência
| Linha | Fórmula | Valor |
|---|---|---|
| Receita bruta | Soma dos atendimentos pelo preço da fonte pagadora | R$ 308.780,00 |
| (-) Glosa final | 4,0% sobre a receita de convênio de R$ 86.580,00 | R$ 3.463,20 |
| (-) Inadimplência do particular | 1,5% sobre a receita particular de R$ 222.200,00 | R$ 3.333,00 |
| (-) Taxa de meio de pagamento | 2,2% sobre a receita particular de R$ 222.200,00 | R$ 4.888,40 |
| (-) Imposto sobre a receita | Alíquota efetiva de 16,88% sobre a receita bruta | R$ 52.129,13 |
| (=) Receita líquida | R$ 244.966,27 |
Os 4,0% de glosa são premissa desta série, escolhida entre a mediana e o quartil superior do que as operadoras reportam à ANS. Esse percentual é reportado pela operadora sobre o valor cobrado pelos prestadores, e serve como régua de comparação, nunca como expectativa da sua clínica. A distribuição completa, com a dispersão entre operadoras, está em convênio ou particular.
Os 2,2% de taxa são premissa da clínica ilustrativa. A taxa real sai do extrato da maquininha, transação a transação, por bandeira, função e número de parcelas. Ela quase nunca coincide com a taxa do contrato assinado.
| Tributo | Fórmula | Valor |
|---|---|---|
| Base presumida | 32% sobre R$ 308.780,00 | R$ 98.809,60 |
| IRPJ | 15% sobre a base presumida | R$ 14.821,44 |
| Adicional de IRPJ | 10% sobre o que excede R$ 20.000,00 da base presumida | R$ 7.880,96 |
| CSLL | 9% sobre a base presumida | R$ 8.892,86 |
| PIS | 0,65% sobre a receita bruta | R$ 2.007,07 |
| COFINS | 3% sobre a receita bruta | R$ 9.263,40 |
| ISS | 3% sobre a receita bruta | R$ 9.263,40 |
| Total | 16,88% da receita bruta | R$ 52.129,13 |
O enquadramento muda esse bloco inteiro. Simples Nacional com Fator R e equiparação hospitalar no Lucro Presumido levam a números diferentes dos da tabela acima. O efeito de cada um está em como calcular o custo da hora da clínica. A BID lê o efeito do imposto no caixa e na margem, e o enquadramento é assinado pelo contador da clínica.
Repasse do profissional e a base sobre a qual ele incide
| Linha | Base de cálculo | Percentual | Valor |
|---|---|---|---|
| Repasse da consulta médica | R$ 164.966,40 | 45% | R$ 74.234,88 |
| Repasse da fisioterapia | R$ 51.192,00 | 40% | R$ 20.476,80 |
| Repasse da psicologia | R$ 30.838,40 | 50% | R$ 15.419,20 |
| Repasse da odontologia | R$ 58.320,00 | 35% | R$ 20.412,00 |
| Subtotal de repasse | R$ 130.542,88 | ||
| Material e laboratório | R$ 4,00 por consulta, R$ 3,00 por sessão de fisioterapia e R$ 60,00 por procedimento odontológico | R$ 11.880,00 | |
| Custo variável total | R$ 142.422,88 |
Escopo da comparação de bases, nos quatro contratos. Sobre a receita bruta cheia, os mesmos percentuais custariam R$ 132.043,00. Sobre a base praticada, líquida de glosa, custam R$ 130.542,88. Sobre a receita líquida de glosa, inadimplência, taxa e imposto, custariam R$ 104.753,02. A distância entre a base praticada e essa terceira base é de R$ 25.789,86 no mês, e ela cobre medicina, fisioterapia, psicologia e odontologia. A tabela que mantém os quatro percentuais intactos e move apenas a base de cálculo está em percentual de repasse, quanto reter.
Margem de contribuição por modalidade e por hora de sala
| Linha | Consulta médica | Fisioterapia | Psicologia | Odontologia | Total |
|---|---|---|---|---|---|
| Receita bruta | R$ 167.040,00 | R$ 52.200,00 | R$ 31.040,00 | R$ 58.500,00 | R$ 308.780,00 |
| (-) Glosa final | R$ 2.073,60 | R$ 1.008,00 | R$ 201,60 | R$ 180,00 | R$ 3.463,20 |
| (-) Inadimplência | R$ 1.728,00 | R$ 405,00 | R$ 390,00 | R$ 810,00 | R$ 3.333,00 |
| (-) Taxa de meio de pagamento | R$ 2.534,40 | R$ 594,00 | R$ 572,00 | R$ 1.188,00 | R$ 4.888,40 |
| (-) Imposto sobre a receita | R$ 28.200,17 | R$ 8.812,56 | R$ 5.240,26 | R$ 9.876,14 | R$ 52.129,13 |
| (-) Repasse | R$ 74.234,88 | R$ 20.476,80 | R$ 15.419,20 | R$ 20.412,00 | R$ 130.542,88 |
| (-) Material e laboratório | R$ 2.880,00 | R$ 1.800,00 | R$ 0,00 | R$ 7.200,00 | R$ 11.880,00 |
| (=) Margem de contribuição | R$ 55.388,94 | R$ 19.103,64 | R$ 9.216,94 | R$ 18.833,86 | R$ 102.543,39 |
| Margem sobre a receita bruta | 33,16% | 36,60% | 29,69% | 32,19% | 33,21% |
| Horas de sala | 240 | 200 | 160 | 120 | 720 |
| Margem por hora de sala | R$ 230,79 | R$ 95,52 | R$ 57,61 | R$ 156,95 | |
| Margem por atendimento | R$ 76,93 | R$ 31,84 | R$ 57,61 | R$ 156,95 | R$ 64,09 |
A célula de margem por hora de sala do total fica vazia de propósito. Somar quatro denominadores diferentes produz um número sem significado. O indicador equivalente do mês inteiro é a margem por hora ocupada, que aparece na tabela de derivados mais adiante.
A odontologia tem a maior margem por atendimento e a segunda maior margem por hora de sala. A fisioterapia tem a menor margem por atendimento e uma margem por hora de sala maior que a da psicologia, porque entrega três pacientes na mesma hora. As duas leituras estão corretas e servem a decisões diferentes. A margem por hora decide o que colocar em uma sala. A margem por atendimento decide preço e política de pacote.
Custo fixo abaixo da linha, sem rateio
| Item | Detalhe | Valor |
|---|---|---|
| Aluguel e condomínio | 4 salas | R$ 22.000,00 |
| Folha CLT da recepção, do faturamento e do administrativo | R$ 28.400,00 | |
| Encargos sobre a folha CLT | 31,00% da folha de R$ 28.400,00, entre FGTS, RAT e terceiros | R$ 8.804,00 |
| Provisão de 13º e férias com encargos | 16,662% da mesma folha, reservada e paga em outro mês | R$ 4.732,00 |
| Pró-labore dos sócios | R$ 18.000,00 | |
| Contribuição patronal sobre o pró-labore | 20% sobre R$ 18.000,00, na forma do art. 22, III, da Lei 8.212/1991 | R$ 3.600,00 |
| Software de gestão, telefonia e internet | R$ 3.100,00 | |
| Contabilidade | R$ 2.600,00 | |
| Energia, água, limpeza e segurança | R$ 5.400,00 | |
| Marketing e captação | R$ 6.000,00 | |
| Manutenção, seguro e miúdos | R$ 2.800,00 | |
| Custo fixo total | R$ 105.436,00 |
A contribuição patronal sobre o pró-labore aparece em linha própria porque ela é despesa da clínica, e o pró-labore é remuneração do sócio. Somar as duas numa linha só faz o pró-labore parecer 20% maior do que é. Os 20% sobre a remuneração de contribuinte individual estão no art. 22, inciso III, da Lei 8.212/1991. Os encargos da folha CLT vêm dos incisos I e II do mesmo artigo, somados ao FGTS do art. 15 da Lei 8.036/1990.
A clínica desta série não abre a divisão interna da provisão de R$ 4.732,00 entre 13º, férias e encargos sobre os dois. Esse detalhe fica declarado como lacuna, e na sua clínica ele sai da folha do mês. A provisão de rescisão também fica fora, porque depende do giro da equipe e do saldo de FGTS de cada contrato.
O custo fixo fica abaixo da linha e nunca é rateado dentro do atendimento. Dividir os R$ 105.436,00 pelos 1.600 atendimentos faz o custo unitário subir toda vez que a ocupação cai. Isso empurra o gestor a cortar canal ou a subir preço, quando a alavanca era preencher hora vazia. Essa espiral está demonstrada com as duas contas lado a lado em como calcular o custo da hora da clínica. Se você ainda está montando a classificação de despesas, o critério de separação está em controle de custos.
O resultado do mês e as 20,31 horas que faltam
| Linha | Valor | Sobre a receita bruta |
|---|---|---|
| Receita bruta | R$ 308.780,00 | 100,00% |
| (-) Deduções da receita | R$ 63.813,73 | 20,67% |
| (=) Receita líquida | R$ 244.966,27 | 79,33% |
| (-) Custo variável | R$ 142.422,88 | 46,12% |
| (=) Margem de contribuição | R$ 102.543,39 | 33,21% |
| (-) Custo fixo | R$ 105.436,00 | 34,15% |
| (=) Resultado do mês | R$ 2.892,61 negativos | 0,94% negativos |
| Indicador | Fórmula | Valor |
|---|---|---|
| Custo da hora de sala aberta | R$ 105.436,00 dividido por 1.152 horas abertas | R$ 91,52 |
| Margem por hora ocupada | R$ 102.543,39 dividido por 720 horas ocupadas | R$ 142,42 |
| Ponto de equilíbrio em horas | R$ 105.436,00 dividido por R$ 142,42 | 740,31 horas |
| Ocupação de equilíbrio | 740,31 horas divididas por 1.152 | 64,26% |
| Horas que faltam para empatar | 740,31 menos 720 | 20,31 horas |
| Horas vazias no mês | 1.152 menos 720 | 432 horas |
| Capacidade paga e não vendida | 432 horas por R$ 91,52 | R$ 39.536,64 |
| Margem não realizada nessas horas | 432 horas por R$ 142,42 | R$ 61.525,44 |
As duas últimas linhas medem coisas diferentes. Uma é custo fixo já deduzido no mês. A outra é margem que deixou de existir. Some uma ou a outra, nunca as duas.
O resultado acima está em produção. Do faturamento do mês, R$ 83.116,80 de convênio líquido de glosa continuam presos no ciclo da operadora. São cerca de 58 dias entre o atendimento e o crédito, pelo ciclo detalhado em dinheiro parado no convênio. Esse valor é a produção de um mês. O estoque parado dentro das operadoras acumula os 58 dias de ciclo e soma R$ 167.388,00, que é outra grandeza. É lá que estão o cálculo desse estoque e o dimensionamento da necessidade de capital de giro.
A clínica desta série não traz a divisão da receita particular entre recebimento à vista e crédito parcelado. Por isso esta página não publica um valor de caixa gerado dentro do mês. Essa lacuna fica declarada, e na sua clínica ela se resolve com o extrato da maquininha.
Custo fixo sobe em degrau e receita sobe em rampa
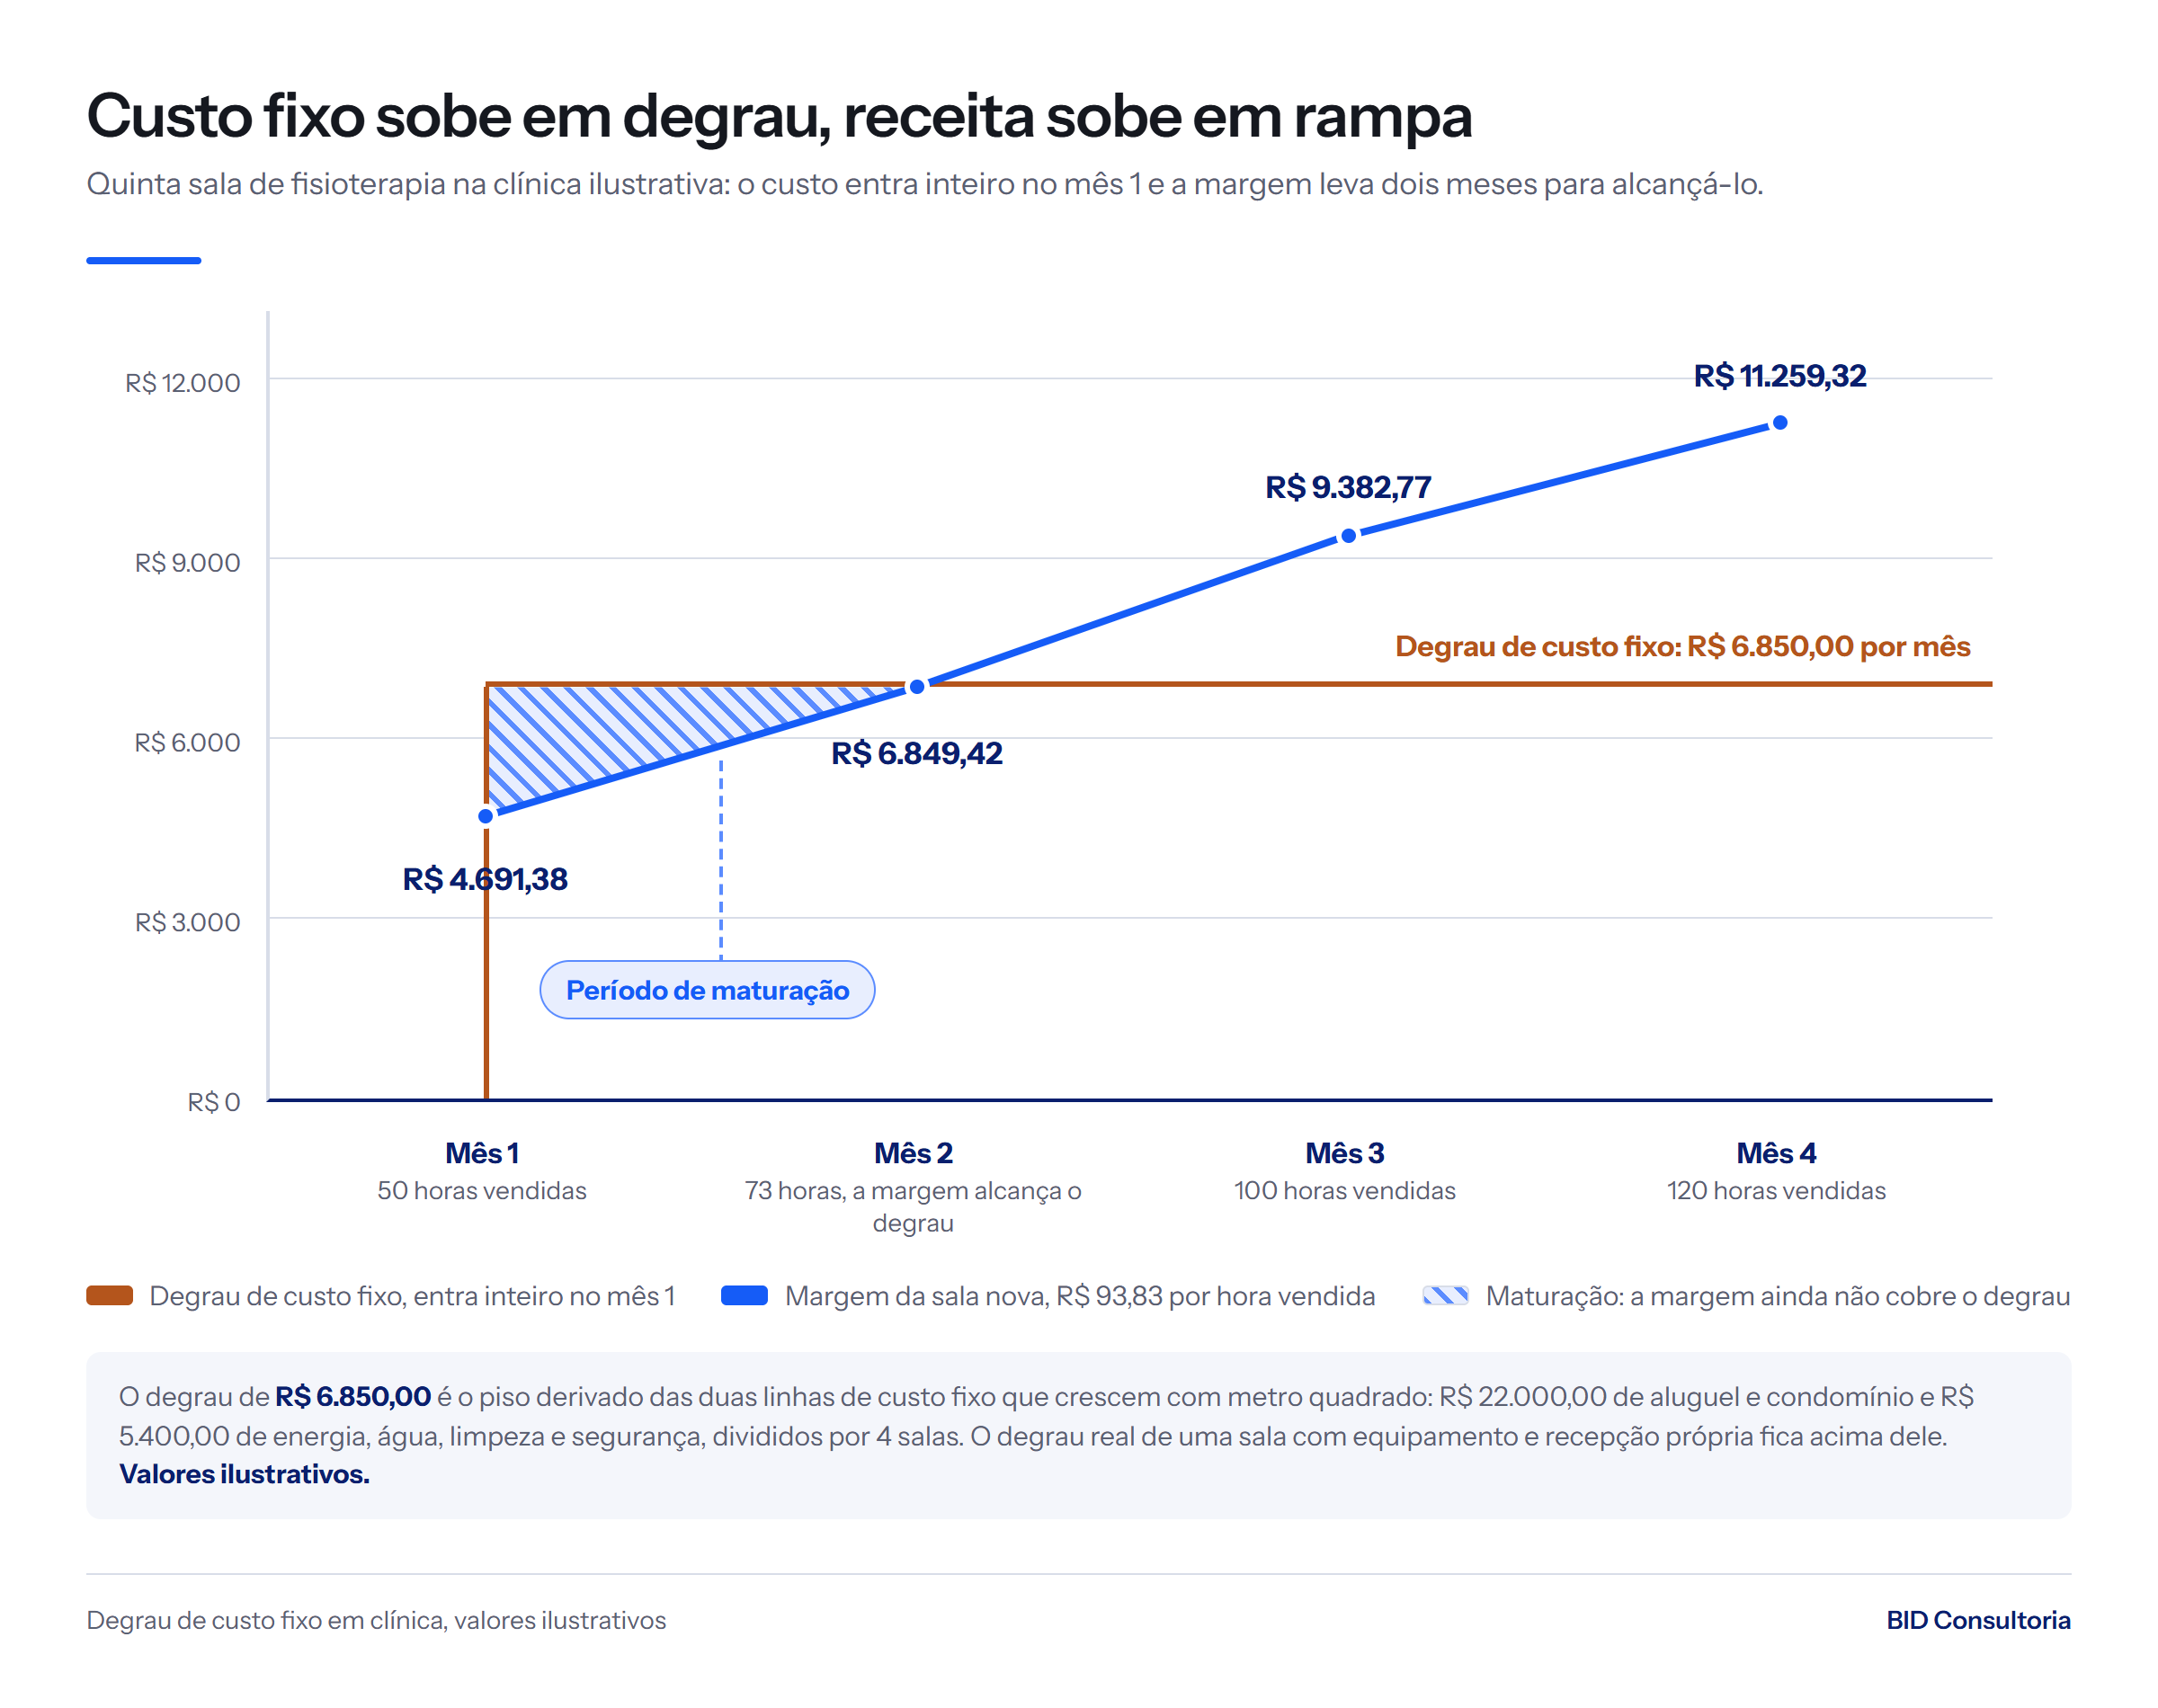
Uma sala nova acrescenta custo em um único dia e acrescenta receita ao longo de meses. O custo entra inteiro assim que o contrato é assinado. A receita entra por partes, conforme a agenda enche, o lote fecha e a operadora paga. A área entre as duas curvas é o período de maturação, e ela se paga com caixa disponível na assinatura.
O que entra no degrau no dia em que você abre uma sala
A clínica desta série tem quatro salas, e o mês reconstruído acima não contém uma quinta. Duas linhas do custo fixo dela crescem com metro quadrado, e só essas duas podem ser derivadas para uma sala adicional.
| Item | Derivação | Valor mensal |
|---|---|---|
| Aluguel e condomínio | R$ 22.000,00 divididos por 4 salas | R$ 5.500,00 |
| Energia, água, limpeza e segurança | R$ 5.400,00 divididos por 4 salas | R$ 1.350,00 |
| Piso do degrau mensal | R$ 6.850,00 |
O degrau real é maior que esse piso. Recepção adicional com encargos e provisões, parcela de equipamento, licença de software por usuário, seguro e contrato de manutenção entram por cima. A reforma e a entrada do equipamento ficam separadas de todos eles. Numa DRE de caixa, elas saem do banco no mês em que são pagas e não voltam diluídas nos meses seguintes. Alvará, licença sanitária e taxas municipais entram na mesma lógica.
Os quatro atrasos que seguram a rampa da receita
- A agenda leva semanas para encher. Uma sala nova começa com a demanda que sobrava das outras, e a demanda nova depende de divulgação, de indicação e de encaixe.
- O primeiro lote só fecha na data de corte. Atendimento feito no dia 2 e atendimento feito no dia 28 entram no mesmo lote e são apresentados juntos.
- A operadora paga no prazo do contrato. São cerca de 58 dias entre o atendimento e o crédito, pelo ciclo detalhado em dinheiro parado no convênio.
- A primeira remessa costuma ter a maior taxa de glosa. A equipe ainda está aprendendo o preenchimento da guia daquela operadora, e erro de preenchimento vira glosa administrativa.
Quantas horas a sala nova precisa vender para pagar o próprio degrau
A conta é o degrau dividido pela margem de contribuição por hora vendida na sala nova. Tome uma quinta sala de fisioterapia, com a mesma economia da fisioterapia da clínica ilustrativa. Ela fatura R$ 261,00 por hora de sala, que são os R$ 52.200,00 divididos por 200 horas, e entrega 3 pacientes por hora.
| Linha | Fórmula | Valor por hora |
|---|---|---|
| Receita bruta | R$ 52.200,00 divididos por 200 horas | R$ 261,00 |
| (-) Glosa final | 4,0% sobre os R$ 126,00 de convênio da hora | R$ 5,04 |
| (-) Inadimplência | 1,5% sobre os R$ 135,00 de particular da hora | R$ 2,03 |
| (-) Taxa de meio de pagamento | 2,2% sobre os mesmos R$ 135,00 | R$ 2,97 |
| (-) Imposto sobre a receita | 17,53% sobre R$ 261,00 | R$ 45,75 |
| (-) Repasse | 40% sobre R$ 255,96, a receita da hora líquida de glosa | R$ 102,38 |
| (-) Material | R$ 3,00 por atendimento, com 3 atendimentos na hora | R$ 9,00 |
| (=) Margem de contribuição por hora | R$ 93,83 |
A alíquota marginal fica acima da efetiva de 16,88% do mês reconstruído. O adicional de IRPJ incide sobre o que excede R$ 20.000,00 de base presumida, e a clínica já passou desse limite. Toda receita nova entra tributada no topo. Quem projeta sala nova com a alíquota média do mês superestima a margem.
| Degrau mensal | Horas para empatar | Ocupação sobre as 288 horas da sala |
|---|---|---|
| R$ 6.850,00, o piso derivado | 73,0 horas | 25,3% |
| R$ 9.000,00 | 95,9 horas | 33,3% |
| R$ 12.000,00 | 127,9 horas | 44,4% |
| R$ 15.000,00 | 159,9 horas | 55,5% |
O caixa que precisa existir antes de assinar o contrato da sala é a soma de três parcelas. A primeira é o desembolso de entrada com reforma e equipamento. A segunda é o déficit acumulado dos meses em que a margem fica abaixo do degrau. A terceira é o intervalo entre atender e receber a parte de convênio dessa sala. As três saem do seu contrato e do seu ciclo, e a clínica desta série não tem número para nenhuma delas.
Ferramenta gratuita
Simule a sala nova antes de assinar
A calculadora de sala nova monta a comparação abaixo com os seus números: o degrau, a rampa mês a mês, e quantas horas a sala precisa vender para pagar o próprio custo.
Dois meses lado a lado: faturou mais e sobrou pior
A tabela comparativa linha a linha
A coluna da esquerda é o mês reconstruído acima. A da direita é uma projeção do mesmo mês com a quinta sala de fisioterapia aberta e vendendo 50 horas, dentro do piso de degrau de R$ 6.850,00. Todas as premissas de preço, glosa, inadimplência, taxa e repasse são as mesmas.
| Linha | Mês reconstruído | Projeção com a quinta sala | Variação em R$ |
|---|---|---|---|
| Receita bruta | R$ 308.780,00 | R$ 321.830,00 | 13.050,00 |
| (-) Glosa final | R$ 3.463,20 | R$ 3.715,20 | 252,00 |
| (-) Inadimplência | R$ 3.333,00 | R$ 3.434,25 | 101,25 |
| (-) Taxa de meio de pagamento | R$ 4.888,40 | R$ 5.036,90 | 148,50 |
| (-) Imposto sobre a receita | R$ 52.129,13 | R$ 54.416,80 | 2.287,67 |
| (=) Receita líquida | R$ 244.966,27 | R$ 255.226,85 | 10.260,58 |
| (-) Repasse | R$ 130.542,88 | R$ 135.662,08 | 5.119,20 |
| (-) Material e laboratório | R$ 11.880,00 | R$ 12.330,00 | 450,00 |
| (=) Margem de contribuição | R$ 102.543,39 | R$ 107.234,77 | 4.691,38 |
| (-) Custo fixo | R$ 105.436,00 | R$ 112.286,00 | 6.850,00 |
| (=) Resultado do mês | R$ 2.892,61 negativos | R$ 5.051,23 negativos | 2.158,62 negativos |
| Margem sobre a receita bruta | 33,21% | 33,32% | |
| Custo fixo sobre a receita bruta | 34,15% | 34,89% | |
| Resultado sobre a receita bruta | 0,94% negativos | 1,57% negativos | |
| Horas ocupadas sobre horas abertas | 720 de 1.152 | 770 de 1.440 | |
| Ocupação | 62,50% | 53,47% | |
| Convênio líquido de glosa preso no ciclo | R$ 83.116,80 | R$ 89.164,80 | 6.048,00 |
Onde a diferença aparece primeiro
A receita bruta subiu R$ 13.050,00, ou 4,23%. A margem de contribuição subiu R$ 4.691,38 e melhorou 0,11 ponto em percentual. O custo fixo subiu R$ 6.850,00, mais do que a margem. O resultado piorou R$ 2.158,62, e o prejuízo do mês quase dobrou.
A ocupação caiu de 62,50% para 53,47% no mesmo movimento. O denominador cresceu 288 horas e o numerador cresceu 50. Esse é o sinal que aparece antes do resultado, e ele está na agenda, sem depender do fechamento contábil.
Duas ressalvas fecham a leitura. O degrau usado aqui é o piso derivado, e o degrau real de uma sala com equipamento e recepção própria fica acima dele. O convênio preso no ciclo cresceu R$ 6.048,00, e nenhum real dele entra dentro do mês. O resultado mede a operação, e o caixa mede a operação mais o financiamento do crescimento.
O erro de leitura que fez o mês parecer melhor
O erro tem nome: olhar o relatório de faturamento e o saldo em conta no mesmo dia, e concluir coisas opostas. O faturamento subiu, o saldo caiu, e as duas informações estão corretas. Elas medem coisas diferentes, em datas diferentes. A conta que junta as duas exige a DRE de caixa fechada com o extrato. Se a sua ainda não fecha com o banco, o roteiro está em como montar o fluxo de caixa.
As dez linhas, uma a uma: onde conferir, quanto pesa e o que fazer
Linha 1: glosa final, separada por tipo, operadora e responsável interno
Como medir: valor glosado e não recuperado dividido pelo valor apresentado, por operadora, em três competências fechadas. Uma competência só mistura sazonalidade com erro pontual. O que sobra depois do recurso é a glosa final, e é ela que entra na conta. A glosa inicial serve para medir o trabalho do setor de faturamento.
Onde extrair: no Demonstrativo de Análise de Contas e no Demonstrativo de Pagamento de cada operadora. No padrão TISS, o primeiro traz todas as guias do lote e detalha os itens com glosa. O segundo traz o extrato do que foi pago. Fonte: ANS, Padrão TISS, Componente Organizacional versão 202607, publicada em 30/07/2026 no portal do padrão, consulta em 12/09/2026.
| Tipo | Causa típica | Responsável interno | Valor no mês | Ação |
|---|---|---|---|---|
| Administrativa | Dado de carteirinha, autorização ausente, campo de guia em branco, assinatura faltando | Recepção e faturamento | R$ 2.251,08 | Conferência na chegada do paciente e no fechamento do lote |
| Técnica | Procedimento fora de cobertura, quantidade acima do previsto, justificativa clínica insuficiente | Profissional executante | R$ 1.212,12 | Padrão de registro clínico e recurso com a documentação |
Prazo de ação: o prazo para recorrer está no contrato com cada operadora e varia entre elas. A norma da agência reguladora define o que esse contrato precisa trazer sobre hipóteses de glosa, contestação e pagamento do valor revertido. O bloco normativo completo, com o artigo e a data de consulta, está em dinheiro parado no convênio. Coloque a data limite de cada operadora em uma coluna da planilha de controle.
Linha 2: guia apresentada fora do prazo contratual de apresentação
Duas coisas diferentes se confundem aqui. A primeira é a produção que perdeu a data de corte do lote. Ela entra no lote seguinte e desloca caixa no tempo, sem virar perda. Um mês de produção travado por uma semana empurra a entrada inteira para o ciclo seguinte, e o buraco aparece no caixa.
A segunda é a guia apresentada depois do prazo escrito no contrato. Essa vira perda definitiva, porque não existe recurso contra intempestividade. A clínica desta série não tem essa perda no mês reconstruído, e o valor precisa ser medido na sua. Ela é distinta da glosa e fica fora dos R$ 3.463,20 da linha 1, porque a guia intempestiva nem chega a ser analisada.
Como medir: compare a data do atendimento no prontuário com a data do protocolo de recebimento do lote gerado pela operadora. Toda guia com diferença acima do prazo contratual entra na lista. Correção operacional: fechamento de lote em dia fixo da semana, com uma pessoa nomeada e uma lista de pendências que não vira para a semana seguinte.
Linhas 3 e 4: o custo do prazo da operadora e o custo do meio de pagamento
O intervalo entre atender e receber tem preço, e ele aparece de duas formas. Quando a clínica antecipa, o preço é explícito. Quando ela não antecipa e paga fornecedor com atraso, o preço é implícito e costuma ser maior.
No mês reconstruído, o convênio líquido de glosa soma R$ 83.116,80 e fica parado cerca de 58 dias. As taxas do Banco Central que precificam esse intervalo, com as séries e o mês de referência, estão em dinheiro parado no convênio. É lá também que a necessidade de capital de giro é dimensionada.
Como medir: some os dias entre a data média do atendimento e a data de crédito na conta, por operadora, em três competências. Multiplique o valor médio parado pela taxa efetiva do período. Onde extrair: data de crédito no extrato bancário, data do atendimento no prontuário, taxas contratadas no extrato de antecipação. Correção operacional: antecipe apenas o volume que cobre a folha e o aluguel da semana, com o custo lançado em linha própria e visível.
No meio de pagamento, a conta é direta: receita particular multiplicada pela taxa média ponderada por bandeira, função e número de parcelas. No mês reconstruído, R$ 4.888,40. O extrato da maquininha traz a taxa real por transação.
Linhas 5 a 7: inadimplência e as duas falhas de repasse
A inadimplência do particular custa mais do que o valor não recebido. O material foi consumido, a hora de sala foi ocupada e o repasse do profissional, na maioria dos contratos, já foi pago. No mês reconstruído, R$ 3.333,00. Como medir: relatório de contas a receber com idade do título, separando primeira parcela de pacote das demais. Pacote parcelado concentra a inadimplência da terceira parcela em diante.
A primeira falha de repasse está na base de cálculo. Quando o percentual incide sobre uma base que ainda não sofreu imposto, taxa e inadimplência, a clínica paga repasse sobre dinheiro que ela não recebeu. Nos quatro contratos, a distância entre a base praticada e a receita líquida completa é de R$ 25.789,86 no mês. A comparação entre as bases possíveis, com os mesmos percentuais em todas elas, está em percentual de repasse, quanto reter.
A segunda falha é aplicar o mesmo percentual a fontes pagadoras de preço muito diferente. Na consulta médica, os mesmos 45% incidem sobre uma consulta de R$ 120,00 e sobre uma de R$ 400,00. Depois de glosa, imposto, taxa, inadimplência, repasse e material, sobram R$ 39,10 na consulta de convênio contra R$ 133,67 na particular. Os dois valores estão arredondados ao centavo, e multiplicados pelos volumes do mês reproduzem a margem da consulta médica com R$ 0,78 de diferença.
Como montar a tabela de repasse por fonte pagadora, com a base declarada no contrato, está na mesma página de percentual de repasse. Se o que você precisa decidir é o mix entre os dois canais, a página é convênio ou particular. Esta aqui reconstrói o mês e deixa a decisão de mix para lá.
Os ganhos das linhas 6 e 7 se sobrepõem, porque as duas mexem no mesmo pagamento. Uma troca a base de cálculo e a outra troca o percentual. Aplicar as duas correções não soma os dois efeitos, e o resultado combinado precisa ser recalculado sobre o contrato final.
Linhas 8 e 9: hora de sala aberta que não virou hora ocupada e no-show sem encaixe
O custo por hora de sala aberta é a conta que mostra a ociosidade. Ele divide o custo fixo do período pelas horas de sala abertas, ocupadas ou não. No mês reconstruído são R$ 91,52 por hora. Dividir pelas 720 horas ocupadas devolveria R$ 146,44, um número que parece saudável e esconde as 432 horas vazias.
Essas 432 horas custaram R$ 39.536,64 de custo fixo sem cobertura. Elas também valeriam R$ 61.525,44 de margem, pelos R$ 142,42 por hora ocupada do mês. Os dois números medem coisas diferentes, e apenas 20,31 dessas horas precisam ser vendidas para o mês empatar.
O no-show é a fração recuperável dessas horas, porque o paciente estava marcado e o horário poderia ter sido preenchido por encaixe. A clínica desta série não abre a taxa de faltas, e esse número precisa ser medido na sua. Como medir: status de agendamento no sistema, por profissional, por dia da semana e por faixa de horário, em três meses fechados. Correção operacional: confirmação ativa com prazo de corte, lista de espera por modalidade e regra de encaixe escrita. O indicador que interessa é a taxa de encaixe recuperado.
Para no-show não existe base pública confiável por especialidade no Brasil, e qualquer faixa apresentada como padrão do setor costuma vir de amostra de clientes de um software. Para glosa a situação é outra: a ANS publica indicadores por operadora em dados abertos, e a distribuição real está em convênio ou particular. Nos dois casos, meça na sua clínica, em três competências fechadas.
Linha 10: o degrau de custo fixo e as provisões que não são lançadas no mês
O degrau já foi tratado na seção anterior, com o piso de R$ 6.850,00 derivado das duas linhas de metro quadrado. As provisões são o outro lado da mesma linha. No mês reconstruído, R$ 4.732,00 ficam reservados para 13º, férias e os encargos sobre os dois, e só viram desembolso no mês do pagamento.
Quando 13º e férias não são provisionados, os meses de janeiro a outubro parecem melhores do que são, e novembro e dezembro parecem um desastre. Como medir: aplique 1/12 sobre a folha para o 13º, 1/12 acrescido de um terço para as férias, e os encargos sobre esses dois valores. Onde extrair: folha do mês e guia de recolhimento. Correção operacional: reserve o valor em conta separada no mesmo dia do pagamento da folha. A provisão de rescisão entra na mesma rotina, calculada com o giro da sua equipe.
Os seis erros de leitura que fazem a clínica achar que dá lucro
Confundir saldo em conta com resultado do mês
Sintoma: a conversa sobre o mês começa e termina no aplicativo do banco. O que distorce: o saldo de hoje contém recebimento de produção de dois meses atrás e não contém o pagamento da folha de depois de amanhã. Correção: feche a DRE de caixa do mês e confira a identidade saldo inicial mais movimento igual a saldo final, na casa do centavo. A distinção conceitual está em lucro e fluxo de caixa.
Contar guia enviada como receita realizada
Sintoma: o relatório de produção do sistema é usado como receita do mês. O que distorce: no mês reconstruído, R$ 3.463,20 de glosa final e R$ 83.116,80 que só entram no ciclo seguinte. Correção: registre a receita de convênio em três estágios, apresentada, analisada e paga, com a data de cada um.
Tratar pacote de sessões como receita do mês da venda
Sintoma: um pacote de dez sessões entra inteiro no mês da venda. O que distorce: o dinheiro entrou, e a obrigação de entregar dez sessões permanece. O custo de cada uma delas ainda vai ocorrer, entre hora de sala, material e repasse. Correção: mantenha o caixa no mês em que ele entrou e registre em linha de controle o saldo de sessões a entregar, com o custo estimado dessa entrega.
Deixar pró-labore e retirada de sócio fora da conta
Sintoma: a DRE de caixa fecha positiva e a conta corrente não acompanha. O que distorce: no mês reconstruído, R$ 18.000,00 de pró-labore e mais R$ 3.600,00 de contribuição patronal sobre ele. Sem essas duas linhas, o prejuízo de R$ 2.892,61 apareceria como um lucro de R$ 18.707,39. Correção: pró-labore e retirada entram no custo fixo pelo valor efetivamente pago, e a distinção entre eles é assunto do contador. Quanto essa retirada pode ser sem quebrar o caixa do mês seguinte é a conta de quanto o dono de clínica pode retirar.
Adiar 13º e férias até o mês em que eles chegam
Sintoma: dez meses bons e dois meses ruins, todo ano, no mesmo lugar do calendário. O que distorce: R$ 4.732,00 por mês no exemplo, entre 13º, férias com o terço constitucional e os encargos sobre os dois. Correção: provisione todo mês e separe o dinheiro em conta própria.
Ler toda entrada do extrato como receita de paciente
Sintoma: o mês parece forte porque entrou muito dinheiro. O que distorce: antecipação de recebível e empréstimo de capital de giro aparecem no extrato exatamente como receita de paciente. A antecipação adianta dinheiro que já era seu e cobra por isso. O capital de giro é dívida. Correção: classifique cada entrada pela origem, com a rotina da próxima seção.
Classificar o extrato por CPF e CNPJ: a rotina que sustenta todas as contas desta página
Toda tabela acima depende de uma coisa só: cada lançamento do extrato estar na rubrica certa. Uma DRE de caixa construída lançamento a lançamento erra por classificação muito antes de errar por fórmula. O erro de classificação é silencioso, porque a planilha continua somando.
O casamento é por documento, nunca por nome
A mesma pessoa aparece no extrato como pessoa física e como pessoa jurídica, e às vezes com duas razões sociais no mesmo CNPJ. A grafia do nome também muda entre o sistema de gestão e o banco. Classificar por nome duplica essa pessoa: parte do que ela recebeu vai para uma linha, parte vai para outra, e o total que ela custa some do relatório. O casamento correto é por CPF e por CNPJ. Divergência de grafia entre a planilha e o extrato vira item de conferência, nunca palpite.
O caso que mais aparece em clínica é o do profissional que recebe repasse. Ele pode ter recebido parte como pessoa física, parte pela pessoa jurídica dele, e parte como reembolso de despesa que adiantou. Somadas pelo CPF e pelo CNPJ, as três viram o custo real daquele profissional no mês. Separadas por nome, viram três linhas pequenas que ninguém questiona.
As oito entradas que se parecem no extrato e significam coisas diferentes
| Como aparece no extrato | O que costuma ser | Como confirmar | Onde entra na DRE de caixa |
|---|---|---|---|
| Crédito com nome de operadora ou de banco liquidante, em valor quebrado | Pagamento de um lote, já líquido de glosa | Casar pelo CNPJ da operadora e pelo número do lote no Demonstrativo de Pagamento | Receita de convênio, no mês do crédito, com a glosa medida contra o valor apresentado |
| Crédito diário agregado com nome de adquirente | Venda no cartão, já líquida da taxa | Extrato da maquininha, transação a transação, por bandeira e função | Receita particular pelo bruto, com a taxa em linha própria de dedução |
| Crédito com o mesmo nome de adquirente, em valor cheio e fora da data habitual | Antecipação de recebível, dinheiro que já era seu, adiantado com desconto | Comparar bruto e creditado no extrato de antecipação, porque a diferença é o custo | Nenhuma receita nova. O desconto vira custo financeiro em linha própria |
| Crédito redondo com nome de instituição financeira | Empréstimo de capital de giro | Contrato, com valor, prazo e parcela | Entrada de financiamento, fora da receita. A parcela fica abaixo da linha |
| Transferência de pessoa física com nome de paciente | Particular à vista | Casar por CPF com o contas a receber do sistema | Receita particular, no mês do crédito |
| Transferência de pessoa jurídica com razão social parecida com a de um profissional | Devolução, reembolso, aporte de sócio ou receita, e as quatro se parecem | Casar por CNPJ e perguntar a quem emitiu | Linha a confirmar, até a resposta chegar |
| Transferência entre contas da própria clínica | Movimento interno | Casar valor e data nas duas contas, nos dois extratos | Neutra. Contar duas vezes infla receita e despesa no mesmo mês |
| Crédito pequeno no último dia do mês | Rendimento de aplicação | Extrato da aplicação | Receita financeira, fora da operação |
As três primeiras linhas explicam sozinhas por que o mês pode parecer forte sem ser. Crédito de operadora, crédito de adquirente e antecipação entram com valores da mesma ordem de grandeza e em datas próximas. Só o documento separa a receita de verdade do dinheiro que já era seu.
A linha a confirmar, e por que ela não pode ser fechada por palpite
Pagamento ou recebimento que se repete todo mês para quem não tem vínculo identificado vai para uma linha própria, com esse nome. Ela vira pauta de conversa com quem assina a clínica. Adivinhar a rubrica pelo nome do favorecido é o erro que mais contamina diagnóstico financeiro. O palpite entra na tabela com a mesma aparência de um dado conferido, e nunca mais é revisto.
A regra prática é curta. Enquanto a origem não for confirmada por documento, o lançamento fica em a confirmar, aparece no relatório com esse rótulo e é somado à parte. Um diagnóstico com 3% do movimento em a confirmar é um diagnóstico honesto. Um diagnóstico com zero em a confirmar, feito em uma clínica que nunca classificou o extrato, quase sempre tem palpite dentro.
Amortização de empréstimo, quando o contrato não está à mão
O extrato traz a parcela cheia, e sem o contrato não dá para separar principal de juro. Nesse caso a parcela inteira fica abaixo da linha, e o texto declara isso. O resultado operacional deixa de ser penalizado pela amortização e deixa de ser creditado pelo juro embutido nela. Declarar a limitação faz parte do método, e ela se resolve no dia em que o contrato aparece. A clínica desta série não tem empréstimo no mês reconstruído.
As duas conferências que vêm antes de qualquer análise
Primeira, a soma das próprias linhas. O total de uma planilha de controle costuma ter sido fechado antes de alguma inclusão e nunca mais atualizado. Some as linhas e compare com o total escrito antes de analisar qualquer coisa. Analisar um total errado produz conclusão errada com aparência de rigor.
Segunda, a conciliação com o banco. Toda DRE de caixa fecha com a identidade saldo inicial mais movimento do período igual a saldo final do extrato. Se não fechar na casa do centavo, o trabalho não está pronto. Diferença de poucos centavos costuma ser rendimento creditado no último dia, fora da lista de lançamentos exportada. Diferença grande é lançamento faltando, e é ela que muda o diagnóstico.
Checklist de nove extrações para montar a DRE de caixa
O que puxar do sistema de gestão, do portal da operadora e do banco
| Nº | Dado | Onde está | Período mínimo | Formato de saída |
|---|---|---|---|---|
| 1 | Receita bruta por fonte pagadora, modalidade e profissional | Sistema de gestão, relatório de faturamento | 12 meses, para capturar sazonalidade | Planilha com uma linha por atendimento |
| 2 | Extrato bancário completo de todas as contas | Banco, exportação em formato de planilha | 12 meses | Lançamento a lançamento, com histórico e documento |
| 3 | Demonstrativo de Análise de Contas e Demonstrativo de Pagamento | Portal de cada operadora | 3 competências fechadas | Um arquivo por operadora e por lote |
| 4 | Extrato da maquininha por bandeira, função e parcelas | Portal do adquirente | 3 meses | Transação a transação, com a taxa aplicada |
| 5 | Contas a receber com idade do título | Sistema de gestão | Posição atual, com histórico de 12 meses | Por paciente e por vencimento |
| 6 | Agenda por sala e por profissional, com status de cada horário | Sistema de gestão | 3 meses | Horário a horário, com realizado, falta e cancelamento |
| 7 | Horas de funcionamento por sala e horas de agenda contratada | Contrato de locação e contratos de trabalho | Posição atual | Uma linha por sala e por profissional |
| 8 | Folha de pagamento com encargos e guia de recolhimento | Contabilidade | 12 meses | Por colaborador, com as rubricas abertas |
| 9 | Contratos de repasse, com base de cálculo e percentual | Arquivo da clínica | Vigentes | Um resumo por profissional |
Como ler o resultado
Cinco números saem dessa montagem. A margem por hora de sala por modalidade diz o que colocar em cada sala. O resultado do mês diz quanto sobrou em produção. A parcela presa em recebível diz quanto desse resultado ainda não é dinheiro. As horas que faltam para o ponto de equilíbrio dizem o tamanho real do buraco. O valor do degrau e as horas que a sala nova precisa vender dizem se ela se paga.
A extração 8 merece uma nota. Ela dá o percentual real de imposto, dividindo o imposto pago pela receita faturada do mesmo mês, e tira esse número do campo das premissas. A extração 2 é a que fecha tudo, porque é contra o extrato que a conta é conferida.
Quem prefere que alguém reconstrua os doze meses pode contratar o Raio-X de 30 dias, descrito com os entregáveis em quanto o dono de clínica pode retirar. Como esse trabalho é feito está em BPO financeiro para médicos.
Perguntas frequentes
Faturei mais e o saldo caiu. Isso sempre é glosa?
Raramente. Glosa costuma responder por uma fração pequena da diferença. Na reconstrução desta página, a glosa final pesou R$ 3.463,20 contra R$ 61.525,44 de margem não realizada em hora vazia e R$ 25.789,86 de base de repasse. Quando a receita nova é de convênio, o efeito maior vem do prazo, porque a produção fica presa em recebível. A tabela de dois meses mostra essa separação.
Dá para calcular margem por profissional em vez de por sala?
Dá, e as duas contas respondem perguntas diferentes. A margem por hora de agenda contratada avalia contrato e repasse. A margem por hora de sala avalia capacidade e decide o que colocar em cada espaço. Comece pela sala, porque é ela que gera o custo fixo. Quando o profissional recebe por sessão, você reconstrói as horas dele dividindo o valor pago no período pela tarifa da sessão. Desconte antes qualquer parcela fixa de coordenação.
Fisioterapia e psicologia usam a mesma conta que clínica médica?
A fórmula é a mesma e o denominador muda. Em clínica médica a unidade é a consulta, e o gargalo costuma ser a agenda do profissional. Em fisioterapia a unidade é a sessão, e a sala entrega mais de um paciente na mesma hora, o que exige o fator de simultaneidade. Em odontologia a unidade é o procedimento, na hora de cadeira. Sem declarar o fator, a comparação entre modalidades vira artefato do denominador. As unidades estão abertas em como calcular o custo da hora da clínica.
Em quanto tempo dá para saber se a sala nova vai se pagar?
O sinal aparece no terceiro mês, quando a curva de ocupação já mostra inclinação. Compare a ocupação real do mês com as horas de equilíbrio da sala, calculadas com o seu degrau e a sua margem por hora. Se no terceiro mês a sala estiver abaixo de metade das horas necessárias, o problema é de demanda. A tabela de cenários desta página mostra como esse alvo muda com o tamanho do degrau.
Preciso trocar de sistema para fazer essa conta?
Não. As nove extrações do checklist saem de qualquer sistema de gestão com relatório exportável, do portal das operadoras e do extrato bancário. A conta é feita em planilha. Trocar de sistema antes de saber qual número está errado costuma adiar o diagnóstico em alguns meses e adicionar um custo fixo novo.
Meu contador já manda a DRE. Por que ela não mostra isso?
Porque ela responde outra pergunta. A demonstração que o contador entrega é por competência, registra a receita quando o serviço é prestado e atende à finalidade fiscal e societária, que exige esse critério. A DRE de caixa por fonte pagadora e por hora registra o dinheiro quando ele entra e sai do banco. Ela responde à pergunta de gestão sobre onde o resultado foi consumido. As duas estão certas dentro do próprio propósito, e a clínica precisa das duas. Peça ao seu contador o balancete e a folha aberta por rubrica.