
A resposta direta: a fórmula do teto de retirada do mês
O valor que você pode retirar neste mês é um saldo, calculado data a data. Ele muda todo mês porque as datas em que o dinheiro entra mudam. Com mix de particular e convênio, a mesma produção vira caixa em três momentos distintos. No dia seguinte ao atendimento, nos 40% do particular pagos à vista. Em trinta dias, nos 60% que vêm em cartão, o que dá prazo médio de 18,4 dias no particular. Ou depois do ciclo inteiro de uma operadora.
A fórmula completa, com cada termo explicado
Entradas: saldo livre em conta + recebimentos com data de crédito confirmada no período.
Obrigações: folha e encargos + repasse + impostos + dívida e investimento já contratado.
Reservas: provisão do mês para o que vence uma vez por ano + recomposição da reserva de ciclo + serviço já recebido e ainda não entregue.
Teto de retirada do mês = entradas – obrigações – reservas.
O termo que você não souber onde buscar é o primeiro buraco a fechar.
- Saldo livre. Extrato das contas de movimento, sem o saldo da reserva de ciclo.
- Recebimentos com data confirmada. Previsão de particular à vista, agenda da adquirente de cartão e demonstrativo de cada operadora. Valor sem data de crédito fica fora.
- Folha e encargos. Folha fechada do mês, com INSS, FGTS e benefícios, na data de cada vencimento.
- Repasse. Produção por profissional aplicada à regra de cada contrato, na data pactuada.
- Impostos. Guias do contador, separando o que vence dentro do mês do que vence fora.
- Dívida e investimento contratado. Empréstimo, consórcio, financiamento de equipamento e pedido assinado com desembolso agendado.
- Provisão anual. Décimo terceiro, férias com o terço, rescisões decididas, seguro, licença sanitária, anuidades e software anual.
- Reserva de ciclo. Diferença entre a reserva que o ciclo exige e a que já está de pé em conta com liquidez diária.
- Serviço recebido e não entregue. Pacote de sessões pago à vista cujas sessões ainda vão ocorrer, com custo que ainda vai acontecer.
A resposta da clínica ilustrativa desta série
As seis páginas desta série usam a mesma clínica ilustrativa, com os mesmos números. Ela fatura R$ 308.780,00 no mês e fecha com resultado de R$ 2.892,61 negativos. Com resultado negativo, a conta do teto tem uma resposta curta.
O teto de retirada deste mês é o pró-labore de R$ 18.000,00, que já saiu dentro do custo fixo. A distribuição de lucro do mês é R$ 0,00.
Distribuir lucro exige lucro apurado. Este mês não apurou lucro. Nenhuma regra de bolso muda isso, e nenhum percentual do faturamento produz um número melhor.
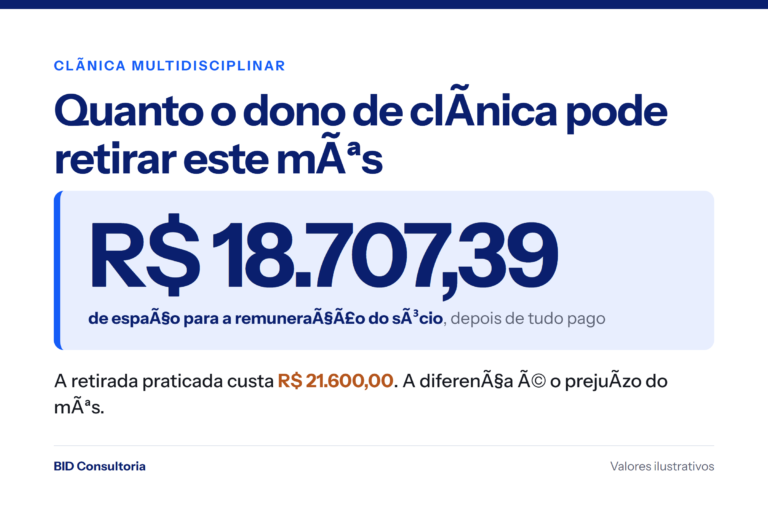
O bloco dos sete passos refaz a conta inteira sobre esse mês. O passo 7 mostra que o mês abriu espaço de R$ 18.707,39 para a remuneração do sócio, e que o pró-labore praticado custou R$ 21.600,00. O bloco final mostra o que precisa mudar para existir distribuição, em horas ocupadas.
Por que o teto muda todo mês em clínica com mix de convênio
Numa operação só de particular à vista, produção e caixa acontecem quase no mesmo dia. Com convênio, a clínica entrega o serviço, paga profissional, sala e folha, e recebe depois.
Três coisas mexem no teto sem que a agenda mude. A data de corte decide se a produção do fim do mês entra neste ciclo ou no próximo. A glosa reduz o crédito depois de o custo ter ocorrido. E quando uma única fonte pagadora responde por metade do que entra, o atraso dela vira evento de sobrevivência.
Os 5 números que você precisa ter em mãos
| Número | Onde o dado mora | Na clínica ilustrativa desta série |
|---|---|---|
| Saldo livre em conta hoje | Extrato das contas de movimento, sem a reserva | Sem valor nesta série. A clínica ilustrativa fixa o mês fechado, sem saldo bancário |
| Recebível por data de crédito | Demonstrativo de cada operadora e agenda da adquirente | Sem valor nesta série. O mês tem R$ 86.580,00 de convênio e R$ 222.200,00 de particular, sem datas |
| Folha, encargos e repasse do período | Folha fechada e produção por profissional | R$ 167.746,88 |
| Impostos com vencimento no período | Guias emitidas pelo contador | R$ 52.129,13 |
| Dias até o próximo crédito relevante | Calendário contratado com cada operadora | Sem valor nesta série. Sai do contrato de cada operadora |
Os R$ 167.746,88 são a folha das carteiras assinadas somada aos encargos e ao repasse, R$ 28.400,00 mais R$ 8.804,00 mais R$ 130.542,88. Três dos cinco números não existem na clínica ilustrativa, porque ela fixa um mês fechado, sem datas de crédito. Eles saem do seu extrato e dos seus contratos.
Quem já mantém DRE de caixa tem a maior parte do trabalho pronta. Quem ainda não mantém precisa entender antes a diferença entre a DRE e o fluxo de caixa. E quem mantém a DRE de caixa e mesmo assim não enxerga para onde o dinheiro foi tem o diagnóstico das dez linhas em clínica faturando bem e sem lucro.
As três retiradas que o dono soma num número só
Quase toda clínica calcula a retirada olhando para o pró-labore, e às vezes soma a distribuição. A terceira quase nunca é contada, porque fica escondida dentro do custo fixo.
Pró-labore: quando sai, sobre o que incide e por que ele é custo fixo
O pró-labore remunera o trabalho do sócio na própria empresa. Tem valor definido pelos sócios e sai independentemente do resultado. Isso faz dele custo fixo, e ele precisa entrar no ponto de equilíbrio junto com aluguel e folha administrativa.
Na clínica ilustrativa desta série o pró-labore é de R$ 18.000,00 no mês. A contribuição patronal sobre ele, de R$ 3.600,00, ocupa linha própria dentro do mesmo custo fixo. As duas somam R$ 21.600,00 de custo fixo mensal criado pela remuneração do sócio.
A Lei 8.212/1991 enquadra o sócio que presta serviço à própria empresa como contribuinte individual, no artigo 12, inciso V, alínea “f”. O artigo 28 define a base de incidência. A empresa retém no pagamento e recolhe depois.
O pró-labore carrega duas contribuições distintas, e confundi-las derruba o cálculo do teto. A primeira sai do bolso do sócio: 11% de desconto do contribuinte individual, sobre a base limitada ao teto do salário de contribuição. Essa alíquota não muda com o anexo.
A segunda sai do caixa da clínica: a contribuição patronal de 20%, do artigo 22, inciso III, da mesma lei. Ela fica dentro da guia única em alguns anexos do Simples Nacional. Em outros casos é recolhida à parte, entre eles o Lucro Presumido, que é o regime da clínica desta série. Qual é o seu caso, o contador confirma.
Distribuição de lucros: o que precisa existir antes de distribuir
A distribuição depende de duas condições simultâneas. Precisa existir lucro apurado, condição contábil. E esse lucro precisa ter virado dinheiro em conta, condição financeira. É comum a primeira existir sem a segunda.
Na clínica ilustrativa desta série a primeira condição já falha. O mês fechou com R$ 2.892,61 negativos, e a distribuição do mês é R$ 0,00.
O artigo 10 da Lei 9.249/1995 é a base da isenção do imposto de renda sobre lucro distribuído. Desde 1º de janeiro de 2026, a Lei 15.270/2025 criou uma retenção de 10% na fonte. Ela alcança o lucro pago por uma mesma pessoa jurídica a uma mesma pessoa física residente, quando o total pago no mês passa de R$ 50.000. A retenção incide sobre o valor total pago naquele mês, sem dedução. Ela não alcança apenas a parcela que excede o limite. Quem decide a aplicação ao seu caso é o contador.
Isso cria um degrau, e o degrau tem efeito de caixa. Distribuir R$ 50.000 num mês não gera retenção. Distribuir R$ 50.001 no mesmo mês gera R$ 5.000,10, porque os 10% alcançam o valor inteiro. Um real a mais custa mais de cinco mil. Quem decide a retirada mês a mês precisa saber onde está esse degrau antes de assinar a transferência.
A terceira retirada: o cartão da clínica pagando despesa pessoal
São despesas pessoais que circulam pela conta e pelo cartão da pessoa jurídica. Na classificação do extrato, elas ficam espalhadas por material de consumo, despesa administrativa e marketing.
Para achá-las, pegue extrato e fatura dos últimos três meses. Marque cada lançamento que você não justificaria como necessário ao atendimento. Some o que sobrou marcado.
| Lançamento | Onde costuma estar classificado |
|---|---|
| Combustível e pedágio do carro da família | Despesa com veículo |
| Linhas de celular de familiares | Telefonia |
| Assinaturas de streaming e aplicativos | Software e sistemas |
| Supermercado | Material de consumo |
| Mensalidade de curso de filho | Treinamento |
| Parcela de viagem | Despesa de viagem |
| Academia e plano pessoal | Benefícios |
O custo fixo da clínica ilustrativa desta série tem onze linhas, todas classificadas, e nenhuma delas é despesa pessoal. A terceira retirada dela é R$ 0,00. No seu extrato ela só é zero depois de você conferir.
Achar essas linhas depende de classificar o extrato por CPF e por CNPJ. O nome do favorecido duplica a mesma pessoa entre física e jurídica, e espalha a terceira retirada por várias rubricas. O método de classificação, com a linha “a confirmar” para pagamento recorrente sem vínculo identificado, está em clínica faturando bem e sem lucro.
Quadro comparativo das três, com efeito no caixa e no resultado
| Critério | Pró-labore | Distribuição de lucros | Despesa pessoal pela conta da clínica |
|---|---|---|---|
| Natureza | Remuneração do trabalho do sócio | Remuneração do capital investido | Retirada informal, sem rubrica própria |
| Periodicidade | Mensal e fixa | Livre, conforme apuração | Diária e difusa |
| Onde aparece na DRE de caixa | Custo fixo, acima do resultado | Abaixo da linha, depois do resultado | Espalhada em rubricas de custo |
| Efeito no caixa | Sai em duas datas: líquido no pagamento e retenções e patronal no recolhimento | Sai integral na data do pagamento | Sai pulverizada ao longo do mês |
| O que incide sobre ela | Desconto de 11% do contribuinte individual, imposto de renda na fonte e, quando devida fora da guia única, contribuição patronal de 20% (Lei 8.212/1991, art. 22, III) | Isenção do art. 10 da Lei 9.249/1995, com retenção de 10% da Lei 15.270/2025 sobre o total pago no mês quando ele passa de R$ 50.000 | Nada é apurado, porque a saída não é reconhecida como retirada |
| O que acontece quando estoura | Sobe o ponto de equilíbrio | Consome o caixa que sustenta o ciclo do recebível | Infla o custo aparente e distorce a margem por serviço |
| Quem decide o valor | Sócios, dentro do teto de caixa | Sócios, limitado ao lucro apurado e ao caixa | Ninguém decide, e por isso ela cresce |
| Valor no mês da clínica ilustrativa | R$ 18.000,00, mais R$ 3.600,00 de patronal | R$ 0,00 | R$ 0,00 |
Some as três no mês da clínica ilustrativa desta série. São R$ 18.000,00 de pró-labore, R$ 0,00 de distribuição e R$ 0,00 de despesa pessoal. Some ainda a patronal de R$ 3.600,00, que sai do caixa por causa do sócio sem chegar ao bolso de ninguém. O mês custou R$ 21.600,00 de remuneração de sócio.
O mesmo mês abriu espaço de R$ 18.707,39 para essa remuneração. A conta está no passo 7. A diferença entre os dois números é R$ 2.892,61, que é exatamente o resultado negativo do mês.
Por que o lucro do mês ainda não está na conta: o recebível de convênio
Da guia enviada ao dinheiro na conta
Entre o atendimento e o crédito passam cerca de 58 dias, pelo ciclo detalhado em dinheiro parado no convênio. Aquela página tem a linha do tempo dos oito marcos, o que a norma exige do contrato e o custo desse prazo.
Para o cálculo do teto interessa o que o ciclo produz. O valor de convênio só entra na conta quando existe demonstrativo com data de crédito. O custo daquele atendimento saiu do caixa semanas antes.
Quanto do resultado do mês ainda está preso em recebível
Resultado que virou caixa = resultado apurado no mês – produção de convênio ainda não creditada + créditos recebidos neste mês de meses anteriores.
Um mês fecha com resultado alto e caixa apertado quando a produção de convênio cresceu. Fecha com resultado modesto e caixa folgado quando cai o crédito de dois ciclos represados. As duas demonstrações respondem perguntas distintas, como está em qual a diferença entre lucro e fluxo de caixa.
Na clínica ilustrativa desta série, o convênio do mês é de R$ 86.580,00 brutos, 28,04% do faturamento. Descontada a glosa final de R$ 3.463,20, sobram R$ 83.116,80 a creditar. A série não fixa as datas em que esse valor cai.
O aging por operadora e por data de crédito
| Situação do valor | Entra no teto | Motivo |
|---|---|---|
| Demonstrativo conferido, com data de crédito dentro do período | Sim | Existe documento com valor e data |
| Lote em fechamento, ainda sem demonstrativo | Não | O valor conferido ainda não existe |
| Glosado, com recurso aberto dentro do prazo | Não | Valor sem data de crédito fica fora dos dois lados |
| Glosa final, com recurso vencido ou indeferido | Nunca | Deixou de ser recebível |
| Parcela de cartão com agenda confirmada pela adquirente | Sim | Agenda confirmada, sem glosa |
| Particular à vista já recebido | Sim | Já está dentro do saldo da linha 1 do quadro |
Monte a sua tabela com cinco colunas: fonte pagadora, competência, valor em aberto, data prevista de crédito e situação. Use a coluna de situação com os mesmos seis rótulos acima. A agenda da adquirente é confirmada e não sofre glosa, o que a torna uma previsão bem mais firme que a de operadora.
Os 7 passos do cálculo, com exemplo fechado
Os sete passos atravessam a clínica ilustrativa desta série, a mesma das outras cinco páginas. Todos os valores são construídos para a série e nenhum deles é recalculado aqui.
| Premissa | Valor adotado |
|---|---|
| Estrutura | 4 salas, 12 horas por dia, 24 dias por mês |
| Horas de sala abertas | 288 por sala, 1.152 no mês |
| Horas ocupadas | 720, ocupação de 62,50% |
| Modalidades | Consulta médica, fisioterapia, psicologia e odontologia, em 1.600 atendimentos |
| Receita bruta do mês | R$ 308.780,00 |
| Mix de fontes pagadoras | R$ 86.580,00 de convênio (28,04%) e R$ 222.200,00 de particular (71,96%) |
| Regime tributário | Lucro Presumido, sem equiparação hospitalar, presunção de 32% |
| Premissa de glosa | 4% sobre o faturamento de convênio |
| Premissa de inadimplência | 1,5% sobre o faturamento particular |
| Premissa de taxa de meio de pagamento | 2,2% sobre o faturamento particular |
| Remuneração do sócio | Pró-labore de R$ 18.000,00 e patronal de R$ 3.600,00, ambos dentro do custo fixo |
| Dívida e investimento contratado | Sem valor nesta série |
| Venda de pacote no mês | R$ 0,00 |
Passo 1: separar saldo em conta de resultado do mês
Saldo em conta é estoque na data de hoje. Resultado do mês é fluxo de trinta dias. Somar os dois é o erro mais comum da primeira rodada.
A clínica ilustrativa desta série fixa o mês fechado e não publica saldo bancário. Os sete passos abaixo atravessam o mês dela em regime de caixa. O seu saldo de abertura entra pela linha 1 do quadro, mais adiante.
Passo 2: apurar o mês em regime de caixa
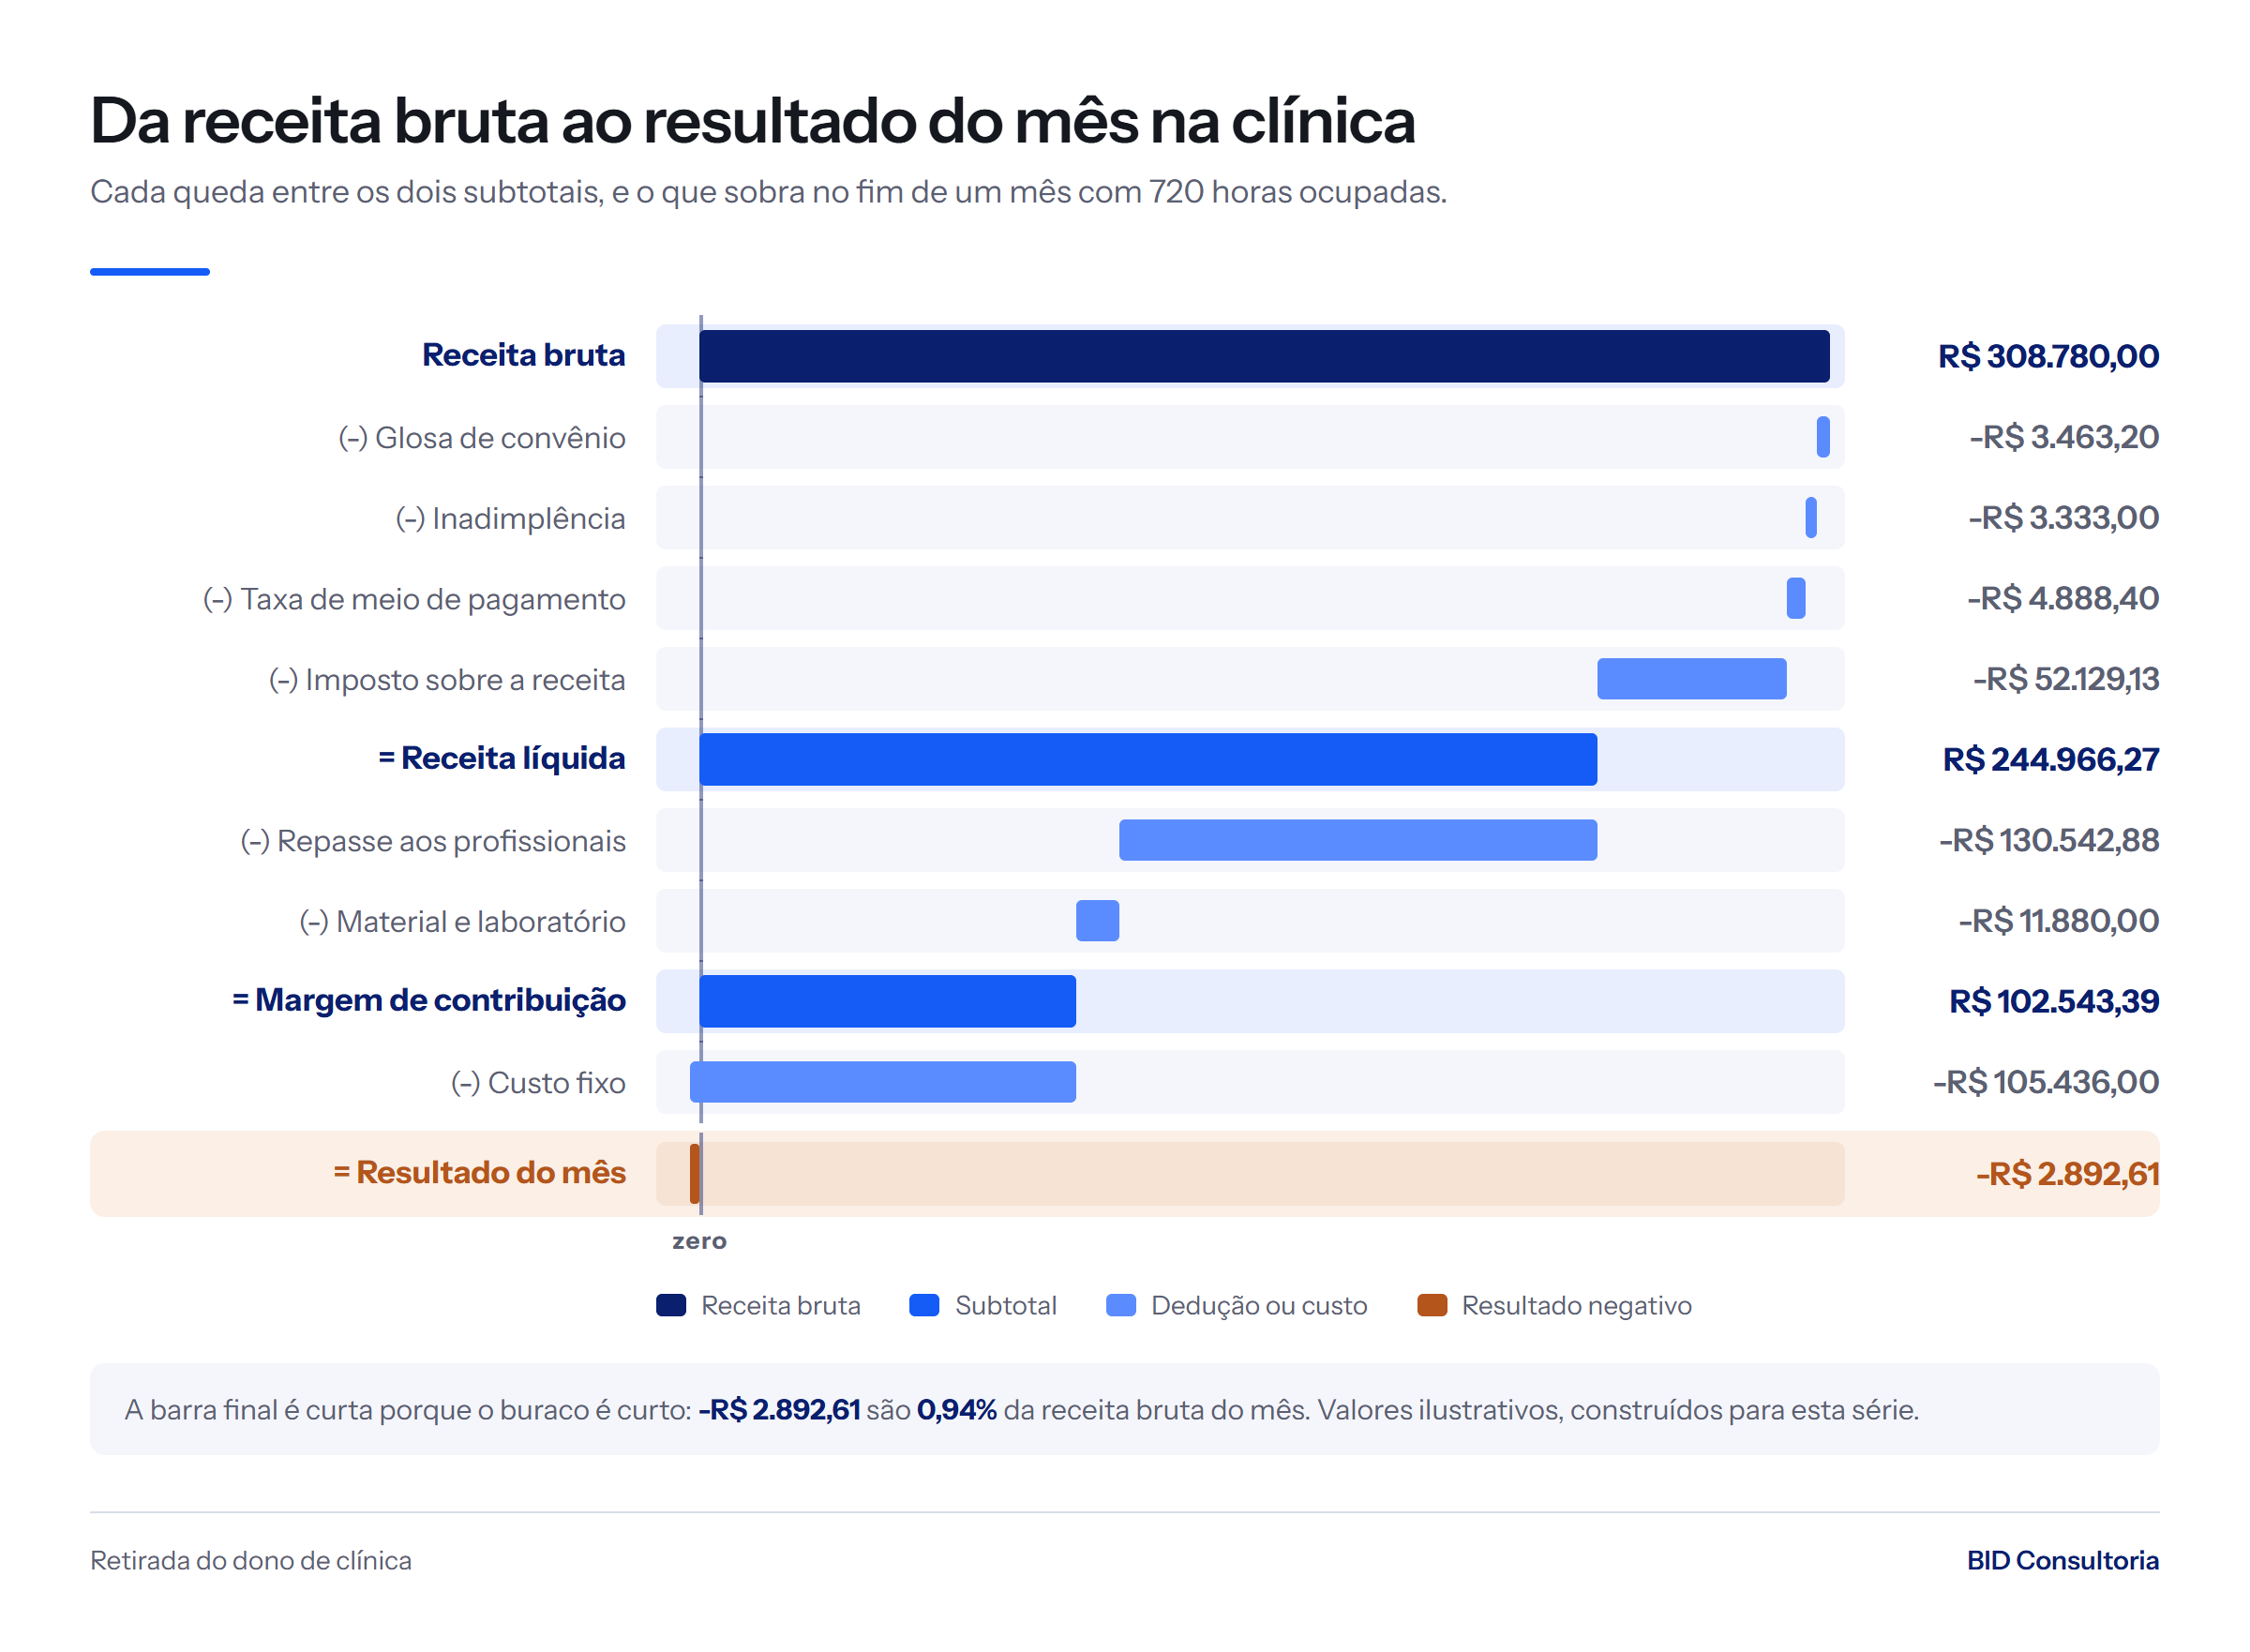
A tabela abaixo mistura a produção do mês com o desembolso do mês, e por isso carrega três subtotais separados: a receita líquida, a margem de contribuição e o resultado. Entra o que tem data de crédito confirmada em documento. Sai o que tem data de vencimento contratada. O que não tem data em documento fica fora dos dois lados.
| Linha | Valor |
|---|---|
| Receita bruta | R$ 308.780,00 |
| Glosa final, 4% sobre o convênio | R$ 3.463,20 |
| Inadimplência, 1,5% sobre o particular | R$ 3.333,00 |
| Taxa de meio de pagamento, 2,2% sobre o particular | R$ 4.888,40 |
| Imposto sobre a receita, alíquota efetiva de 16,88% | R$ 52.129,13 |
| = Receita líquida | R$ 244.966,27 |
| Repasse aos profissionais | R$ 130.542,88 |
| Material e laboratório | R$ 11.880,00 |
| = Margem de contribuição, 33,21% da receita bruta | R$ 102.543,39 |
| Custo fixo, abaixo da linha | R$ 105.436,00 |
| = Resultado do mês | R$ 2.892,61 negativos |
O imposto do mês abre em seis guias. São IRPJ de R$ 14.821,44, adicional de IRPJ de R$ 7.880,96 e CSLL de R$ 8.892,86. São ainda PIS de R$ 2.007,07, COFINS de R$ 9.263,40 e ISS de R$ 9.263,40. A soma das seis é os R$ 52.129,13 da tabela.
Para o cálculo do teto, o custo fixo precisa ser aberto em quatro blocos. O bloco da remuneração do sócio sai do quadro e vai para baixo dele, porque é a própria retirada que estamos medindo.
| Bloco | Valor no mês |
|---|---|
| Folha das carteiras assinadas e encargos sobre ela | R$ 37.204,00 |
| Provisão de 13º e férias com encargos | R$ 4.732,00 |
| Demais custos fixos, fora a remuneração do sócio | R$ 41.900,00 |
| Pró-labore e contribuição patronal sobre ele | R$ 21.600,00 |
| Total do custo fixo do mês | R$ 105.436,00 |
A conferência do mês fechado é outra tarefa e acontece depois. Quando o mês fecha, a DRE de caixa é reconstruída lançamento a lançamento do extrato. Ela fecha com uma identidade que precisa bater na casa do centavo. Saldo inicial mais movimento do período é igual ao saldo final do extrato.
Passo 3: mapear o recebível por data de crédito
Este passo não muda o saldo. Ele define o passo 4. A pergunta dele é quantos dias separam o último crédito relevante de operadora do próximo.
A clínica ilustrativa desta série não traz esse intervalo. Ela fixa o mês fechado, com R$ 83.116,80 de convênio a creditar depois da glosa final, sem as datas. No seu caso o intervalo sai do calendário de cada contrato, e a tabela de critérios do bloco anterior diz o que entra e o que fica fora.
Passo 4: travar a reserva de ciclo e o serviço de pacote a entregar
Duas travas saem do teto neste passo. A primeira cobre os dias sem crédito. A segunda cobre o dinheiro que entrou de pacote e ainda tem serviço para entregar.
- Custo operacional diário. Na clínica desta série, custo fixo mais repasse mais material somam R$ 247.858,88. Divididos por 30 dias corridos, dão R$ 8.261,96 por dia.
- Dias até o próximo crédito relevante. Multiplique o custo diário por esse número de dias. A clínica desta série não tem esse intervalo fixado, e por isso a reserva exigida dela não existe como número.
- Margem para glosa acima do esperado. A premissa de 4% sobre o convênio já foi descontada no passo 2, em R$ 3.463,20. A margem da reserva cobre a glosa que passar disso, e o tamanho dela sai da sua própria série de demonstrativos. A estatística da ANS, a dispersão entre operadoras e o motivo pelo qual ela serve como régua de comparação estão em convênio ou particular.
Dois limites dessa conta precisam estar escritos. A reserva cobre folha, repasse e custo fixo dos dias sem crédito. Guia de imposto com vencimento dentro da janela entra à parte, somada à reserva. E o multiplicador é de dias corridos, porque o custo fixo corre em dias corridos. Quem preferir contar em dias úteis precisa dividir o custo pelo mesmo denominador que vai multiplicar.
A reserva de ciclo é um estoque que se constitui uma vez e se mantém. Do teto sai apenas a diferença entre a exigida e a que já existe. No primeiro mês do cálculo, a reserva inteira entra de uma vez e o teto costuma dar negativo. Isso informa o tamanho do descasamento.
A segunda trava é o serviço de pacote ainda não entregue. Na clínica desta série ela é R$ 0,00, porque o mês não teve venda de pacote. A receita bruta dela é a soma de 1.600 atendimentos, atendimento a atendimento. A mecânica do pacote está no bloco próprio, mais adiante.
As duas travas deste passo somam R$ 0,00 no mês da clínica ilustrativa. No seu caso elas raramente somam zero.
Passo 5: provisionar 13º, férias, rescisão e o que vence uma vez por ano
A memória de cálculo vem das normas, sem percentual pronto. A gratificação natalina é um doze avos da remuneração por mês trabalhado, pela Lei 4.090/1962. As férias são trinta dias após cada período aquisitivo de doze meses, pela CLT, com o terço da Constituição, artigo 7º, inciso XVII. O FGTS de 8% incide sobre as duas verbas, pela Lei 8.036/1990, artigo 15.
Na clínica ilustrativa desta série essa provisão já tem linha própria dentro do custo fixo, em R$ 4.732,00. Ela já foi subtraída no passo 2, junto com o restante do custo fixo. Somá-la de novo aqui tiraria duas vezes o mesmo dinheiro do teto.
Rescisão entra quando existe decisão tomada. Os encargos que incidem sobre décimo terceiro e férias variam com o regime tributário, e a lista exata é do contador.
Este passo subtrai R$ 0,00 adicionais no mês da clínica ilustrativa.
Passo 6: abater dívida e investimento já contratado
Este passo trata do que está assinado e desembolsa antes do próximo crédito relevante. Empréstimo, consórcio, financiamento de equipamento e pedido assinado entram aqui. Compromisso assinado ocupa caixa antes de aparecer no extrato.
A clínica ilustrativa desta série não tem parcela de dívida nem investimento contratado. O custo fixo dela tem onze linhas e nenhuma é financeira. Esse campo não existe na série, e no seu caso ele sai dos contratos.
Quando o extrato traz a parcela cheia de um empréstimo e o contrato não está à mão, principal e juro não se separam. Nesse caso a parcela inteira fica abaixo da linha, e o texto declara isso. O resultado operacional deixa de ser penalizado pela amortização e de ser creditado pelo juro embutido nela.
Este passo subtrai R$ 0,00 no mês da clínica ilustrativa.
Passo 7: dividir o que sobrou entre pró-labore e distribuição
Chegamos ao número. A margem de contribuição do mês é R$ 102.543,39. O custo fixo sem a remuneração do sócio é R$ 83.836,00. A diferença entre os dois é o espaço do mês para a remuneração do sócio.
Espaço do mês: R$ 102.543,39 – R$ 83.836,00 = R$ 18.707,39. Esse valor precisa cobrir o pró-labore e a contribuição patronal sobre ele.
O pró-labore praticado é de R$ 18.000,00, e com a patronal de 20% ele custa R$ 21.600,00. O espaço do mês foi de R$ 18.707,39. A diferença é R$ 2.892,61, que é o resultado negativo do mês.
Com a patronal de 20% por cima, o pró-labore que caberia nesse espaço seria de R$ 15.589,49. A conta é R$ 18.707,39 dividido por 1,20. A tabela compara as duas colunas.
| Linha | Praticado: R$ 18.000,00 | Que caberia no mês: R$ 15.589,49 |
|---|---|---|
| Pró-labore bruto | R$ 18.000,00 | R$ 15.589,49 |
| Desconto do contribuinte individual, 11% sobre base limitada a R$ 8.475,55 | R$ 932,31 | R$ 932,31 |
| Base do imposto de renda na fonte | R$ 17.067,69 | R$ 14.657,18 |
| Imposto de renda retido na fonte | R$ 3.784,88 | R$ 3.121,99 |
| Pró-labore líquido no bolso do sócio | R$ 13.282,81 | R$ 11.535,19 |
| Retenções a recolher no mês seguinte | R$ 4.717,19 | R$ 4.054,30 |
| Contribuição patronal de 20% | R$ 3.600,00 | R$ 3.117,90 |
| Custo total para a clínica | R$ 21.600,00 | R$ 18.707,39 |
| Distribuição de lucro que cabe no mês | R$ 0,00 | R$ 0,00 |
As simulações usam as tabelas de 2026. O teto do salário de contribuição é R$ 8.475,55, pela Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026. A última faixa da tabela mensal do imposto de renda na fonte tem 27,5% e parcela a deduzir de R$ 908,73, pela Receita Federal, tabelas de 2026, consulta em 12/09/2026. O desconto de 11% sobre a base limitada ao teto é premissa deste texto, sujeita à verificação do contador.
A diferença de custo entre as duas colunas é R$ 2.892,61. Ela vem de R$ 2.410,51 de pró-labore bruto e de R$ 482,10 de patronal. No bolso do sócio a diferença é menor, R$ 1.747,62, porque parte do corte seria devolvida em retenção que deixaria de existir.
O desconto do contribuinte individual é idêntico nas duas colunas, porque as duas bases já estão acima do teto do salário de contribuição. Nos anexos III e V do Simples Nacional a patronal fica dentro da guia única. Nesse caso o espaço do mês seria ocupado só pelo pró-labore bruto. Confirmar qual cenário vale para a sua clínica é tarefa do contador.
A resposta do mês, então, é esta. O teto de retirada é o pró-labore de R$ 18.000,00 que já saiu dentro do custo fixo. A distribuição é R$ 0,00, e a Lei 15.270/2025 nem chega a ser consultada, porque não há valor a distribuir.
O que precisa mudar para existir distribuição
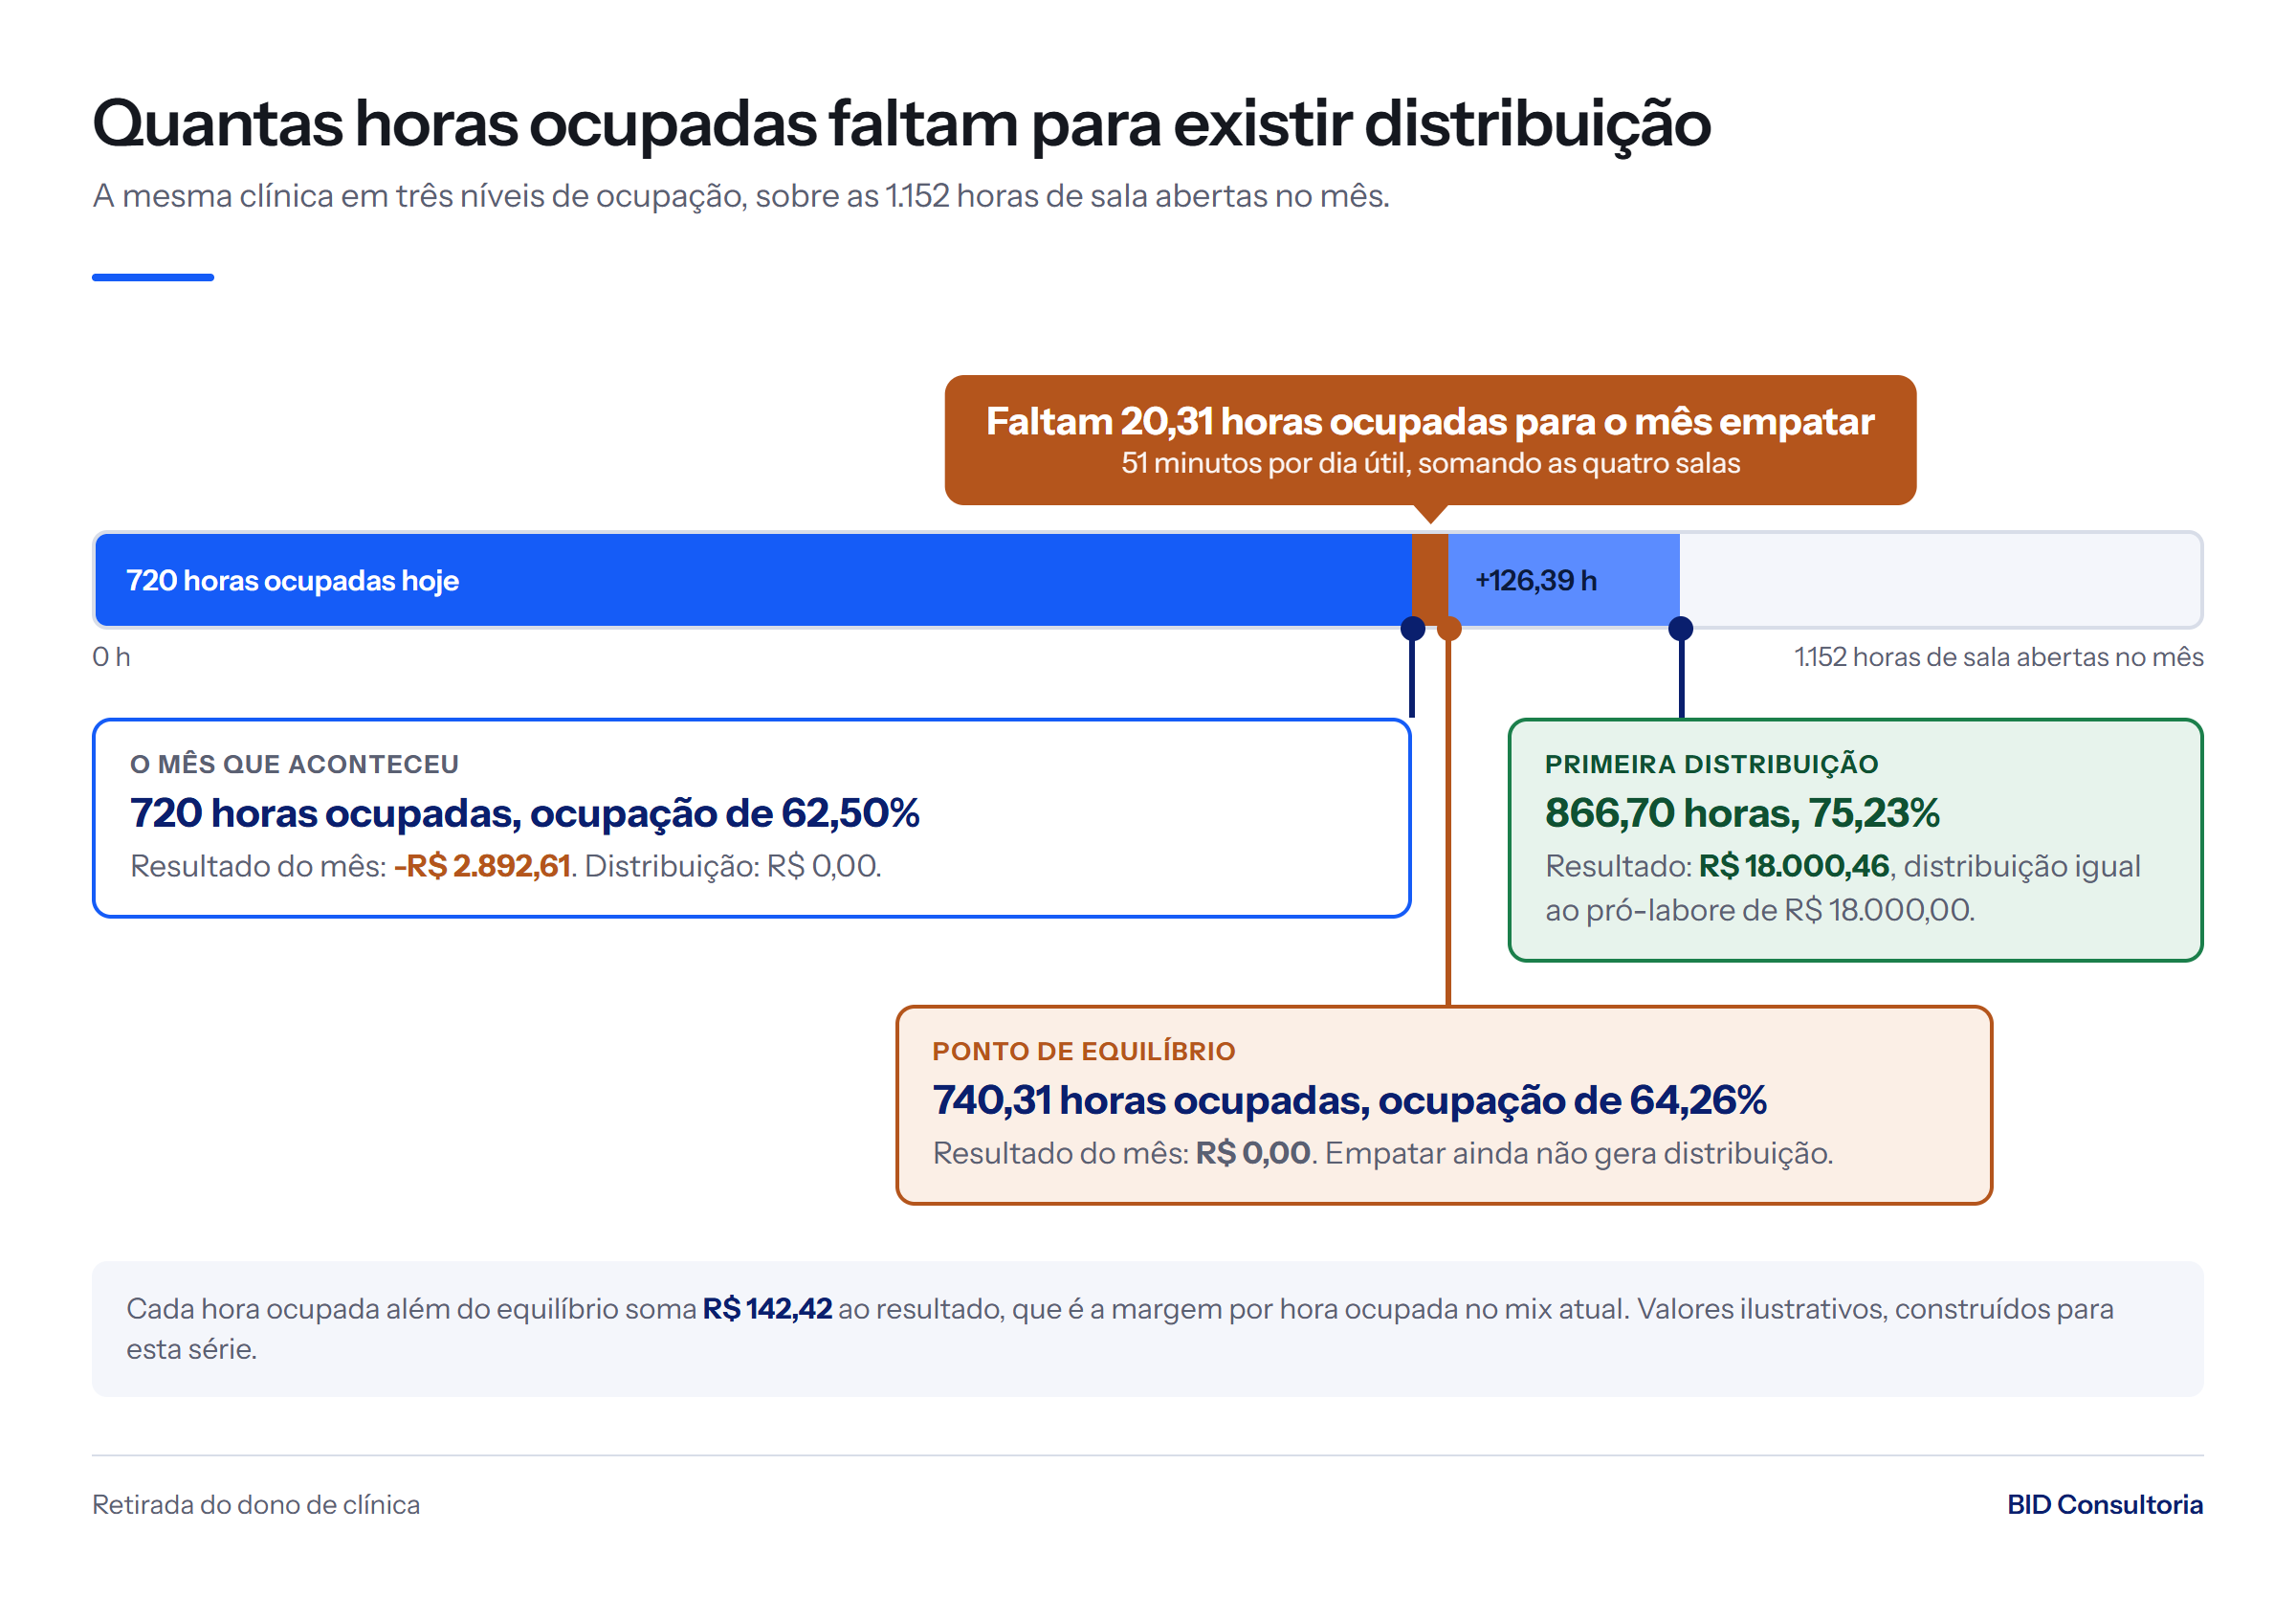
O ponto de equilíbrio da clínica desta série é 740,31 horas ocupadas, ocupação de 64,26% sobre as 1.152 horas de sala abertas. O mês teve 720 horas ocupadas. Faltam 20,31 horas ocupadas para o mês empatar.
Em minutos, isso é pouco. São 20,31 horas multiplicadas por 60 e divididas pelos 24 dias úteis do mês. Dá 51 minutos por dia útil, somando as quatro salas.
A margem por hora ocupada do mix atual é R$ 142,42. Multiplicada pelas 20,31 horas, ela dá R$ 2.892,55, que é o resultado negativo do mês a seis centavos de arredondamento. Qual hora você preenche muda o tamanho do esforço.
| Modalidade | Margem por hora de sala | Horas a mais para cobrir o resultado |
|---|---|---|
| Consulta médica | R$ 230,79 | 12,53 |
| Odontologia | R$ 156,95 | 18,43 |
| Fisioterapia | R$ 95,52 | 30,28 |
| Psicologia | R$ 57,61 | 50,21 |
| No mix atual do mês | R$ 142,42 | 20,31 |
Nas quatro modalidades o custo fixo continua o mesmo, porque a sala já está aberta e paga. As 432 horas de sala abertas e vazias do mês são o espaço aritmético dessa conta. Preencher a hora vazia não exige custo fixo novo, e é isso que torna essa alavanca diferente de todas as outras.
Empatar ainda não gera distribuição. No ponto de equilíbrio o resultado é R$ 0,00, e o que existe é o pró-labore de R$ 18.000,00 pago inteiro dentro do custo fixo. A distribuição começa a existir só depois das 740,31 horas.
Cada hora ocupada além do equilíbrio soma R$ 142,42 ao resultado, no mix atual. Para a distribuição do mês igualar o pró-labore, seriam necessárias mais 126,39 horas ocupadas. A conta é R$ 18.000,00 dividido por R$ 142,42, e o produto de volta é R$ 18.000,46.
Isso põe a clínica em 866,70 horas ocupadas, ocupação de 75,23%. A tabela dos três níveis de ocupação, no último bloco, mostra os três pontos lado a lado. Antes dela, quatro travas precisam estar de pé.
A divisão entre pró-labore e distribuição mexe ainda em quatro coisas fora do caixa do mês. O Fator R e o anexo do Simples Nacional, tratados em custo da hora da clínica. A base previdenciária do sócio. A capacidade de comprovar renda. E a exigência de escrituração para distribuir acima da base presumida. As quatro estão nas perguntas do penúltimo bloco.
As 4 travas que ficam de pé antes de qualquer retirada
| Trava | Valor a reservar | Data exigida | O que acontece quando é furada |
|---|---|---|---|
| Folha das carteiras assinadas e encargos | R$ 37.204,00 | Data de cada vencimento | Multa, juro e risco trabalhista; a equipe descobre no mesmo dia |
| Repasse dos profissionais | R$ 130.542,88 | Conforme cada contrato | O profissional leva a agenda e a receita do mês seguinte cai |
| Impostos sobre a receita do mês | R$ 52.129,13 | Conforme cada guia | Multa e juro no caixa, e parcelamento que reduz o teto dos meses seguintes |
| Recomposição da reserva de ciclo | Sem valor nesta série | Até o fechamento do mês | A próxima janela sem crédito é fechada com crédito bancário |
As três travas com valor somam R$ 219.876,01, contra R$ 297.095,40 que entram no mês depois de glosa, inadimplência e taxa de meio de pagamento. Elas sozinhas consomem 74% do dinheiro que entra.
Folha e encargos do dia 5
Esta trava precisa estar coberta pelo saldo de abertura somado às entradas confirmadas dos primeiros dias do mês. Folha que só fecha com o crédito da segunda quinzena já é sinal de ciclo apertado. Isso vale mesmo em mês que fecha positivo.
Repasse dos profissionais e a data em que ele vence
Atrasar repasse é a primeira reação quando o caixa aperta, e custa mais do que as outras três travas. Na clínica desta série o repasse é R$ 130.542,88, a maior saída do mês. O profissional que fica sem receber leva a agenda para outra clínica, e a agenda é a receita do mês seguinte.
A dor depende da composição do pagamento. A parte que acompanha a hora entregue, como o pagamento por sessão, sai junto com a receita. A parte que não acompanha nada, como salário fixo e pacote mensal fechado, permanece integral. Quanto maior essa segunda parte, mais dói cada hora de sala vazia.
Impostos do mês e os que vencem fora do mês
Separe as guias em dois grupos. As que vencem no período entram como saída do passo 2. As que vencem fora dele, como parcelamentos e tributos anuais, entram na provisão do passo 5. Somar os dois grupos num lugar só subtrai duas vezes o mesmo dinheiro ou deixa uma guia descoberta.
Reserva de ciclo: quantos dias de operação o caixa precisa cobrir
A reserva responde a duas perguntas. Quantos dias a clínica opera sem crédito relevante, e quanto custa manter a operação de pé nesses dias. O custo diário da clínica desta série é R$ 8.261,96, e o número de dias sai do seu contrato.
O dimensionamento da necessidade de capital de giro que sustenta esse intervalo está em dinheiro parado no convênio, com o custo de cada dia de prazo. Para entrar no cálculo do teto, esse dinheiro precisa de liquidez diária, sacável em qualquer dia útil sem carência e sem perda. Onde deixá-lo é decisão de investimento, e esta página não trata disso.
Ferramenta gratuita
O quadro de 13 linhas, preenchido
A calculadora de teto de retirada faz este quadro inteiro: você digita as 13 linhas e ela devolve o espaço do mês, o pró-labore que cabe e quanto sobra para distribuição.
O quadro de teto de retirada, 13 linhas para preencher
As 13 linhas e de onde vem cada dado
| Linha | Descrição | De onde vem o dado | Mês da clínica ilustrativa |
|---|---|---|---|
| 1 | Saldo livre em conta na data do cálculo | Extrato das contas de movimento, sem a reserva | Sem valor nesta série |
| 2 | Particular creditado no período, líquido de inadimplência e taxa | Agenda confirmada e agenda de recebíveis da adquirente | R$ 213.978,60 |
| 3 | Convênio creditado no período, líquido da glosa final | Demonstrativo de cada operadora com data | R$ 83.116,80 |
| 4 | Pacote recebido no período | Contratos de pacote assinados no mês | R$ 0,00 |
| 5 | Repasse com vencimento no período | Produção por profissional e regra do contrato | R$ 130.542,88 |
| 6 | Folha das carteiras assinadas, encargos e benefícios | Folha fechada do mês | R$ 37.204,00 |
| 7 | Impostos sobre a receita com vencimento no período | Guias emitidas pelo contador | R$ 52.129,13 |
| 8 | Demais custos fixos do período, fora a remuneração do sócio | Classificação do extrato, linha a linha | R$ 41.900,00 |
| 9 | Material e laboratório do período | Notas de insumo e de laboratório | R$ 11.880,00 |
| 10 | Dívida e investimento contratado até o próximo crédito | Contratos de crédito e pedidos assinados | Sem valor nesta série |
| 11 | Provisão do mês para o que vence uma vez por ano | Memória de cálculo do passo 5 | R$ 4.732,00 |
| 12 | Recomposição da reserva de ciclo | Reserva exigida menos reserva existente | Sem valor nesta série |
| 13 | Serviço de pacote ainda a entregar | Recebido de pacote menos sessões já entregues | R$ 0,00 |
| 14 | Espaço do mês para a remuneração do sócio | Linhas 1 a 4 menos linhas 5 a 13 | R$ 18.707,39 |
As linhas 2 e 3 somam R$ 297.095,40, que é o dinheiro que entra depois de glosa, inadimplência e taxa. As linhas 5 a 13 somam R$ 278.388,01. A diferença entre os dois blocos é a linha 14, R$ 18.707,39, o mesmo número do passo 7 por outro caminho.
A linha 14 ainda não é o teto de retirada. Ela precisa cobrir o pró-labore e a patronal de 20% sobre ele. No mês da série, esses dois custam R$ 21.600,00 e não cabem na linha 14. O teto é o pró-labore de R$ 18.000,00 já pago, e a distribuição é R$ 0,00.
Três linhas do quadro não existem na clínica desta série. Se existissem, elas reduziriam a linha 14 e agravariam o mês. Nenhuma delas pode aumentar o teto.
Como usar o quadro em mês de pacote e em mês de 13º
Em mês de venda forte de pacote, a linha 4 sobe e a linha 13 sobe junto. Só a parte já entregue chega à linha 14. Quem preenche o quadro sem a linha 13 erra o teto para cima em todo mês de venda de pacote.
Em mês de décimo terceiro, a provisão da linha 11 vira saída na linha 6. Com provisão feita nos onze meses anteriores, o dinheiro já está em conta e o teto quase não sente. Sem provisão, o teto de novembro e de dezembro absorve o valor cheio de uma vez, e costuma dar negativo.
O que fazer quando o teto dá negativo
Teto negativo indica que a clínica está financiando a operação com alguma coisa. A ordem abaixo procura a causa antes de mexer no sintoma.
- Hora de sala vazia. Na clínica desta série faltam 20,31 horas ocupadas para empatar, com 432 horas de sala abertas e vazias no mês. É a alavanca mais barata, porque o custo fixo dessas horas já foi pago.
- Glosa em aberto e recurso no prazo. Levante o glosado dos últimos três ciclos e veja quais recursos ainda cabem no prazo. É a alavanca mais rápida, porque o serviço já foi entregue e o custo já ocorreu.
- Base de repasse. Confira se o repasse é calculado sobre o faturado ou sobre o efetivamente recebido. A primeira base paga ao profissional uma receita que a clínica ainda não tem. A comparação entre as duas está em percentual de repasse da clínica.
- Preço do canal de menor margem. Apure a margem de contribuição por canal, tirando de cada receita o custo variável e o imposto sobre ela. A decisão de mudar o mix depende também do custo de aquisição do paciente particular, tratado em convênio ou particular.
- Custo fixo. Aqui a decisão trata de capacidade: se uma sala, um turno ou uma linha de serviço deve ser aberta ou fechada.
- Renegociação de dívida. Alongar prazo alivia o caixa do mês e aumenta o custo total. Vale quando compra tempo para as alavancas anteriores.
- Suspender ou reduzir a retirada. Última alavanca e a mais cara, porque deixa a causa de pé. Resolve o mês e devolve o mesmo problema no seguinte.
O custo fixo fica abaixo da linha nessa apuração, sem rateio dentro do procedimento. Dividir custo fixo por número de atendimentos faz o custo unitário subir toda vez que o volume cai. A espiral que isso produz, e a conta que mostra por que a alavanca real costuma ser preencher a capacidade vazia, está em custo da hora da clínica.
Retirada em mês de pacote: o dinheiro que entrou inteiro e o serviço que falta entregar
Pacote de sessões em fisioterapia, psicologia, nutrição e estética
O mês da clínica ilustrativa desta série não teve venda de pacote. A mecânica abaixo usa um recorte construído com o preço particular de fisioterapia dela, R$ 150,00 por sessão. O recorte serve para mostrar a conta, e não altera nenhum número da série.
O paciente paga dez sessões de uma vez. O dinheiro entra inteiro no mês da venda. A obrigação de entregar fica de pé por seis a doze semanas. O custo dessas sessões, que inclui sala, profissional, repasse e insumo, ainda vai ocorrer nessas semanas.
Quanto do pacote ainda é serviço a entregar
| Linha | Memória de cálculo | Valor |
|---|---|---|
| Recebido à vista no mês | 10 sessões a R$ 150,00 | R$ 1.500,00 |
| Sessões já entregues até o fechamento | 3 sessões a R$ 150,00 | R$ 450,00 |
| Sessões a entregar | 7 sessões a R$ 150,00 | R$ 1.050,00 |
| Pode entrar no teto do mês | Recebido menos sessões a entregar | R$ 450,00 |
| Fica travado | Serviço a entregar e devolução possível | R$ 1.050,00 |
O custo direto das sete sessões restantes tem duas partes. O insumo de fisioterapia da série é R$ 3,00 por atendimento, o que dá R$ 21,00. O repasse contratado da fisioterapia é de 40%, e a base dele, faturado ou recebido, é a regra de cada contrato. Qual base o seu contrato adota está tratado em percentual de repasse da clínica.
Como o pacote muda o teto do mês
Essa é a trava aplicada no passo 4 e lançada na linha 13 do quadro. Os valores travados continuam na conta e continuam disponíveis para pagar a operação. Eles deixam de estar disponíveis para retirada por dois motivos.
O primeiro é o custo direto das sessões restantes, que vai ocorrer com o dinheiro já recebido. O segundo é a devolução do pacote interrompido, no que estiver escrito no contrato. O que o seu contrato prevê, e o que a legislação de consumo impõe sobre ele, é pergunta para o advogado. Para o cálculo do teto o efeito é o mesmo: esse dinheiro pode ter que sair.
Existe ainda um descasamento de ritmo que só aparece no terceiro mês. A receita entra de uma vez, e o repasse é pago por sessão realizada. O mês da venda fica com receita cheia e repasse baixo. Os dois seguintes ficam com repasse cheio e receita zero daqueles pacotes. Quem calcula o teto sem essa trava retira no mês bom o dinheiro que vai faltar depois.
Os 5 sinais de que você vinha retirando acima do teto
Antecipar recebível todos os meses
Antecipar uma vez resolve um descasamento pontual. Antecipar todo mês significa que a retirada está sendo financiada por operação de crédito com taxa. Essa taxa virou custo fixo dentro da linha 8 do quadro. Quanto custa cada dia de prazo antecipado, com as taxas médias por modalidade publicadas pelo Banco Central, está em dinheiro parado no convênio.
Usar limite de conta para fechar a folha
A linha de crédito mais cara costuma ser a mais usada, porque já está contratada e dispensa conversa com o gerente. Trocar conta garantida por capital de giro contratado muda o custo do mesmo dinheiro pelo mesmo prazo. A comparação de taxas entre as modalidades está na mesma página do ciclo do convênio.
O sinal de gestão aqui é a recorrência. Limite usado todo mês, na mesma semana do mês, descreve um descasamento estrutural.
Atrasar o repasse dos profissionais
Este é o sinal mais grave, porque antecipa uma queda de receita. O diagnóstico trata de ciclo: a clínica paga o profissional antes de receber da fonte pagadora, sem reserva para cobrir o intervalo. A correção está no passo 4 do cálculo.
Parcelar imposto de rotina
Parcelar tributo por evento extraordinário é decisão de gestão. Parcelar o tributo de rotina todo trimestre indica caixa comprometido antes de a guia vencer. A parcela de hoje some, e as doze seguintes reduzem o teto de doze meses. A decisão fiscal do parcelamento é do contador.
A conta PJ zerar sempre antes do mesmo dia do mês
Se a conta zera sempre em torno do dia 12, esse dia é o retrato do seu ciclo de caixa. As entradas confirmadas até ali cobrem as saídas até ali, e o resto depende do crédito seguinte. A distância entre esse dia e o próximo crédito relevante, multiplicada pelo custo operacional diário, é o tamanho da sua reserva de ciclo. A conta de quanto sobra depois de tudo que já tem dono está em o que é fluxo de caixa livre.
Onde termina a resposta da BID e começa a do contador
A BID responde quanto cabe sair do caixa e em que data, com base no extrato, no aging de recebível e nas obrigações com vencimento. O contador responde como essa retirada deve ser estruturada do ponto de vista fiscal e societário. As duas respostas são necessárias, e a segunda fica melhor quando a primeira chega pronta.
O que a BID responde: efeito no caixa e no resultado
Quanto entra, com que data, quanto sai, o que fica travado e o que sobra. O método é o da DRE de caixa, construída lançamento a lançamento do extrato, descrito em como elaborar fluxo de caixa pelo método direto.
O que é do contador: enquadramento, Fator R, anexos, equiparação hospitalar e distribuição isenta
Cinco temas ficam do lado do contador, e todos mudam o resultado do seu cálculo. O enquadramento tributário. O Fator R, que define o anexo aplicável no Simples Nacional pela relação entre folha e receita. A equiparação a serviços hospitalares no Lucro Presumido. A exigência de escrituração regular para distribuir acima da base presumida. E a aplicação da retenção de 10% da Lei 15.270/2025.
A equiparação hospitalar está no artigo 15, parágrafo 1º, inciso III, alínea “a”, da Lei 9.249/1995. Ela exige organização como sociedade empresária, desde a Lei 11.727/2008, e atendimento às normas da Anvisa. O alcance da expressão foi definido pelo Superior Tribunal de Justiça no recurso repetitivo REsp 1.116.399, Tema 217, cuja tese exclui as simples consultas médicas. Quando reconhecida, a equiparação altera as bases de presunção de IRPJ e CSLL. O contador dimensiona em reais o que isso muda no mês.
As 6 perguntas para levar ao contador com o quadro já preenchido
| Pergunta | Linha do quadro que sustenta |
|---|---|
| Dado o espaço de R$ 18.707,39 deste mês, qual pró-labore minimiza o custo total? A contribuição patronal sobre ele está dentro da nossa guia única? | Linha 14 e a tabela das duas colunas do passo 7 |
| A clínica se enquadra no Fator R hoje? Qual pró-labore mudaria o anexo, e quanto isso custa ou economiza por mês? | Linhas 2 a 6 |
| A clínica atende aos requisitos de equiparação a serviços hospitalares no Lucro Presumido? Se atende, qual passa a ser a alíquota efetiva, comparada com os 16,88% de hoje? | Linhas 2, 3 e 7 |
| Existe exigência de escrituração contábil regular para distribuir acima da base presumida no nosso caso? Ela está sendo cumprida? | Linha 14 |
| Qual período de apuração sustenta a distribuição que fazemos: mensal, trimestral ou anual? Um mês negativo suspende a distribuição do trimestre inteiro? | Linha 14 |
| O que precisa constar em contrato social ou em ata para formalizar esta distribuição, sobretudo quando ela é desproporcional à participação? | Linha 14 |
Perguntas frequentes
Existe um percentual do faturamento que dá para retirar com segurança?
A clínica ilustrativa desta série fatura R$ 308.780,00 e tem teto de R$ 18.000,00, com distribuição zero. Isso é 5,83% do faturamento, e esse percentual não serve para nenhuma outra clínica.
Duas clínicas com o mesmo faturamento têm tetos muito diferentes. A que fatura quase tudo em particular à vista, sem recebível longo, tem teto alto e estável. A que fatura a maior parte em convênio, com prazo longo e glosa recorrente, tem teto baixo, porque precisa manter reserva para os dias sem crédito. O percentual único ignora exatamente o que separa as duas. A decisão de mudar o mix é outra conta, feita em convênio ou particular.
Posso retirar tudo que sobrou no mês?
O saldo do fim do mês contém dinheiro que já tem dono. Ele inclui a folha, o repasse e as guias com vencimento. Inclui também a provisão de décimo terceiro, a reserva até o próximo crédito e as sessões de pacote que ainda vão ser entregues. O saldo em conta é a linha 1 do quadro. O espaço para a retirada é a linha 14.
Quanto ganha o dono de uma clínica média?
Não localizei pesquisa de órgão público ou de entidade de classe que publique retirada de sócio de clínica no Brasil, com metodologia declarada e amostra conhecida. Os valores que circulam vêm de agregadores de vagas de emprego, que estimam salário de posição contratada a partir de anúncios e de declarações de usuários. Sócio não tem vaga anunciada e não declara retirada nessas bases. Usar esse número troca um cálculo que você pode fazer por uma estatística que mede outra coisa.
Sou sócio de 50% e o outro sócio atende mais. Como dividir?
São duas decisões independentes, e misturá-las cria conflito todo mês. A remuneração por produção paga o trabalho clínico de cada sócio, pela mesma regra aplicada aos demais profissionais. Ela entra na linha 5 do quadro, como custo, antes da linha 14.
A divisão de lucro remunera o capital, segue a participação societária ou o que estiver formalizado, e entra depois da linha 14. Quando o sócio que atende mais recebe só pela participação, ele financia a clínica com o próprio trabalho sem que ninguém tenha decidido isso.
Recebo de convênio em 60 dias. Dá para retirar sobre o que ainda não caiu?
O valor entra na linha 3 quando existe data de crédito confirmada no demonstrativo. Produção enviada sem demonstrativo conferido fica fora, e produção glosada com recurso aberto também. Retirar sobre recebível não creditado exige antecipar o recebível, com a taxa da modalidade contratada. Nesse caso o custo do crédito entra como saída, e a retirada fica menor.
O contador disse que posso distribuir. Por que o caixa não deixa?
As duas informações respondem perguntas diferentes e podem estar certas ao mesmo tempo. O contador apurou lucro em competência, que reconhece a receita quando o serviço foi prestado. O caixa registra o dinheiro quando ele entra no banco.
Entre os dois momentos está o ciclo do recebível, com cerca de 58 dias entre o atendimento e o crédito. O lucro pode existir e ainda estar dentro da operadora. A distribuição pode ser deliberada, e o pagamento dela respeita a linha 14.
O que muda quando esse quadro é fechado todo mês
A rotina mensal que sustenta o teto
| Tarefa | Quando | Entregável |
|---|---|---|
| Fechar o lote de cada operadora na data de corte | Data de corte de cada contrato | Remessa enviada com anexos completos |
| Conferir o demonstrativo contra o enviado e abrir recurso de glosa | Até 3 dias após o demonstrativo | Recursos protocolados dentro do prazo |
| Atualizar o aging de recebível por operadora e data | Toda sexta-feira | Planilha de cinco colunas atualizada |
| Fechar a DRE de caixa do mês anterior | Até o dia 5 | Conciliação fechada contra o saldo do extrato |
| Recalcular o teto de retirada do mês corrente | Até o dia 7 | Quadro de 13 linhas preenchido |
| Programar a retirada e a divisão entre pró-labore e distribuição | Até o dia 10 | Valor e data definidos antes do pagamento |
O mesmo mês em três níveis de ocupação
O que decide a existência de distribuição na clínica desta série é quanta hora de sala aberta tem atendimento dentro. A tabela repete o mesmo mês em três níveis, mantendo tudo o mais igual. O custo fixo é o mesmo nos três, com o pró-labore de R$ 18.000,00 e a patronal de R$ 3.600,00 dentro dele.
| Horas ocupadas no mês | Ocupação | Resultado do mês | Distribuição de lucro possível |
|---|---|---|---|
| 720,00, o mês da série | 62,50% | R$ 2.892,61 negativos | R$ 0,00 |
| 740,31, o ponto de equilíbrio | 64,26% | R$ 0,00 | R$ 0,00 |
| 866,70 | 75,23% | R$ 18.000,46 | R$ 18.000,46, limitada ao que estiver em conta |
A terceira linha é derivada das duas primeiras. Ela soma 126,39 horas ocupadas ao ponto de equilíbrio, a R$ 142,42 de margem por hora ocupada do mix atual. É o ponto em que a distribuição do mês iguala o pró-labore pago.
A distância entre a primeira e a segunda linha é de 20,31 horas, ou 51 minutos por dia útil somando as quatro salas. A distância entre a primeira e a terceira é de 146,70 horas. Nas duas, o custo fixo já está pago e as salas já estão abertas.
O segundo número que sai do mesmo preenchimento é a data mais apertada do mês. Projete saldo de abertura, entradas e saídas dia a dia e marque o dia de menor saldo. Se o saldo projetado nesse dia é menor que a folha, a retirada precisa ser programada para depois dele.
O que o Raio-X de 30 dias entrega
Se você preencheu o quadro e travou em três ou mais linhas por falta de dado, o problema está na base. O Raio-X de 30 dias da BID é o diagnóstico que produz essa base, e ele entrega quatro conjuntos de peças.
Um. O diagnóstico, que é a DRE de caixa dos últimos doze meses, classificada lançamento a lançamento do extrato e por beneficiário, com casamento por CPF e por CNPJ. Junto com ela vêm o custo por hora de sala aberta, por sala e por modalidade, com o denominador de horas e a unidade de cada modalidade declarados. Vêm também o mapa de ocupação com o mesmo denominador declarado e a relação de pendências de classificação para confirmar com você. Atendimento simultâneo e atendimento um a um não se comparam pela mesma unidade, e o motivo está em custo da hora da clínica.
Dois. Os controles e indicadores. São o plano de ação priorizado em reais e o painel definido junto com a clínica. Junto vem a rotina de fechamento mensal documentada, com quem faz o quê e em que dia do mês.
Três. O acompanhamento, com a DRE de caixa atualizada todo mês e o efeito de cada frente medido dentro do resultado.
Quatro. O apoio na implementação, até o fechamento virar rotina da equipe da clínica.
Três coisas ficam fora, e é melhor saber antes. A BID não faz a contabilidade da clínica e não substitui o contador nas decisões de enquadramento, anexo e escrituração. A BID não dá parecer jurídico, e contrato de pacote, contrato com operadora e rescisão vão para o advogado. E a BID não recomenda onde aplicar a reserva de ciclo, porque isso é aconselhamento de investimento.
O que o Raio-X faz é entregar o quadro de treze linhas preenchido com os seus números, com as perguntas do bloco anterior prontas para a reunião.
Depois do Raio-X, o BPO financeiro para médicos mantém o quadro vivo. A DRE de caixa é atualizada todo mês e o aging é conferido contra os demonstrativos. O painel é definido junto com a clínica, e o acompanhamento segue até o fechamento virar rotina da equipe.