
A resposta curta: o que a clínica retém sai do custo da hora de sala
A pergunta que circula no setor é quanto o profissional recebe. A pergunta que decide se a clínica sobrevive é quanto ela precisa reter para a hora daquela sala se pagar. O percentual de repasse é consequência dessa conta.
Todos os números deste texto saem da mesma clínica ilustrativa usada nas outras páginas desta série. Ela está descrita abaixo. O recorte desta página é o bloco de consulta médica dessa clínica, e o contrato de repasse que incide sobre ele.
| Premissa | Valor adotado |
|---|---|
| Salas | 4 |
| Funcionamento | 12 horas por dia, 24 dias por mês |
| Horas de sala abertas | 288 por sala, 1.152 no mês |
| Horas de sala ocupadas | 720, ocupação de 62,50% |
| Modalidades | Consulta médica, fisioterapia, psicologia e odontologia |
| Receita bruta do mês | R$ 308.780,00 |
| Mix de receita | Convênio R$ 86.580,00 (28,04%), particular R$ 222.200,00 (71,96%) |
| Regime tributário | Lucro Presumido, sem equiparação hospitalar, presunção de 32% |
| Alíquota efetiva sobre a receita | 16,88% |
| Custo da hora de sala aberta | R$ 91,52 |
| Glosa final sobre o faturamento de convênio | 4% |
| Inadimplência sobre o faturamento particular | 1,5% |
| Taxa de meio de pagamento sobre o particular | 2,2% |
| Repasse aos profissionais no mês | R$ 130.542,88 |
| Resultado do mês | R$ 2.892,61 negativos |
| Recorte desta página | O bloco de consulta médica: 240 horas de sala ocupadas, 3 atendimentos por hora de sala, 720 atendimentos no mês |
A premissa de glosa de 4% fica entre a mediana e o quartil superior da distribuição que a ANS publica em dados abertos. A distribuição inteira está em convênio ou particular na clínica. Ela mede o que a operadora reporta sobre o valor cobrado pelos prestadores, com dispersão enorme de uma operadora para outra.
O contrato de repasse dessa clínica tem quatro linhas, uma por modalidade, e todas incidem sobre a receita líquida de glosa do canal.
| Modalidade | Receita bruta | Glosa final | Receita líquida de glosa | % de repasse | Repasse do mês |
|---|---|---|---|---|---|
| Consulta médica | R$ 167.040,00 | -R$ 2.073,60 | R$ 164.966,40 | 45% | R$ 74.234,88 |
| Fisioterapia | R$ 52.200,00 | -R$ 1.008,00 | R$ 51.192,00 | 40% | R$ 20.476,80 |
| Psicologia | R$ 31.040,00 | -R$ 201,60 | R$ 30.838,40 | 50% | R$ 15.419,20 |
| Odontologia | R$ 58.500,00 | -R$ 180,00 | R$ 58.320,00 | 35% | R$ 20.412,00 |
| Total | R$ 308.780,00 | -R$ 3.463,20 | R$ 305.316,80 | 42,76% | R$ 130.542,88 |
Os R$ 130.542,88 equivalem a 42,76% da receita líquida de glosa. Nenhuma das quatro linhas do contrato tem esse percentual escrito. O número médio aparece só no fechamento, e é ele que decide o mês.
A fórmula invertida, em uma linha
O teto de repasse por atendimento é o que resta depois de tudo que sai antes do profissional. Parta do valor efetivamente recebido e subtraia:
- material e laboratório consumidos no atendimento;
- imposto sobre a receita, calculado sobre a receita registrada;
- o custo das horas de sala que aquele atendimento ocupa, dividido pelos atendimentos que cabem dentro delas;
- a contribuição alvo por atendimento, quando o dono definir uma.
A terceira linha é a que mais gente erra. O custo entra por hora de sala aberta, e a divisão pelos atendimentos esperados carrega a ocupação para dentro da conta. Com a grade cheia, a hora de consulta médica se divide entre três atendimentos. Com a grade pela metade, entre um e meio.
O custo fixo não entra rateado dentro do procedimento. Ratear custo fixo no preço unitário faz o custo por atendimento subir toda vez que o volume cai. A leitura que sai daí leva o dono a cortar justamente o que precisava encher. A demonstração aritmética dessa espiral está em como calcular o custo da hora na clínica.
O custo da hora de sala entra por outro motivo. A decisão em jogo é de capacidade: abrir, manter ou fechar um bloco de horas. É aí que o custo fixo volta para a conta. Se esse critério estiver confuso na sua clínica, vale revisar o que é controle de custos antes de mexer em percentual.
O que entra em valor recebido e o que fica de fora
Valor recebido é o que entrou na conta bancária, líquido da adquirente e depois da glosa final. Valor de tabela, valor da guia enviada e valor combinado com o paciente são outras três coisas. Três parcelas costumam ser tratadas como se estivessem dentro do valor recebido: a parcela glosada, a taxa da adquirente e o que o paciente não pagou.
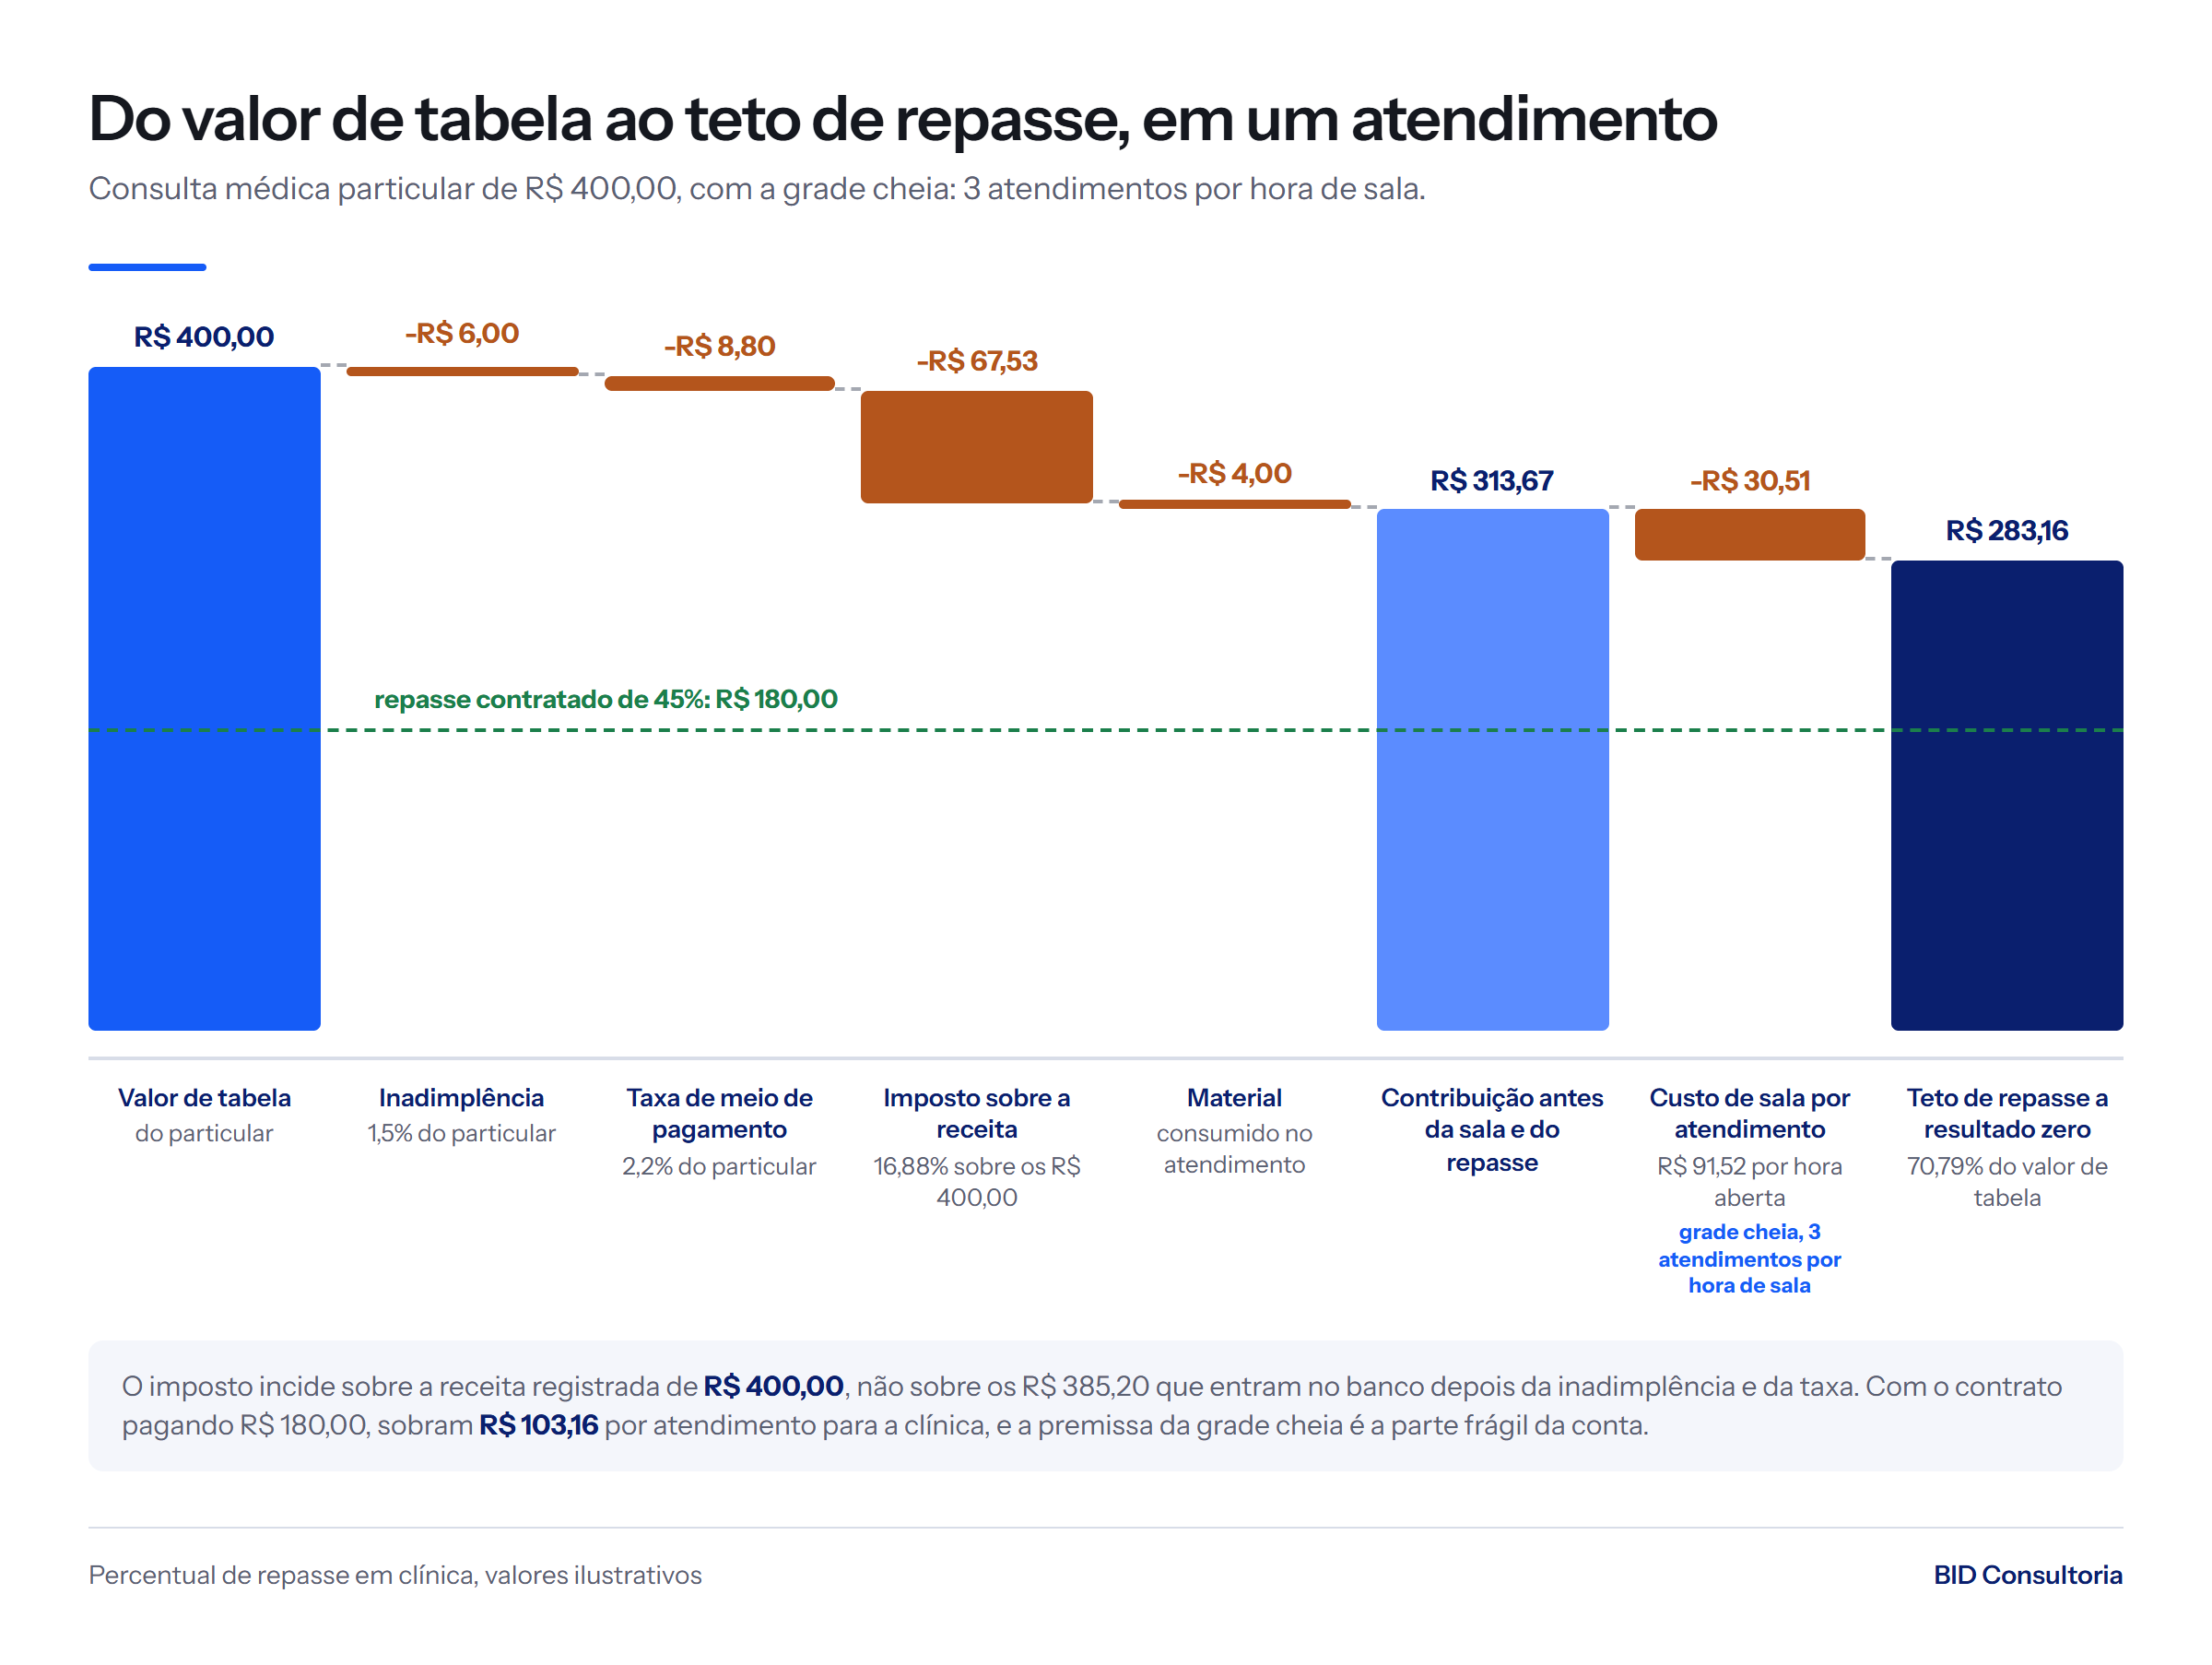
O imposto sobre a receita tem uma particularidade que quase toda planilha erra. Ele incide sobre a receita registrada, ou seja, sobre o valor cobrado do paciente. A clínica recolhe sobre R$ 400,00 mesmo tendo recebido R$ 385,20.
O exemplo fechado, do valor recebido até a sobra
| Linha | Valor | Origem do número |
|---|---|---|
| Valor de tabela do particular | R$ 400,00 | Tabela particular da clínica |
| Inadimplência (1,5% sobre o particular) | -R$ 6,00 | Contas a receber vencidas e não pagas |
| Taxa de meio de pagamento (2,2% sobre o particular) | -R$ 8,80 | Extrato da adquirente |
| Valor efetivamente recebido | R$ 385,20 | Crédito no extrato bancário |
| Material consumido no atendimento | -R$ 4,00 | Consumo registrado por atendimento |
| Imposto sobre a receita (16,88% sobre R$ 400,00) | -R$ 67,53 | Apuração do mês, sobre a receita registrada |
| Contribuição do atendimento antes da sala e do repasse | R$ 313,67 | Resultado das linhas acima |
| Custo de sala por atendimento (R$ 91,52 por hora de sala aberta ÷ 3 atendimentos) | -R$ 30,51 | Custo do bloco de capacidade ÷ atendimentos esperados |
| Teto de repasse a resultado zero na sala | R$ 283,16 | O que resta para o profissional |
Com a grade cheia, o teto de R$ 283,16 equivale a 70,79% do valor de tabela e a 73,51% do valor recebido. O contrato paga 45%, ou R$ 180,00. Sobram R$ 103,16 por atendimento para a clínica. A premissa da grade cheia é a parte frágil, e precisa aparecer escrita ao lado do número.
A mesma conta no convênio muda de patamar. A glosa entra antes da base, a taxa de adquirente desaparece e o valor da guia é definido pela tabela da operadora. O imposto continua incidindo sobre a receita registrada.
| Linha | Valor | Origem do número |
|---|---|---|
| Valor da guia enviada | R$ 120,00 | Tabela da operadora |
| Glosa final (4%) | -R$ 4,80 | Demonstrativo de pagamento da operadora, depois do recurso |
| Valor efetivamente recebido | R$ 115,20 | Crédito no extrato bancário |
| Material consumido no atendimento | -R$ 4,00 | Consumo registrado por atendimento |
| Imposto sobre a receita (16,88% sobre R$ 120,00) | -R$ 20,26 | Apuração do mês, sobre a receita registrada |
| Contribuição do atendimento antes da sala e do repasse | R$ 90,94 | Resultado das linhas acima |
| Custo de sala por atendimento, com a grade cheia | -R$ 30,51 | Mesmo custo de hora de sala aberta |
| Teto de repasse a resultado zero na sala | R$ 60,43 | O que resta para o profissional |
A mesma sala e o mesmo custo sustentam 70,79% no particular e 52,46% no convênio, medidos sobre a base contratada de cada canal. O contrato aplica 45% aos dois. Ele paga bem abaixo do teto num canal e bem perto dele no outro, e o dono descobre isso no fechamento.
Tudo depende de dois números próprios de cada clínica: o custo da hora de sala aberta e a ocupação da grade. O custo da hora sai de quatro dados: número de salas, horas de funcionamento por dia, dias por semana e a jornada de cada profissional. Sem esses quatro dados, o teto é estimativa. A lógica de construir um valor por hora a partir da estrutura aparece descrita em valor hora consultoria empresarial.
As duas colunas do mesmo atendimento
A briga com o profissional quase sempre nasce de um mal-entendido aritmético. As duas partes olham números diferentes e chamam os dois de faturamento. Uma nota de vocabulário antes de seguir: repasse e comissão nomeiam a mesma prática em áreas diferentes, sendo comissão o termo mais usado em odontologia. O restante deste texto usa repasse.
A coluna que o profissional enxerga
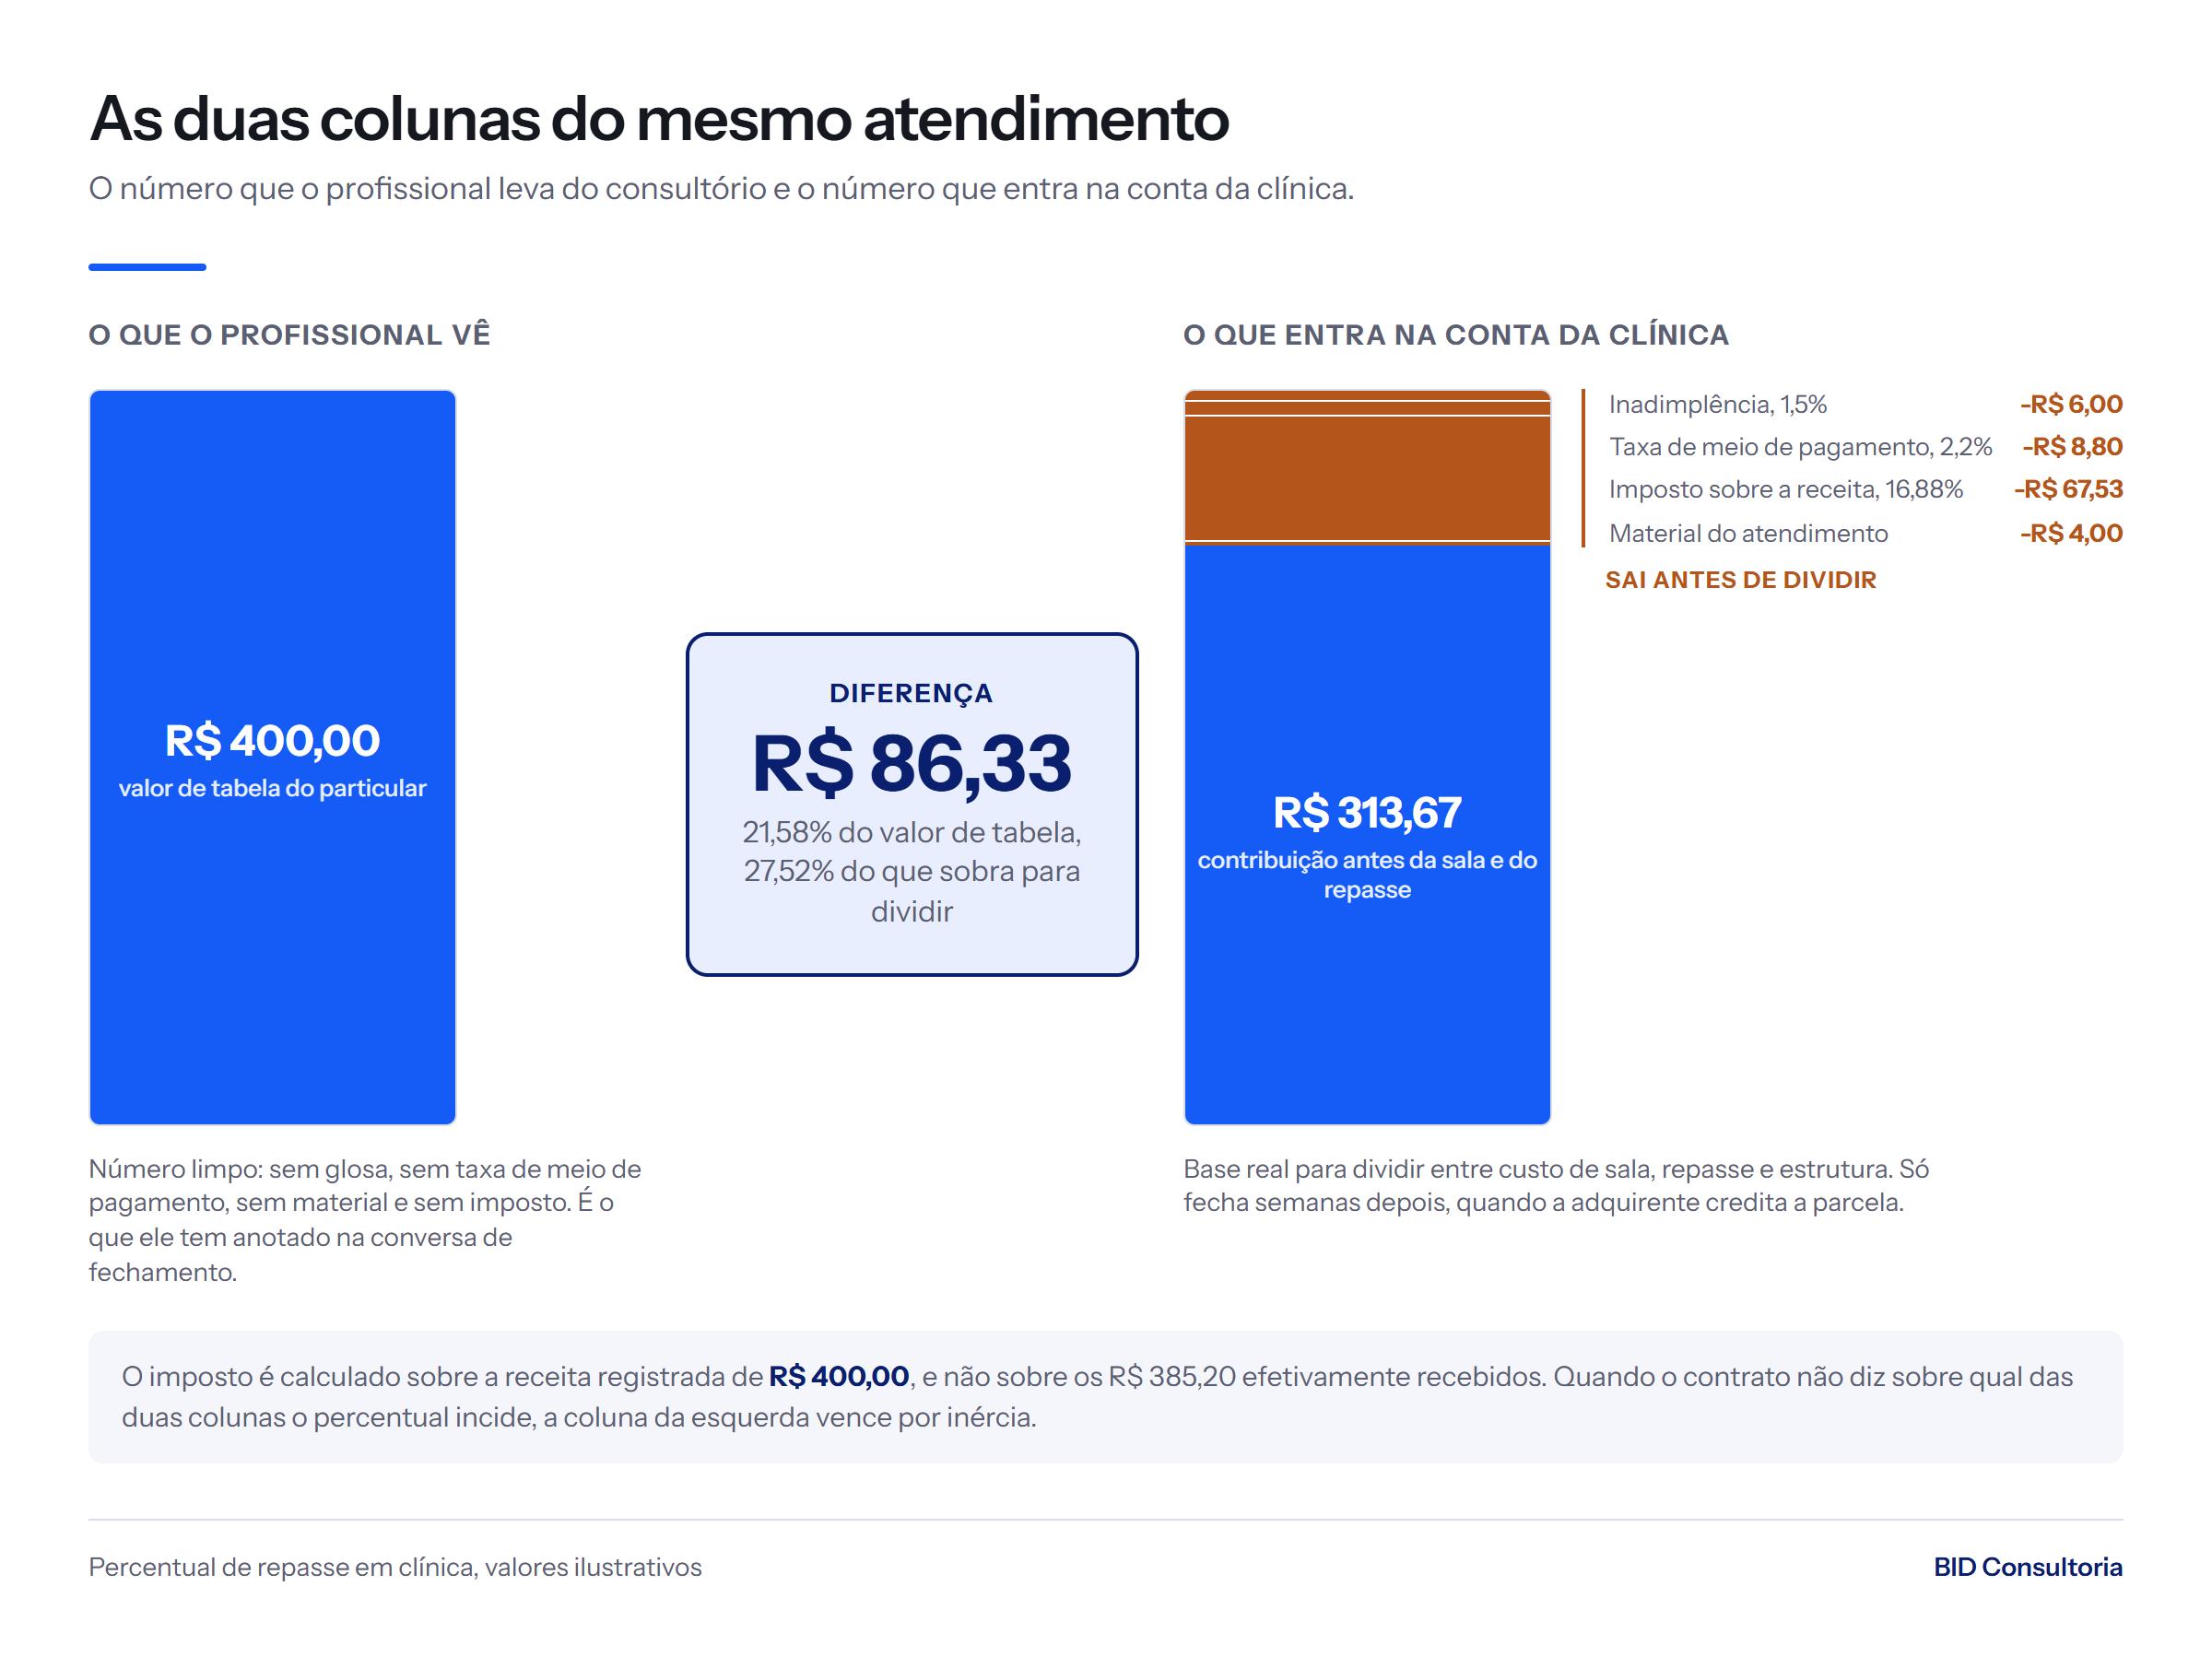
O profissional enxerga o valor de tabela, ou o valor da guia que ele preencheu e entregou no balcão. É um número limpo, sem glosa, sem taxa e sem imposto. Ele saiu do atendimento com R$ 400,00 na cabeça, e vai cobrar a conversa de fechamento em cima desse número.
A coluna que entra na conta da clínica
A clínica trabalha com outro número, que só fecha semanas depois. Ele depende de a operadora processar a guia ou de a adquirente creditar a parcela.
| Linha | Coluna do profissional | Coluna da clínica |
|---|---|---|
| Valor de referência | R$ 400,00 | R$ 400,00 |
| Inadimplência | não considerado | -R$ 6,00 |
| Glosa final (neste atendimento particular, zero) | não considerado | R$ 0,00 |
| Taxa de meio de pagamento | não considerado | -R$ 8,80 |
| Material e laboratório | não considerado | -R$ 4,00 |
| Imposto sobre a receita | não considerado | -R$ 67,53 |
| Valor de trabalho de cada lado | R$ 400,00 | R$ 313,67 |
| Diferença | R$ 86,33, equivalente a 21,58% do valor de tabela | |
Em algumas modalidades a diferença supera tudo que restou para dividir
Na consulta médica particular a diferença é de R$ 86,33, ou 27,52% dos R$ 313,67 que sobram para dividir entre sala, repasse e estrutura. Na odontologia de convênio o retrato inverte. A guia de R$ 150,00 deixa R$ 58,68 depois de R$ 6,00 de glosa, R$ 25,32 de imposto e R$ 60,00 de material. A diferença de R$ 91,32 é maior do que tudo que restou para dividir.
Quando o contrato não diz sobre qual coluna o percentual incide, a coluna da esquerda vence por inércia. É a que o profissional tem anotada.
O 70/30 só significa alguma coisa depois de duas definições
Os percentuais que circulam no setor, 60/40, 70/30, 50/50, aparecem repetidos em material de fornecedor de software e em grupo de gestão, sempre sem estudo nomeado por trás. Não localizamos publicação com fonte primária que estabeleça média ou faixa de repasse por especialidade. Nas publicações dos conselhos federais consultadas em 12/09/2026 também não localizamos série sobre remuneração praticada entre clínica e profissional. O que eles publicam é demografia.
A BID não publica percentual de mercado sem fonte primária. Para publicar um, seria preciso pesquisa com autor identificado, amostra descrita, recorte por especialidade e base de cálculo declarada. Afinal, 70% sobre o valor recebido e 70% sobre o valor de tabela são contratos diferentes.
Definição 1: sobre qual base o percentual incide
São quatro bases possíveis e elas não se aproximam. A clínica da série contratou a segunda, a receita líquida de glosa. A tabela abaixo mantém os quatro percentuais intactos e move apenas a base.
| Base de cálculo | Valor da base no mês | Repasse resultante | Diferença contra a base contratada |
|---|---|---|---|
| Receita bruta, antes de qualquer dedução | R$ 308.780,00 | R$ 132.043,00 | +R$ 1.500,12 |
| Receita líquida de glosa, a base contratada | R$ 305.316,80 | R$ 130.542,88 | base de comparação |
| Receita efetivamente recebida, líquida de glosa, inadimplência e taxa | R$ 297.095,40 | R$ 127.044,90 | -R$ 3.497,98 |
| Receita líquida de glosa, inadimplência, taxa e imposto | R$ 244.966,27 | R$ 104.753,02 | -R$ 25.789,86 |
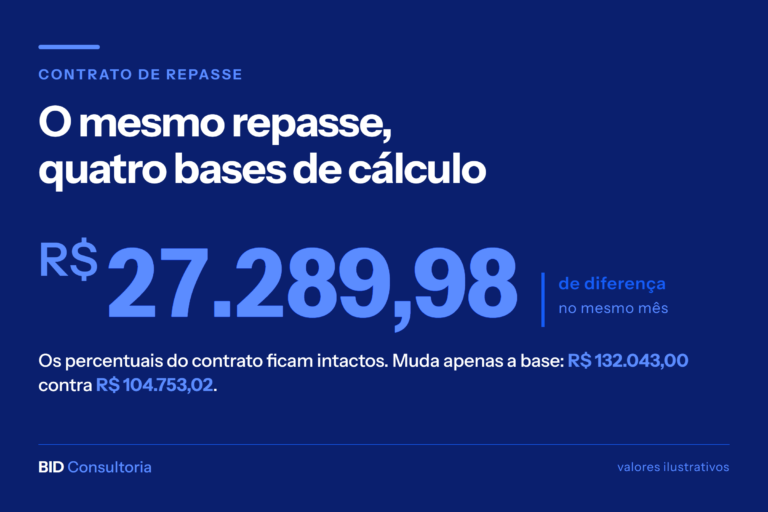
Entre a ponta de cima e a de baixo há R$ 27.289,98 por mês. O resultado dessa clínica é de R$ 2.892,61 negativos. A escolha da base, sozinha, move 9,43 vezes o prejuízo do mês.
Repasse sobre a base bruta entrega ao profissional um percentual de dinheiro que a clínica nunca viu. Ela paga a glosa da operadora, a taxa da adquirente e a conta do paciente que sumiu, e ainda repassa sobre esses três. Repasse sobre a base recebida divide os três riscos. A segunda base, a contratada aqui, divide a glosa e deixa os outros dois com a clínica. A quarta desconta também o imposto. Ela mede quanto o contrato entrega além do que a clínica tem em mãos, R$ 25.789,86 no mês. Esse valor entra como linha própria do diagnóstico em clínica faturando bem e sem lucro.
Um atendimento mostra o tamanho da escolha. No particular de consulta médica, 45% sobre o valor de tabela dão R$ 180,00, e 45% sobre o valor recebido dão R$ 173,34. São R$ 6,66 por atendimento, R$ 1.918,08 nos 288 atendimentos particulares do mês. Nenhum contrato que diz apenas “45%” resolve essa diferença.
Definição 2: quanto custa a hora de sala daquele profissional
O custo por hora que interessa é o custo por hora de sala aberta, calculado sobre a capacidade mantida de pé:
custo por hora de sala aberta = custo fixo do período ÷ horas de sala abertas
Nesta clínica são R$ 105.436,00 de custo fixo e 1.152 horas de sala abertas, o que dá R$ 91,52 por hora. Dividir pelo que foi efetivamente usado esconde a ociosidade dentro de um número que parece saudável. A escolha do denominador move a ocupação medida sem que nada tenha mudado na clínica. A demonstração completa dessa tese está em como calcular o custo da hora na clínica.
A mesma divisão em duas modalidades: uma paga a sala e a outra não
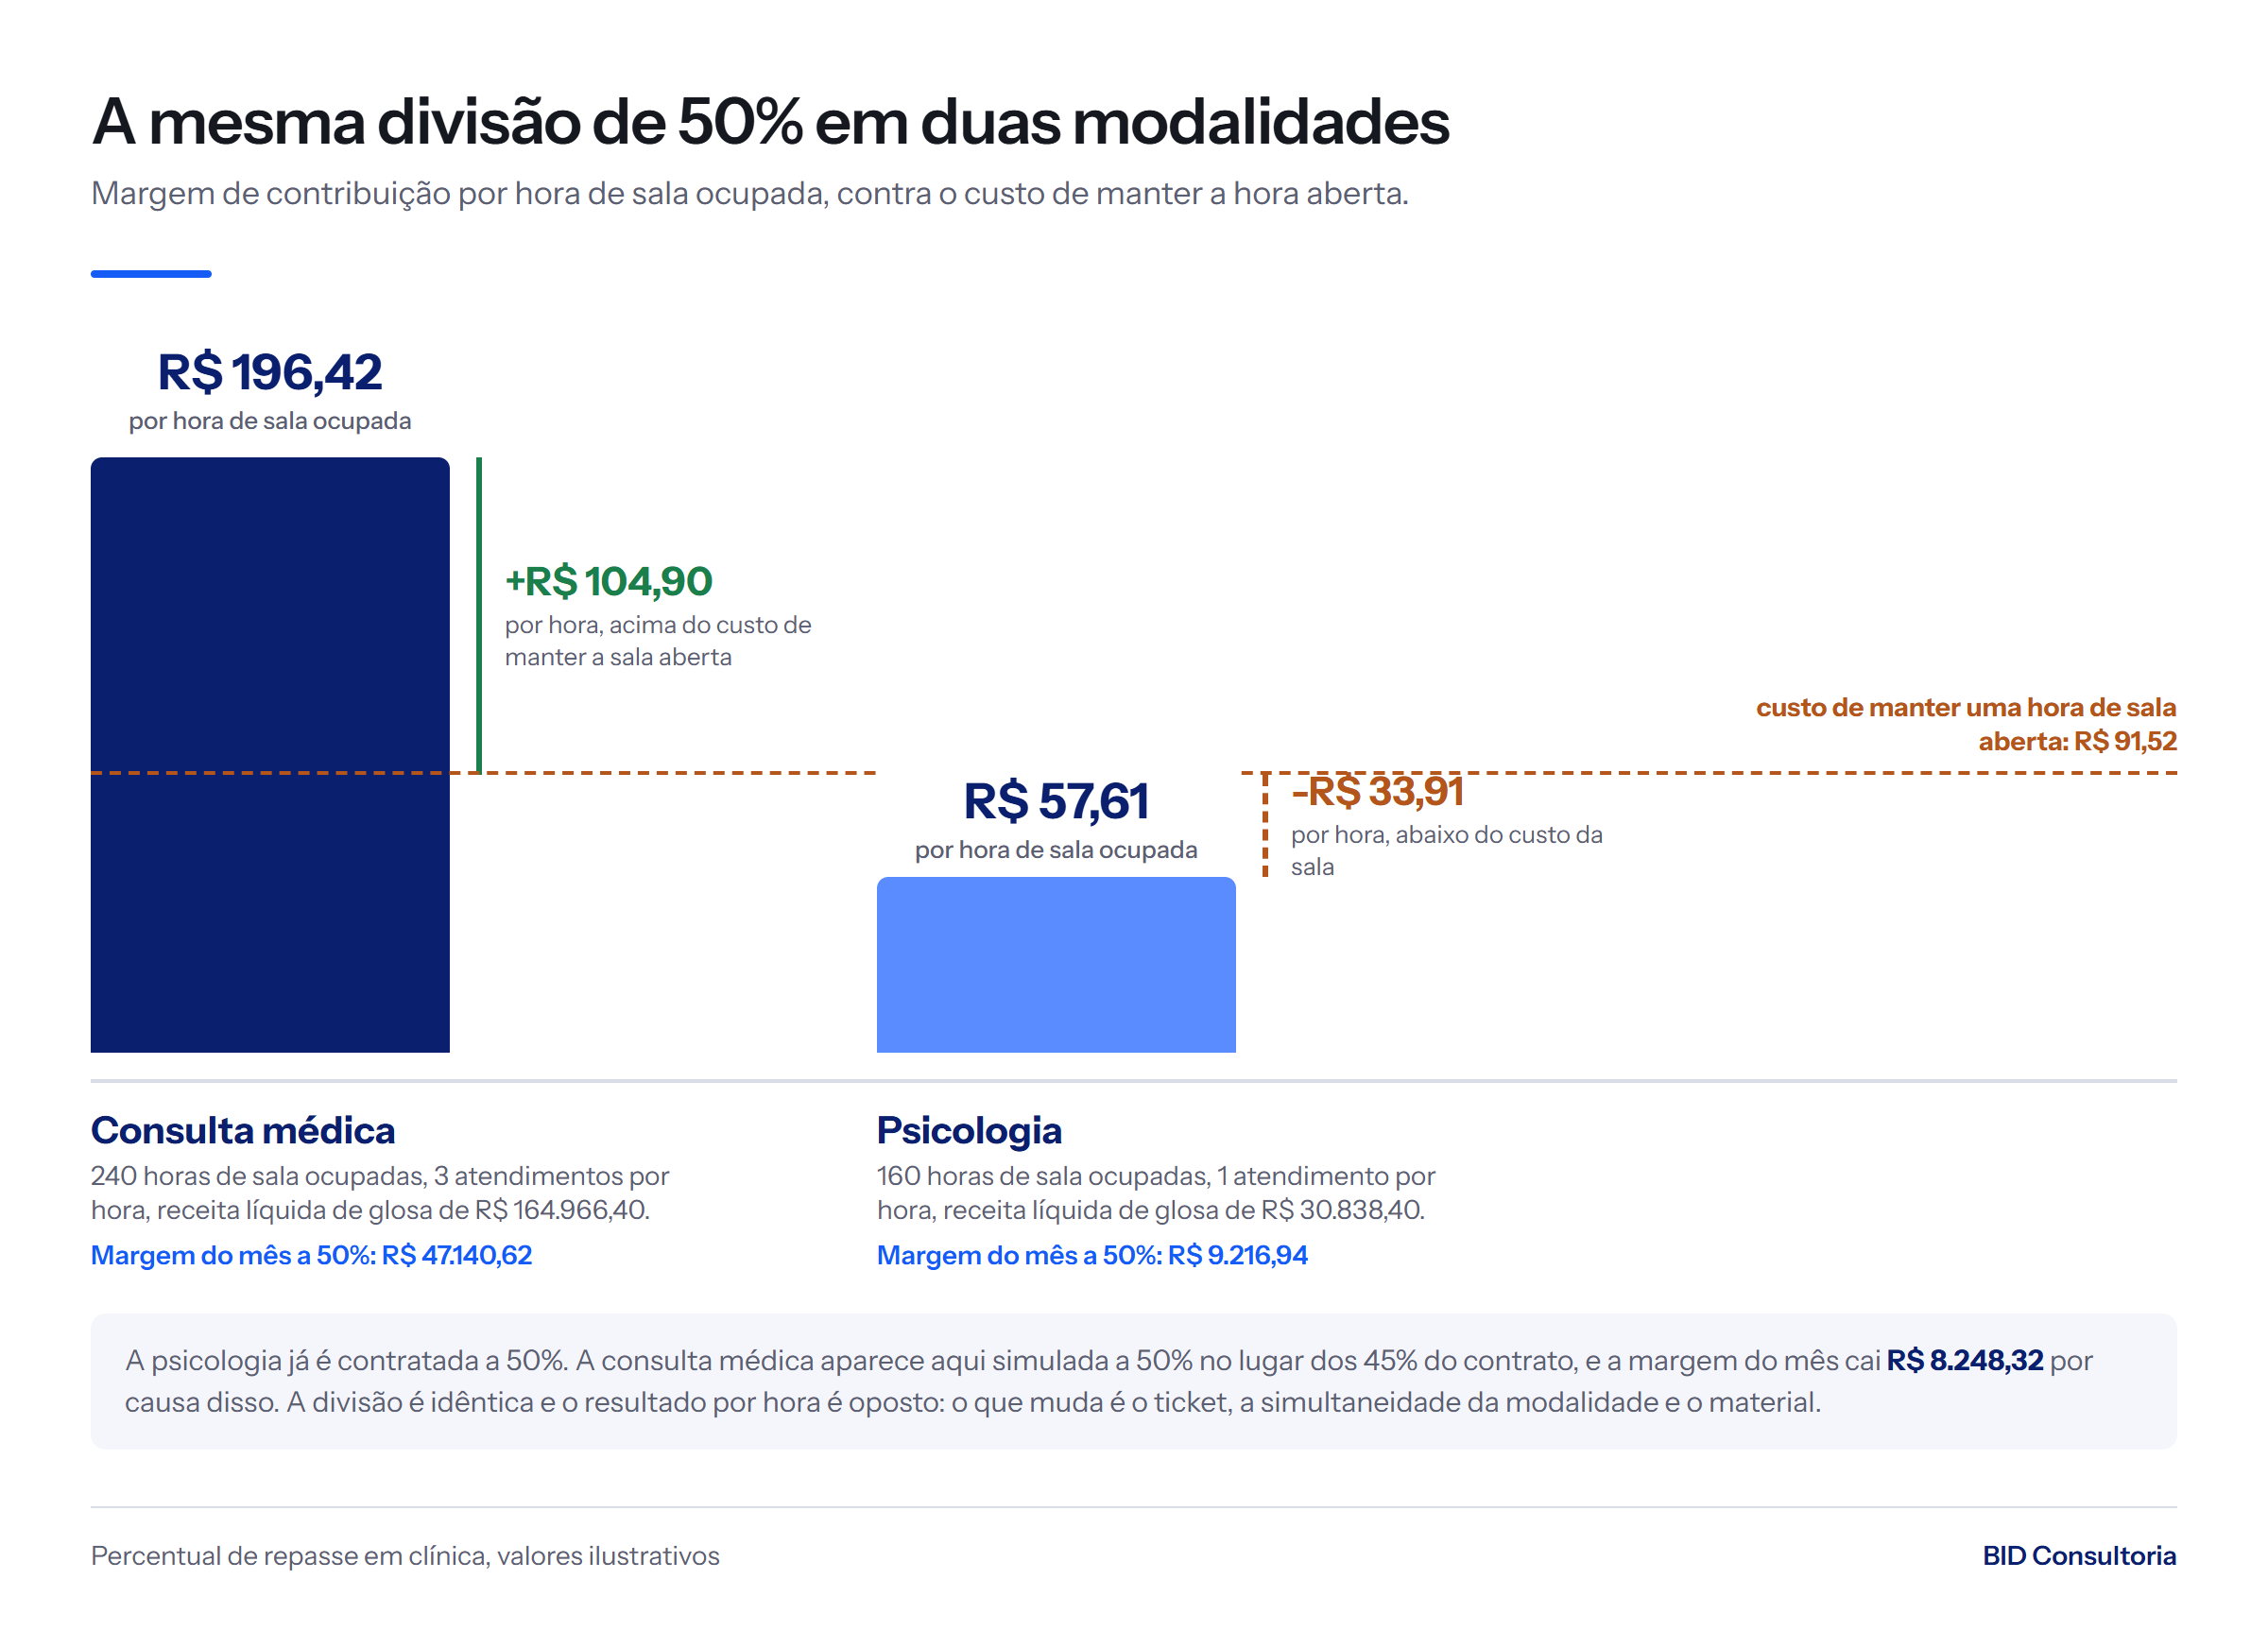
| Linha | Consulta médica | Psicologia |
|---|---|---|
| Horas de sala ocupadas no mês | 240 | 160 |
| Atendimentos por hora de sala | 3 | 1 |
| Atendimentos no mês | 720 | 160 |
| Receita bruta | R$ 167.040,00 | R$ 31.040,00 |
| Receita líquida de glosa, base do repasse | R$ 164.966,40 | R$ 30.838,40 |
| Repasse a 50% | -R$ 82.483,20 | -R$ 15.419,20 |
| Margem de contribuição do mês | R$ 47.140,62 | R$ 9.216,94 |
| Margem por hora de sala ocupada | R$ 196,42 | R$ 57,61 |
| Custo de manter uma hora de sala aberta | R$ 91,52 | R$ 91,52 |
| Diferença por hora de sala | R$ 104,90 | -R$ 33,91 |
A divisão é idêntica e o resultado por hora é oposto. Cada hora de psicologia sob 50% devolve R$ 33,91 a menos do que custa manter aquela sala de pé. Ela ainda assim soma R$ 57,61 ao mês, e a comparação decide capacidade, não corte. Quem copia o percentual do vizinho copia a metade visível de uma conta. A outra metade é o ticket, a simultaneidade da modalidade, o material e o custo da hora de sala da clínica dele.
Os 9 passos até o teto de repasse daquele profissional
Passos 1 e 2: separar o que o paciente paga do que a clínica recebe, e medir a glosa final por operadora
Passo 1. Separe a receita daquele profissional em três blocos: particular à vista, particular parcelado e convênio, este último quebrado por operadora. Eles chegam com valores e prazos diferentes. Misturar os três produz uma média que não descreve nenhum deles. Origem do dado: relatório de atendimentos do mês cruzado com o extrato bancário. Erro comum: usar o valor de tabela no lugar do valor cobrado.
Passo 2. Meça a glosa final por operadora em competências fechadas, sem estimativa. Compare, guia a guia, o valor enviado e o valor pago, usando o código do motivo informado pela operadora. Os motivos seguem a Tabela 38 do padrão TISS, “Mensagens (glosas, negativas e outras)”. Ela é publicada pela ANS no Componente de Representação de Conceitos em Saúde, consultado em gov.br/ans e em fhir-hm.ans.gov.br em 12/09/2026. Nenhum código copiado de blog entra nessa conferência.
Duas advertências. A glosa inicial é o que a operadora apontou na primeira análise. A glosa final é o que permaneceu depois do recurso. Recurso ganho em meses seguintes volta para a conta, e o número só estabiliza quando a janela de recurso fecha. Meça três competências antes de fixar o parâmetro. A distribuição publicada pela ANS serve como régua de comparação, na leitura que está em convênio ou particular na clínica.
Passos 3 a 5: taxa de meio de pagamento e parcelamento, material e laboratório, imposto sobre a receita
Passo 3. A taxa sai do extrato da adquirente, por bandeira, por função e por número de parcelas. O custo do crédito parcelado é diferente do débito, e a taxa prometida na proposta comercial não serve. Existe referência pública para conferir se o que a clínica paga está fora da curva. É o Banco Central do Brasil, Portal de Dados Abertos, conjunto Estatísticas de Meios de Pagamentos, recurso “Taxas de desconto (MDR) e volumetria”. Ele é desagregado por função e bandeira do cartão, forma de captura e número de parcelas, e foi consultado em dadosabertos.bcb.gov.br em 12/09/2026. O número que entra na conta é o da própria clínica.
Passo 4. Material, insumo, laboratório e prótese são custo direto do caso. Eles saem do consumo registrado por atendimento. Nesta clínica o material varia de R$ 0,00 na psicologia a R$ 60,00 por atendimento na odontologia. Erro comum: lançar material pelo total da compra do mês. Isso dilui o caso caro dentro do caso barato e esconde qual procedimento paga a conta.
Passo 5. O imposto entra pela alíquota efetiva apurada pelo contador, sempre sobre a receita registrada. Neste exemplo a alíquota efetiva é de 16,88%, no Lucro Presumido com presunção de 32% e sem equiparação hospitalar. O regime e o enquadramento mudam essa alíquota, e mudam o teto de repasse junto. O efeito do Fator R sobre a clínica cujo corpo clínico recebe por repasse está tratado em como calcular o custo da hora na clínica. Enquadramento e eventual equiparação hospitalar são conversa para o contador, e a BID não emite parecer sobre isso.
Passo 6: a contribuição por atendimento
Passo 6. Some o que ficou: valor recebido menos material e menos imposto. É a contribuição do atendimento antes da sala e antes do repasse, R$ 313,67 no exemplo particular e R$ 90,94 no exemplo de convênio. Esse é o número que a clínica tem para dividir. Tudo que for prometido acima dele sai do bolso do dono.
Passos 7 e 8: horas de sala ocupadas e o custo dessas horas
Passo 7. Conte as horas de sala que aquele profissional ocupa, na unidade da modalidade dele. Atendimento em grupo ou simultâneo entrega mais pacientes por hora de sala do que atendimento um a um. Nesta clínica a consulta médica e a fisioterapia comportam 3 atendimentos por hora de sala, e a psicologia e a odontologia comportam 1. A unidade de cada modalidade, com o respectivo fator de simultaneidade, está tratada em como calcular o custo da hora na clínica.
Quando o profissional recebe por sessão e não há registro de agenda, divida o valor pago no período pela tarifa da sessão. Desconte antes qualquer parcela fixa de coordenação embutida no pagamento. Se a tarifa for uma faixa, use o ponto médio e marque a linha como estimada.
Passo 8. Multiplique as horas de sala ocupadas pelo custo da hora de sala aberta. Quem recebe valor fechado por mês não revela horas, e o custo por hora desse grupo é derivado por resíduo, sem medição. Consequência que quase ninguém escreve: se a grade real desse grupo for menor que o resíduo, o custo por hora sobe na mesma proporção e nada denuncia isso. A especialidade mais vendida pode ser a menos rentável sem aparecer em lugar nenhum.
Passo 9: o teto de repasse, em reais por atendimento e em percentual sobre cada base
Passo 9. Compare a margem de contribuição que a modalidade devolve por hora de sala ocupada com o custo de manter aquela hora aberta. O teto de sala é o percentual em que as duas se igualam. Devolva o resultado em reais por atendimento e em percentual sobre a base contratada.
Uma advertência antes de ler a tabela. O teto de sala divide custo fixo por hora, e todo número assim responde uma pergunta só: quantas horas daquela modalidade manter, trocar ou abrir. Ele não decide se uma hora já vendida vale a pena. Hora já vendida se decide pela margem de contribuição, positiva nas quatro modalidades desta clínica. A demonstração está em como calcular o custo da hora na clínica.
| Modalidade | % contratado | Margem de contribuição do mês | Horas de sala ocupadas | Margem por hora de sala ocupada | Teto de sala |
|---|---|---|---|---|---|
| Consulta médica | 45% | R$ 55.388,94 | 240 | R$ 230,79 | 65,26% |
| Fisioterapia | 40% | R$ 19.103,64 | 200 | R$ 95,52 | 41,56% |
| Psicologia | 50% | R$ 9.216,94 | 160 | R$ 57,61 | 32,40% |
| Odontologia | 35% | R$ 18.833,86 | 120 | R$ 156,95 | 48,46% |
| Total | 42,76% | R$ 102.543,39 | 720 | R$ 142,42 | 54,76% |
Três modalidades pagam a sala com folga e uma não paga. A psicologia é contratada a 50% e o teto de sala dela é 32,40%. São 17,60 pontos percentuais acima do que aquela hora comporta, o que dá R$ 5.426,26 no mês. A fisioterapia passa raspando, com 1,56 ponto de folga.
O teto de sala responde quantas horas daquela modalidade a clínica quer manter de pé. Ele não responde se o mês fecha. Somados, os quatro tetos de sala autorizariam R$ 167.191,86 de repasse, e a clínica fecharia o mês em R$ 39.541,59 negativos. O motivo é que 432 das 1.152 horas de sala abertas ficaram vazias, e hora vazia devolve zero e custa os mesmos R$ 91,52.
O repasse que zera o mês é outro número: R$ 127.650,27, ou 41,81% da mesma base. Ele é exatamente R$ 2.892,61 menor que o contratado, menos de um ponto percentual de diferença. Não existe versão desse teto por modalidade sem ratear as 432 horas vazias dentro dos blocos, e esse rateio é justamente o que o método recusa. A outra alavanca sobre o mesmo mês, preencher 20,31 horas ocupadas, está em clínica faturando bem e sem lucro.
As 12 cláusulas de critério que o contrato de repasse precisa definir
Cada item abaixo responde a uma pergunta que aparece em algum fechamento mensal. Sem a cláusula, quem decide é quem gritar mais alto. Redação de contrato é trabalho de advogado. O que segue é o critério de gestão que precisa estar decidido antes.
Base de cálculo e fato gerador
1. Base de cálculo. Pergunta: o percentual incide sobre o valor de tabela, o valor faturado ou o valor recebido? Valor de tabela favorece o profissional e transfere à clínica a glosa, a taxa e a inadimplência. Valor recebido divide os três riscos. Efeito no caixa: nesta clínica, os mesmos percentuais variam R$ 27.289,98 no mês entre a base mais generosa e a mais restrita.
2. Fato gerador. Pergunta: o direito ao repasse nasce no atendimento realizado, no faturamento enviado ou no pagamento recebido? Cada resposta define quem financia o intervalo entre atender e receber.
Material, laboratório e prótese: quem paga
3. Material e insumo de consumo. Pergunta: material sai antes ou depois da base de cálculo? Quando sai depois, a clínica paga o material inteiro e ainda repassa percentual sobre ele. Na odontologia desta clínica são R$ 60,00 de material por atendimento contra uma guia de convênio de R$ 150,00. Essa única linha vira a diferença entre margem e prejuízo.
4. Laboratório e prótese. Pergunta: o custo do laboratório fica com a clínica, com o profissional ou dividido? E o refazimento por falha técnica, quem absorve? Sem essa definição, todo caso refeito vira negociação individual.
Desconto ao paciente, estorno, cancelamento e chargeback
5. Desconto concedido ao paciente. Pergunta: quem pode autorizar desconto e sobre qual valor o repasse incide depois dele? Se o contrato manda calcular sobre o valor de tabela, o desconto sai inteiro do lado da clínica. O profissional passa a ter incentivo para conceder desconto que não lhe custa nada.
6. Estorno, cancelamento e chargeback. Pergunta: o que acontece com o repasse já pago quando a clínica devolve o valor ao paciente ou perde uma contestação de cartão? A saída operacional é compensar na competência seguinte, com o evento identificado no demonstrativo.
Falta do paciente e taxa de no-show
7. Falta e taxa de no-show. Pergunta: o horário vago gera alguma cobrança e, se gerar, o profissional participa dela? Aqui vale corrigir a conta que circula no setor. Sobre atendimento não realizado não incide repasse, não incide material e não incide imposto. A perda é a margem de contribuição daquele atendimento, com o custo da hora de sala de pé. Na consulta médica particular desta clínica, a falta custa R$ 133,67. O ticket de R$ 400,00 superestima a perda em 2,99 vezes, e leva o dono a criar multa desproporcional ao dano. Se a taxa de no-show for cobrada, ela chega sem material e sem repasse, a menos que o contrato diga o contrário.
Glosa devida e glosa indevida: quem absorve e quem recorre
8. Glosa: quem absorve. Pergunta: a glosa é abatida do repasse, absorvida pela clínica ou rateada? Não localizamos norma que determine como a glosa se divide entre clínica e profissional. Na prática isso se resolve por critério de gestão negociado e escrito no contrato, cuja redação é trabalho de advogado. O critério que menos gera atrito é o rateio pela causa. A glosa técnica, apontada por preenchimento, assinatura, carimbo ou justificativa clínica ausente, fica com quem produziu o documento. A glosa administrativa, apontada por cadastro, elegibilidade, autorização prévia ou envio fora do prazo, fica com quem opera o faturamento.
9. Recurso de glosa. Pergunta: quem prepara o recurso, em que prazo, e o que acontece com o repasse quando ele é ganho três meses depois? A obrigatoriedade do contrato escrito entre operadora e prestador está na Lei 9.656/1998. As regras de prazo de contestação e de resposta estão na norma da ANS em vigor. O quadro normativo completo, com artigo e data de consulta, está em dinheiro parado no convênio. Do lado da gestão, o contrato de repasse precisa espelhar esse calendário e dizer que valor recuperado retorna ao profissional na competência em que for creditado.
Valor líquido, pacote de sessões e datas de fechamento e contestação
10. O que significa “valor líquido” e quem suporta a mudança no meio do contrato. Pergunta: quais deduções a expressão “valor líquido” inclui no seu contrato? Escreva a lista, nome por nome: glosa, taxa de meio de pagamento, custo de parcelamento, inadimplência, imposto sobre a receita, material. A segunda pergunta é quem suporta um aumento de taxa da adquirente ou uma mudança de alíquota no meio da vigência. Duas redações são possíveis: a variação entra automaticamente no cálculo do mês seguinte, ou o percentual fica travado até a revisão contratada.
11. Pacote de sessões. Pergunta: o pacote vendido à vista e consumido em dez sessões gera repasse na venda ou na sessão realizada? Repassar na venda transfere caixa antes da entrega e cria passivo quando o paciente abandona o tratamento no meio.
12. Calendário. Pergunta: qual a data de corte da competência, quando sai o demonstrativo, qual o prazo de contestação e qual a data de pagamento? Sem as quatro datas fixadas, o fechamento vira negociação mensal e consome a agenda do dono.
A disciplina de escrever cláusula de critério antes de cláusula de valor vale para qualquer contrato de serviço recorrente, e aparece aplicada em modelo de contrato de BPO financeiro.
Ferramenta gratuita
Veja o seu repasse virar margem por hora
A calculadora de margem por hora tem o percentual de repasse como campo: mude o número e veja o efeito na margem da hora de sala, modalidade por modalidade.
O mesmo percentual muda de resultado com a ocupação do bloco
Quatro ocupações do mesmo bloco de consulta médica
O bloco de consulta médica ocupa 240 horas de sala e custa R$ 21.964,80 no mês, a R$ 91,52 a hora de sala aberta. Esse custo existe com a sala cheia e com a sala vazia. O repasse de 45% acompanha a produção e some quando não há atendimento. A tabela mantém tudo constante e move apenas quantos dos 720 atendimentos acontecem.
| Ocupação do bloco | Atendimentos no mês | Margem de contribuição | Custo do bloco de 240 horas | Sobra |
|---|---|---|---|---|
| 100%, grade cheia | 720 | R$ 55.388,94 | -R$ 21.964,80 | R$ 33.424,14 |
| 75% | 540 | R$ 41.541,71 | -R$ 21.964,80 | R$ 19.576,91 |
| 50% | 360 | R$ 27.694,47 | -R$ 21.964,80 | R$ 5.729,67 |
| 30% | 216 | R$ 16.616,68 | -R$ 21.964,80 | -R$ 5.348,12 |
O mesmo contrato de 45% sobra R$ 33.424,14 com a grade cheia e devolve R$ 5.348,12 de prejuízo com a grade em 30%. O bloco vira ao contrário em 39,66% de ocupação, ou 286 atendimentos no mês. Antes de propor corte de percentual, teste se o problema está na divisão ou no desenho da grade.
Quando encher a agenda não faz o bloco pagar a sala
A leitura inversa precisa ser dita com a mesma clareza. O bloco de psicologia da mesma clínica ocupa 160 horas de sala e custa R$ 14.643,20 no mês. Com a agenda cheia, ele devolve R$ 9.216,94 de margem de contribuição. Faltam R$ 5.426,26 para ele cobrir a estrutura que ocupa, já em 100% de ocupação.
O que não se conclui daí é o corte. Cada hora de psicologia ocupada acrescenta R$ 57,61 de margem e reduz o prejuízo do mês. O custo da sala foi pago quando a clínica abriu a porta, com paciente dentro ou sem. A hora contribui e fica enquanto não houver uso melhor para aquelas 160 horas.
A comparação com os R$ 91,52 diz outra coisa: sozinho, esse bloco não paga a estrutura que ocupa. Essa é pergunta de alocação de capacidade. Vale trocar parte dessas horas por outra modalidade, ou abrir uma sala a mais para a consulta médica? A causa está em três números que a ocupação não move: o repasse de 50%, o ticket e a simultaneidade de um paciente por hora de sala. A conversa passa pela base de cálculo, pelo percentual ou pelo preço, e não pela grade.
O que isso muda na conversa com o profissional
O critério é numérico e cabe em uma linha. Com margem por hora de sala ocupada acima de R$ 91,52 e grade com buraco, mexer em horas resolve sem tocar no percentual. Abaixo disso, encher a grade soma margem e ainda assim não faz o bloco pagar a sala. Contrapartida em volume resolve o primeiro caso. No segundo, a revisão vai para o percentual, a base ou o preço.
Repasse por produção e repasse por recebimento: o que cada um faz com o caixa
O intervalo entre atender e receber é o que mais consome caixa em clínica que trabalha com convênio. São cerca de 58 dias entre o atendimento e o crédito, pelo ciclo detalhado em dinheiro parado no convênio. O repasse por produção costuma sair bem antes disso, na data fixa do mês.
Quando o repasse cai antes do crédito da operadora, a clínica financia a diferença com dinheiro próprio ou com limite bancário. A conta dessa necessidade de capital de giro, com o custo do prazo medido pelas taxas que o Banco Central publica, está na mesma página do ciclo. Esse dinheiro não aparece como despesa em nenhum resultado e some do saldo todo mês. É a razão de uma clínica apurar lucro e continuar sem dinheiro na conta, distinção detalhada em qual a diferença entre lucro e fluxo de caixa.
Não existe prazo universal que a clínica possa assumir como dado de entrada. O prazo que vale é o do seu contrato, e o prazo praticado é o que aparece no seu extrato bancário. Meça os dois em três competências fechadas e trabalhe com o praticado.
O repasse por produção transfere o financiamento desse intervalo para o caixa da clínica. O repasse por recebimento devolve o risco de prazo a quem produziu, e costuma exigir contrapartida. O meio-termo praticado é produção no particular e recebimento no convênio. O arranjo que quebra clínica é assinar por produção sem calcular o giro.
Os 4 modelos de remuneração e quando cada um serve
| Critério | Percentual sobre produção | Valor fixo por atendimento | Taxa de sala por turno | Híbrido com piso de produção |
|---|---|---|---|---|
| Quem assume o risco de agenda vazia | Clínica, que mantém a sala de pé | Clínica, que mantém a sala de pé | Profissional, que paga a sala mesmo sem atender | Clínica até o piso, profissional acima dele |
| Quem assume a glosa | Depende da base contratada | Clínica, porque o valor fixo já foi prometido | Profissional, que fatura direto | Depende da base contratada |
| Quem assume o desconto ao paciente | Depende da base contratada | Clínica | Profissional | Clínica até o piso |
| Efeito no caixa | Saída acompanha a entrada | Saída estável, entrada variável | Entrada fixa para a clínica | Saída com piso garantido |
| Exigência de controle mensal | Alta, exige fechamento completo | Baixa, exige só contagem de atendimentos | Muito baixa | Alta |
| Risco de conflito | Alto, concentrado na base de cálculo | Baixo | Baixo, mas a relação rompe fácil | Médio, concentrado no piso |
| Quando é a escolha certa | Ocupação madura e fechamento confiável | Procedimento padronizado, com custo e duração estáveis | Profissional com agenda própria que só precisa de estrutura | Profissional novo, em construção de agenda |
Um critério fecha a escolha: o modelo tem que colocar o risco em quem controla a variável. Agenda vazia é responsabilidade de quem capta o paciente. Glosa por preenchimento é de quem preenche. Desconto é de quem autoriza. Quando o contrato coloca o risco em quem não controla a variável, o conflito vira questão de tempo.
O roteiro de renegociação e o fechamento mensal
O que levar para a mesa e o que manter fora dela
Leve a conta daquele profissional: receita gerada por bloco, horas de sala ocupadas, custo dessas horas, material consumido e glosa atribuível. Mantenha fora a DRE de caixa da clínica inteira. Abrir o resultado geral desloca a conversa para o pró-labore do dono e para o aluguel, e nenhum dos dois está em negociação.
A ordem das perguntas e as contrapartidas legítimas
Abra apresentando o custo da hora de sala como dado da estrutura, com o denominador declarado. Cada hora de sala aberta custa R$ 91,52, sobre as 1.152 horas que a clínica mantém de pé no mês, e vale para todo mundo que usa uma sala. Só depois entre no percentual.
Contrapartidas legítimas aumentam o bolo antes de dividir de novo. São mais horas na grade, turno de maior demanda, agenda com menos buraco, apoio de faturamento e recurso de glosa preparado pela equipe. Todas trocam percentual por volume ou por menos trabalho, e por isso são aceitas com mais frequência do que um corte seco.
Quando o desfecho certo é mexer nas horas
O critério é numérico. Calcule a margem de contribuição por hora de sala ocupada daquele profissional. Se ela for maior que o custo da hora de sala aberta e a grade tiver buraco, o problema está na agenda. Se ela for menor, encher a grade não faz o bloco pagar a sala, e a conversa passa pela base de cálculo ou pelo percentual.
As 8 etapas do fechamento e o demonstrativo que o profissional recebe
- Fechar a competência na data de corte contratada, sem exceção. Origem: agenda do sistema.
- Conferir a produção realizada contra a agenda, separando realizado, falta e cancelamento. Origem: agenda e prontuário.
- Separar por bloco: particular à vista, particular parcelado e convênio por operadora. Origem: registro de recebimento.
- Aplicar a glosa da competência guia a guia, com o código do motivo, e lançar os recursos ganhos de competências anteriores creditados no mês. Origem: demonstrativo de pagamento da operadora.
- Deduzir taxa e custo de parcelamento pelo extrato da adquirente, nunca pela taxa contratada. Origem: extrato da adquirente conciliado com o extrato bancário.
- Lançar material, laboratório e prótese por caso. Origem: requisição de material e nota do laboratório.
- Aplicar a base contratada e calcular o repasse bruto e o líquido. Origem: contrato.
- Emitir o demonstrativo, abrir o prazo de contestação e pagar na data fixa. Origem: o próprio fechamento.
| Linha do demonstrativo | Conteúdo |
|---|---|
| Profissional e competência | Nome do profissional, competência 08/2026 |
| Atendimentos por bloco | 72 particulares a R$ 400,00, 108 de convênio a R$ 120,00 |
| Valor de tabela e guias enviadas | R$ 41.760,00 |
| Glosa final da competência, por guia e código do motivo | -R$ 518,40 |
| Recursos de glosa ganhos e creditados no mês | R$ 0,00 |
| Base de cálculo aplicada, com nome | Receita líquida de glosa, R$ 41.241,60 |
| Percentual contratado | 45% |
| Repasse bruto | R$ 18.558,72 |
| Retenções, conforme o vínculo e o enquadramento definidos com o contador | R$ 0,00 nesta competência ilustrativa |
| Repasse líquido a pagar | R$ 18.558,72 |
| Inadimplência e taxa de meio de pagamento do período | -R$ 432,00 e -R$ 633,60, custo da clínica, fora da base contratada |
| Valor efetivamente recebido no período | R$ 40.176,00 |
| Material e laboratório do período | R$ 720,00, custo da clínica, fora da base contratada |
| Horas de sala ocupadas e custo delas | 60 horas, R$ 5.491,20 a R$ 91,52 a hora |
| Datas | Corte no dia 30, demonstrativo no dia 5, contestação até o dia 10, pagamento no dia 15 |
O demonstrativo é o que evita a discussão do mês seguinte. Um demonstrativo que entrega só o total e o percentual reabre a negociação sempre. A rotina de fechamento, com origem de dado declarada em cada linha, segue a disciplina descrita em planilha de BPO financeiro.
Os 6 sinais de que o repasse está alto demais para a estrutura
Nenhum sinal vira diagnóstico sem o teste. Cada um abaixo se resolve com dado que a clínica já tem na mão.
- A clínica fatura mais e o saldo não sobe. Teste: monte a série de 12 meses com faturamento, repasse pago e saldo bancário no último dia de cada mês. Se o repasse cresce na proporção do faturamento e o saldo anda de lado, a divisão está consumindo o crescimento inteiro.
- O profissional de maior produção convive com clínica no vermelho. Teste: isole a margem de contribuição daquele profissional depois do repasse. Se ele gera o maior volume e a menor margem por hora de sala ocupada, o contrato dele é o que precisa ser revisto.
- Modalidade que cresce sem pagar a estrutura que ocupa. Teste: compare a margem por hora de sala ocupada com o custo da hora de sala aberta, modalidade a modalidade. A psicologia do exemplo desta página devolve R$ 57,61 contra R$ 91,52 de custo. Cada hora vendida ali continua somando margem e reduzindo o prejuízo do mês. O que o número abre é decisão de capacidade: trocar aquelas horas de modalidade, ou rever o percentual e o preço.
- Repasse pago antes de a operadora pagar. Teste: compare a data em que o repasse sai com a data em que o crédito da operadora entra, em três competências fechadas. Se o intervalo for maior do que o saldo médio da conta aguenta, a clínica está financiando repasse com limite bancário.
- Desconto concedido ao paciente sem reflexo no repasse. Teste: recalcule o repasse do mês duas vezes, uma sobre a base contratada e outra sobre o valor faturado depois do desconto. Se a diferença consumir a margem daquele profissional, o desconto está saindo inteiro do lado da clínica.
- Material e laboratório fora da base de cálculo. Teste: separe os dez procedimentos de maior consumo de insumo e recalcule a margem de cada um. Se algum ficar negativo, o insumo está sendo pago duas vezes pela clínica.
Levar o contrato e o fechamento para uma leitura
Para sair da planilha feita na mão, leve à BID o contrato de repasse em vigor e o fechamento do último mês fechado. Esse recorte entra dentro do Raio-X, descrito com os entregáveis em quanto o dono de clínica pode retirar.
Quem prefere rodar sozinho começa pelas 8 etapas de fechamento e pela tabela do demonstrativo mensal desta página. O problema pode aparecer antes disso, na hora de saber para onde o dinheiro do mês foi. Nesse caso o caminho é a classificação do extrato por CPF e CNPJ, descrita em clínica faturando bem e sem lucro. Clínicas com corpo clínico médico encontram essa mesma rotina em BPO financeiro para médicos.
Perguntas frequentes
Existe um percentual padrão de repasse no Brasil?
Não há percentual padrão publicado com fonte primária. Os números que circulam aparecem sem estudo nomeado, sem amostra descrita e, o que pesa mais, sem dizer sobre qual base incidem. Um percentual sem base declarada não é comparável com outro.
O percentual pode ser diferente entre convênio e particular?
Pode, e em geral precisa ser. No bloco de consulta médica desta página, o teto do particular fica em 70,79% e o do convênio em 52,46%, medidos sobre a base contratada de cada canal. Convênio chega com glosa, prazo longo e valor definido pela tabela da operadora. Particular chega com inadimplência, taxa de cartão e recebimento rápido. O contrato pode ter duas linhas, uma por canal, com a base declarada em cada uma. A decisão de quanto de cada canal a clínica quer na agenda é outra conta, tratada em convênio ou particular na clínica.
Como tratar o profissional que também é sócio?
Separe as duas coisas na conta antes de separar no contrato. A remuneração pelo trabalho entra como repasse e é custo da operação, como a de qualquer outro profissional. A participação no resultado é distribuição de lucro e vive abaixo da linha. Misturar as duas faz a clínica parecer mais rentável do que é. Parte do custo de produção some dentro da retirada do sócio. O desenho societário é decisão do contador, e a gestão mede o efeito no caixa das duas retiradas em separado.
Quem paga o faturista e o recurso de glosa?
Faturamento e recurso de glosa são custo de estrutura e vivem abaixo da linha, junto com recepção e administração. Eles não entram rateados dentro do procedimento. Se a clínica quiser cobrar esse serviço do profissional, isso muda a base de cálculo e precisa estar escrito no contrato, com o critério e o valor. Descontar no fechamento sem cláusula é a origem de boa parte das rupturas.
Posso reduzir o percentual de um profissional que já está na casa?
A redação de alteração contratual é assunto de advogado, e a viabilidade jurídica depende do vínculo existente. Do lado da gestão, a sequência tem três partes. Apresentar o custo da hora com o denominador declarado, mostrar a conta daquele profissional em três competências fechadas e oferecer contrapartida antes de mudar a divisão. Quando a margem por hora de sala ocupada supera o custo da hora aberta e a grade tem buraco, mexer na agenda resolve sem tocar no percentual.
Como mudar a base de cálculo de um contrato que já existe?
O caminho de gestão tem três passos. Primeiro, avise com antecedência e por escrito, com data de início da nova regra. Segundo, rode um período de transição em que o fechamento é calculado pelos dois critérios no mesmo mês. Entregue o comparativo ao profissional, para que ele veja a diferença em reais antes de ela valer. Terceiro, fixe as quatro datas do calendário na nova regra. A alteração do instrumento vai ao advogado, e a BID não emite parecer sobre vínculo, retenção ou enquadramento.