
A conta em duas camadas, antes de qualquer explicação
Escopo desta página. Aqui está a conta de clínica com mais de um profissional dividindo a mesma sala, em escalas diferentes. A conta do consultório de um profissional só é outra. Lá existe uma agenda, uma sala e uma pessoa, e o custo da estrutura tem um único destino. Com duas ou mais salas e vários profissionais em turnos diferentes, a pergunta muda de lugar. A partir daqui, o assunto é sempre a clínica com várias salas.
Todos os números desta página vêm da mesma clínica ilustrativa usada nas outras páginas desta série. As premissas ficam declaradas antes de qualquer conta.
| Premissa | Valor |
|---|---|
| Salas | 4 |
| Horas de funcionamento por dia | 12 h, em três turnos de 4 h |
| Dias de funcionamento no mês | 24, de segunda a sábado |
| Horas de sala abertas por sala | 288 h |
| Horas de sala abertas no mês | 1.152 h |
| Horas ocupadas no mês | 720 h |
| Taxa de ocupação sobre as horas de sala abertas | 62,50% |
| Modalidades | Consulta médica, fisioterapia, psicologia e odontologia |
| Receita bruta do mês | R$ 308.780,00 |
| Mix de receita bruta do mês | Convênio 28,04%, R$ 86.580,00. Particular 71,96%, R$ 222.200,00 |
| Glosa adotada nos exemplos | 4% sobre o faturamento de convênio |
| Inadimplência adotada nos exemplos | 1,5% sobre o faturamento particular |
| Taxa de meio de pagamento adotada | 2,2% sobre o faturamento particular |
| Custo fixo da estrutura no mês | R$ 105.436,00 |
| Regime tributário | Lucro Presumido, sem equiparação hospitalar, presunção de 32%, alíquota efetiva de 16,88% |
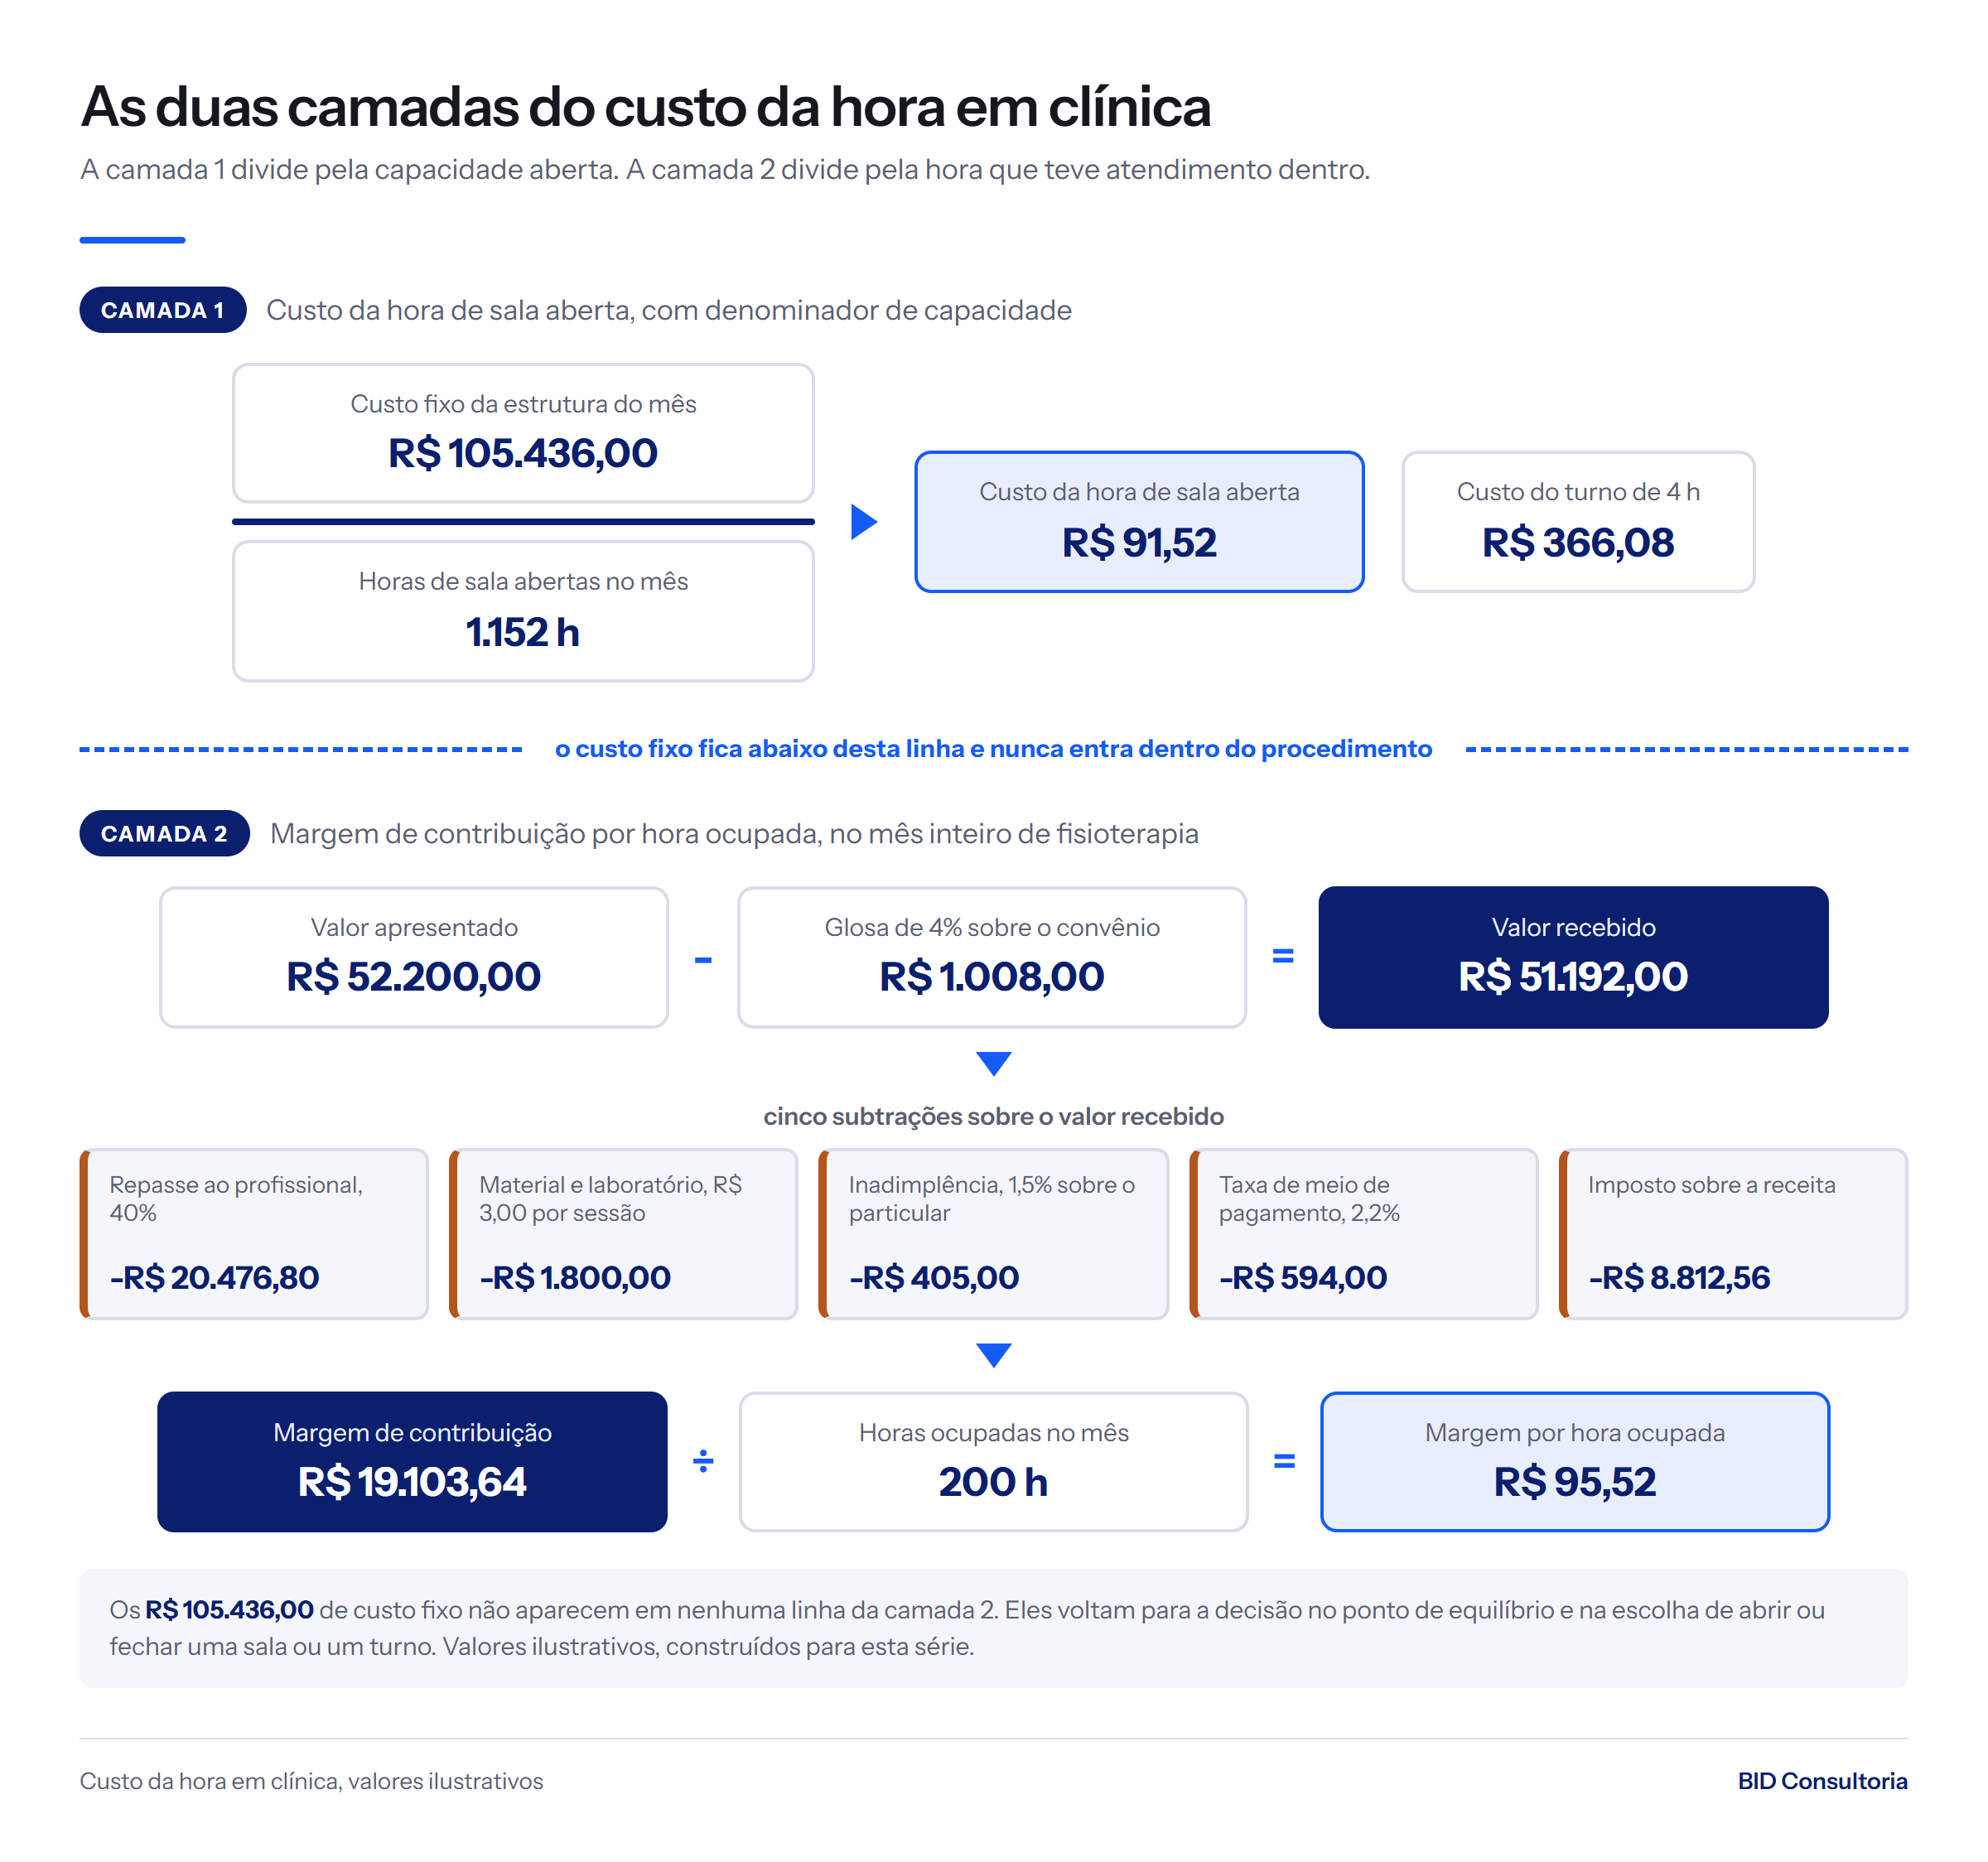
A conta tem duas camadas separadas. Elas usam denominadores diferentes e respondem perguntas diferentes. Misturar as duas é a origem de quase todo erro que aparece depois.
Camada 1: custo da hora de sala aberta
A primeira camada mede o que a estrutura custa por hora de capacidade mantida de pé, ocupada ou vazia.
custo da hora de sala aberta = custo fixo da estrutura do mês ÷ horas de sala abertas no mês
horas de sala abertas no mês = salas × horas de funcionamento por dia × dias de funcionamento no mês
Cada termo tem um nome exato. Custo fixo da estrutura é o que a clínica paga para existir no mês, com o pró-labore do dono dentro e sem repasse e sem material. Horas de sala abertas é a capacidade do período, sala por sala, somando as escalas reais de cada uma.
Camada 2: margem de contribuição por hora ocupada
A segunda camada mede o que sobra de cada hora de sala que teve atendimento dentro.
margem do atendimento = valor recebido – repasse ao profissional – material e laboratório – inadimplência – taxa de meio de pagamento – imposto sobre a receita
margem por hora ocupada = margem do atendimento ÷ horas ocupadas por aquele atendimento
Valor recebido é o valor apresentado menos a glosa. Hora ocupada é a hora em que houve atendimento dentro da sala, contada na agenda.
O denominador é a hora de sala aberta
A camada 1 divide pelas horas de sala abertas, nunca pelas horas atendidas. Dividir pelo que foi usado faz o custo da hora subir justamente quando a agenda esvazia. O número que deveria denunciar a ociosidade passa a escondê-la.
| Camada | Pergunta que responde | Denominador | Decisão que sustenta |
|---|---|---|---|
| 1 | Quanto custa manter uma hora de sala de pé, ocupada ou não? | Horas de sala abertas | Abrir, fechar ou ceder capacidade |
| 2 | Quanto sobra de cada hora que foi ocupada, antes do custo fixo? | Horas ocupadas | Preço, repasse, duração e mix de atendimento |
O custo fixo fica abaixo da linha e nunca entra dentro do procedimento. Ele volta para a decisão em dois momentos, no ponto de equilíbrio e na escolha de abrir ou fechar uma sala ou um turno. Dentro do preço de um atendimento, ele não entra.
A unidade de cada modalidade, definida antes da conta
Antes de comparar salas ou profissionais, a clínica declara qual é a unidade de cada modalidade. Uma hora de sala de fisioterapia com três pacientes em atendimento simultâneo entrega três sessões. Uma hora de sala de psicologia entrega uma. Comparar as duas pela mesma hora de sala produz um ranking que mede o denominador, sem dizer nada sobre rentabilidade.
Fisioterapia: pacientes simultâneos por hora de sala
A sala abriga vários leitos e aparelhos ao mesmo tempo. O fator de simultaneidade é o número médio de pacientes atendidos na mesma hora de sala, medido na própria agenda. Na clínica desta série ele é 3, o que transforma 200 horas ocupadas em 600 sessões.
Consulta médica: a hora de agenda do profissional, porque a sala serve vários médicos em turnos
A mesma sala recebe um médico de manhã e outro à tarde. A capacidade que limita o faturamento é a agenda de cada um. Contar uma sala como uma capacidade subestima a clínica pela metade. Na clínica desta série, 240 horas ocupadas de consultório entregam 720 consultas.
Odontologia: hora de cadeira, com o tempo de laboratório correndo em paralelo
A unidade de capacidade é a hora de cadeira. O tempo de laboratório da prótese corre fora da clínica e não ocupa cadeira nenhuma. Ele entra na camada 2 como custo e fica fora do denominador.
Psicologia, nutrição e fonoaudiologia: hora de sala um a um
Uma sessão por hora de sala, com fator igual a 1. Aqui uma hora de sala rende exatamente um atendimento, e o denominador da camada 2 coincide com a contagem da agenda.
| Modalidade | Unidade de faturamento | Unidade de capacidade | Fator de simultaneidade | Como medir o fator | O que muda na camada 2 |
|---|---|---|---|---|---|
| Fisioterapia | Sessão | Hora de sala | 3 | Conte na agenda de uma semana cheia quantos pacientes estiveram em atendimento ao mesmo tempo por hora de sala, e tire a média | Repasse por sessão e material baixo. A margem por hora ocupada sobe junto com o fator |
| Consulta médica | Consulta | Hora de agenda contratada do profissional | 3 | Conte as consultas realizadas por hora de consultório. A mesma sala pode abrigar dois médicos em turnos diferentes, e aí são duas agendas sobre uma sala | Glosa e prazo da operadora entram dentro do valor recebido |
| Odontologia | Procedimento | Hora de cadeira | 1 | Uma cadeira por vez. O tempo de laboratório corre fora da cadeira e não ocupa hora de sala | Prótese e laboratório são o maior item variável e podem inverter o sinal da margem |
| Psicologia, nutrição e fonoaudiologia | Sessão | Hora de sala um a um | 1 | Uma sessão por hora, conferida na agenda | Material perto de zero. A conta fica sendo valor recebido menos repasse, inadimplência, taxa e imposto |
Na tabela de controle mais adiante, o campo de pacientes simultâneos por hora começa em 1. Quem atende em grupo ou com leitos paralelos troca esse número pelo que mediu na própria agenda, e só depois ordena qualquer coisa.
Os 8 passos do cálculo
Os números abaixo formam um exemplo aritmético ilustrativo, construído para esta série. Nenhum deles vem de clínica real. O objetivo é que cada passo possa ser refeito com os seus.
Passo 1: listar o custo fixo da estrutura do mês, com o pró-labore do dono dentro
Entra o que a clínica paga para existir no mês, independente do volume de atendimentos. Fica de fora tudo que varia com o atendimento. Esse recorte é a base de qualquer controle de custos que sirva para decidir.
| Item | Valor |
|---|---|
| Aluguel e condomínio | R$ 22.000,00 |
| Folha CLT: recepção, faturamento e administrativo | R$ 28.400,00 |
| Encargos sobre a folha CLT (FGTS, RAT, terceiros) | R$ 8.804,00 |
| Provisão de 13º e férias com encargos | R$ 4.732,00 |
| Pró-labore dos sócios | R$ 18.000,00 |
| Contribuição patronal sobre o pró-labore (20%) | R$ 3.600,00 |
| Software de gestão, telefonia e internet | R$ 3.100,00 |
| Contabilidade | R$ 2.600,00 |
| Energia, água, limpeza e segurança | R$ 5.400,00 |
| Marketing e captação | R$ 6.000,00 |
| Manutenção, seguro e miúdos | R$ 2.800,00 |
| Total do custo fixo da estrutura | R$ 105.436,00 |
Ficam de fora, por serem variáveis: repasse aos profissionais, material de consumo clínico, laboratório e prótese, inadimplência, taxa de meio de pagamento e imposto sobre a receita. Todos eles vivem na camada 2.
Passo 2: contar as horas de sala abertas no mês, sala por sala
Três definições que costumam ser tratadas como sinônimo e não são:
- Hora de sala aberta: a sala está disponível e a estrutura está de pé em volta dela, com recepção aberta e luz acesa. É o denominador da camada 1.
- Hora de agenda contratada: a hora está reservada na escala para um profissional, com ou sem paciente marcado. É o compromisso de agenda, e é o denominador da ocupação por profissional.
- Hora ocupada: há atendimento acontecendo dentro da sala. É o denominador da camada 2.
A clínica ilustrativa tem 4 salas abertas 12 horas por dia, em três turnos de 4 horas, por 24 dias no mês. São 288 horas de sala abertas por sala e 1.152 horas de sala abertas no mês, distribuídas em 288 turnos.
| Sala | Uso predominante | Turnos no mês | Horas de sala abertas |
|---|---|---|---|
| Sala 1 | Fisioterapia | 72 | 288 h |
| Sala 2 | Consultório médico | 72 | 288 h |
| Sala 3 | Cadeira odontológica | 72 | 288 h |
| Sala 4 | Psicologia, nutrição e fonoaudiologia | 72 | 288 h |
| Total | 288 | 1.152 h |
Conte os dias no calendário do próprio mês, descontando feriados nacionais, estaduais e municipais e os dias em que a clínica não abre. Usar 30 dias ou 4 semanas fechadas move o denominador em vários por cento, e a conclusão vai junto.
No mesmo mês, 720 horas foram efetivamente ocupadas. A escala reservou 928 dessas 1.152 horas, porque 56 turnos do mês ficam sem profissional escalado. São os turnos marcados com V na grade da semana mais adiante, e esse recorte de escala é ilustração desta página, fora do conjunto de premissas da série. A taxa de ocupação depende de qual denominador você declara. São 62,50% sobre as horas de sala abertas e 77,59% sobre as horas de agenda contratada. Ocupação sem denominador declarado é opinião, e as duas leituras pedem decisões diferentes.
Passo 3: dividir e achar o custo da hora de sala aberta
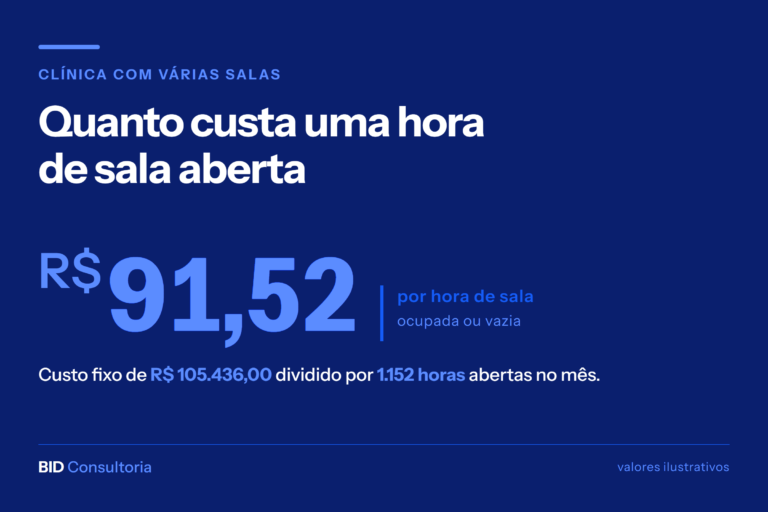
R$ 105.436,00 ÷ 1.152 horas = R$ 91,52 por hora de sala aberta. Um turno de 4 horas de qualquer sala custa R$ 366,08, que é 4 × R$ 91,52, com paciente dentro ou sem ninguém.
Esse número serve de piso de decisão. Ele não entra no preço. Partir do custo da hora para chegar ao preço é a lógica de qualquer serviço vendido por hora, e o raciocínio está detalhado em valor hora em serviço.
Passo 4: levantar o valor efetivamente recebido, já líquido de glosa
O dado vem de duas fontes, e nenhuma delas é a tabela de preços. No atendimento por convênio, a origem é o demonstrativo de pagamento da operadora, linha a linha. No particular, é o extrato da adquirente, que mostra o valor bruto apresentado e a taxa cobrada em linhas separadas.
Uma definição só, usada em toda esta página: valor recebido é o valor apresentado menos a glosa. Inadimplência e taxa de meio de pagamento são deduções da camada 2, junto com repasse, material e imposto. Somar a taxa aqui e de novo lá desconta o mesmo gasto duas vezes.
| Etapa | Consulta médica por convênio | Consulta médica particular |
|---|---|---|
| Valor combinado na tabela | R$ 120,00 | R$ 400,00 |
| Glosa de 4% | R$ 4,80 | Não se aplica |
| Valor recebido | R$ 115,20 | R$ 400,00 |
| Inadimplência de 1,5%, deduzida na camada 2 | Não se aplica | R$ 6,00 |
| Taxa de meio de pagamento de 2,2%, deduzida na camada 2 | Pagamento da operadora por transferência, R$ 0,00 | R$ 8,80 |
Os 4% de glosa são premissa declarada desta série, e ficam entre a mediana e o quartil superior da distribuição que a ANS publica em dados abertos. Existe base pública sobre glosa no Brasil, e a leitura correta dela, com os percentuais e a ressalva de uso, está em convênio ou particular na clínica. A taxa da sua clínica sai do demonstrativo de pagamento, comparando o valor apresentado com o valor pago, linha a linha, por operadora.
No primeiro trimestre de 2026, a taxa de desconto média cobrada dos estabelecimentos no Brasil ficou em 2,13% no crédito e 1,08% no débito. Dentro do crédito, foi de 1,96% em uma parcela e 2,33% no parcelado. No pré-pago, 1,22%. São médias ponderadas pelo valor das transações, calculadas a partir da série aberta do Banco Central do Brasil. A fonte é o conjunto Estatísticas de Meios de Pagamentos, tabela de taxas de desconto e volumetria, consultada em 12/09/2026. Os 2,2% adotados nesta série ficam entre o crédito à vista e o crédito parcelado dessa apuração. O número do Banco Central cobre todos os setores, e a taxa da sua clínica está no extrato da adquirente.
Passo 5: descontar repasse, material de consumo, laboratório e prótese
Entram aqui os gastos que só existem porque o atendimento aconteceu. Repasse ao profissional, seja percentual ou valor fixo por atendimento. Material de consumo clínico. Laboratório e prótese. Nada de aluguel, nada de recepção, nada de software.
Nas tabelas desta página o repasse incide sobre o valor recebido, já líquido de glosa. A base muda o resultado quando a glosa e a taxa entram no meio. A comparação entre repasse sobre o bruto e repasse sobre o líquido está em percentual de repasse na clínica.
| Modalidade | Percentual de repasse | Material e laboratório por atendimento | Repasse do mês | Material do mês |
|---|---|---|---|---|
| Consulta médica | 45% | R$ 4,00 | R$ 74.234,88 | R$ 2.880,00 |
| Fisioterapia | 40% | R$ 3,00 | R$ 20.476,80 | R$ 1.800,00 |
| Psicologia | 50% | R$ 0,00 | R$ 15.419,20 | R$ 0,00 |
| Odontologia | 35% | R$ 60,00 | R$ 20.412,00 | R$ 7.200,00 |
| Total | R$ 130.542,88 | R$ 11.880,00 |
Passo 6: descontar o imposto sobre a receita
A clínica ilustrativa está no Lucro Presumido, com alíquota efetiva de 16,88% sobre a receita bruta do serviço. São R$ 52.129,13 de imposto sobre os R$ 308.780,00 de receita bruta do mês. A composição dessa alíquota, e o que mudaria em cada enquadramento possível, está na seção seguinte. Ela vem antes das alavancas operacionais porque mexe no resultado em ordem de grandeza maior que qualquer uma delas.
Passo 7: chegar na margem por atendimento e por hora ocupada
| Linha | Consulta médica | Fisioterapia | Psicologia | Odontologia | Total do mês |
|---|---|---|---|---|---|
| Atendimentos | 720 | 600 | 160 | 120 | 1.600 |
| Horas ocupadas | 240 h | 200 h | 160 h | 120 h | 720 h |
| Pacientes simultâneos por hora | 3 | 3 | 1 | 1 | |
| Valor apresentado | R$ 167.040,00 | R$ 52.200,00 | R$ 31.040,00 | R$ 58.500,00 | R$ 308.780,00 |
| Glosa de 4% sobre o convênio | R$ 2.073,60 | R$ 1.008,00 | R$ 201,60 | R$ 180,00 | R$ 3.463,20 |
| Valor recebido | R$ 164.966,40 | R$ 51.192,00 | R$ 30.838,40 | R$ 58.320,00 | R$ 305.316,80 |
| Repasse | R$ 74.234,88 | R$ 20.476,80 | R$ 15.419,20 | R$ 20.412,00 | R$ 130.542,88 |
| Material e laboratório | R$ 2.880,00 | R$ 1.800,00 | R$ 0,00 | R$ 7.200,00 | R$ 11.880,00 |
| Inadimplência de 1,5% sobre o particular | R$ 1.728,00 | R$ 405,00 | R$ 390,00 | R$ 810,00 | R$ 3.333,00 |
| Taxa de meio de pagamento de 2,2% sobre o particular | R$ 2.534,40 | R$ 594,00 | R$ 572,00 | R$ 1.188,00 | R$ 4.888,40 |
| Imposto sobre a receita | R$ 28.200,17 | R$ 8.812,56 | R$ 5.240,26 | R$ 9.876,14 | R$ 52.129,13 |
| Margem de contribuição | R$ 55.388,94 | R$ 19.103,64 | R$ 9.216,94 | R$ 18.833,86 | R$ 102.543,39 |
| Margem por atendimento | R$ 76,93 | R$ 31,84 | R$ 57,61 | R$ 156,95 | R$ 64,09 |
| Margem por hora ocupada | R$ 230,79 | R$ 95,52 | R$ 57,61 | R$ 156,95 | R$ 142,42 |
Repare na consulta médica e na psicologia. A consulta entrega R$ 76,93 por atendimento e R$ 230,79 por hora ocupada, porque três consultas cabem na mesma hora de consultório. A psicologia entrega R$ 57,61 nas duas colunas, porque é uma sessão por hora. O fator de simultaneidade é o que separa as duas leituras.
Passo 8: rodar por profissional, por sala e por turno
O número de uma clínica inteira não decide nada. O mesmo cálculo repetido por profissional, por sala e por turno mostra onde a contribuição está e onde ela some.
| Modalidade | Horas ocupadas | Turnos equivalentes de 4 h | Margem por hora ocupada | Contribuição do mês |
|---|---|---|---|---|
| Consulta médica | 240 h | 60 | R$ 230,79 | R$ 55.388,94 |
| Odontologia | 120 h | 30 | R$ 156,95 | R$ 18.833,86 |
| Fisioterapia | 200 h | 50 | R$ 95,52 | R$ 19.103,64 |
| Psicologia | 160 h | 40 | R$ 57,61 | R$ 9.216,94 |
| Total | 720 h | 180 | R$ 142,42 | R$ 102.543,39 |
A ordem por hora ocupada e a ordem por volume de contribuição não coincidem. A odontologia é a segunda em margem por hora e a terceira em contribuição, porque ocupa menos horas. A fisioterapia é a terceira em margem por hora e a segunda em contribuição, porque ocupa 200. Decidir o que ampliar exige as duas colunas juntas.
O enquadramento tributário, que decide o imposto do passo 6
O imposto sobre a receita é a segunda maior dedução da camada 2, atrás apenas do repasse. Em clínica, ele não depende só do faturamento. Depende de quanto da remuneração passa pela folha, e essa relação tem nome na lei: Fator R.
A alíquota efetiva no Lucro Presumido, linha a linha
| Tributo | Base | Alíquota | Valor do mês | Efeito sobre a receita bruta |
|---|---|---|---|---|
| IRPJ | Lucro presumido de 32% da receita, art. 15, §1º, III, “a” da Lei 9.249/1995 | 15% | R$ 14.821,44 | 4,80% |
| Adicional de IRPJ | Parcela do lucro presumido que excede R$ 20.000,00 por mês, art. 3º, §1º da Lei 9.249/1995 | 10% | R$ 7.880,96 | 2,55% |
| CSLL | Base de 32% da receita, art. 20 da Lei 9.249/1995 | 9% | R$ 8.892,86 | 2,88% |
| PIS cumulativo | Receita bruta, art. 8º, I da Lei 9.715/1998 | 0,65% | R$ 2.007,07 | 0,65% |
| COFINS cumulativa | Receita bruta, art. 8º da Lei 9.718/1998 | 3,00% | R$ 9.263,40 | 3,00% |
| ISS | Preço do serviço, LC 116/2003. Alíquota municipal entre 2% e 5%. O exemplo adota 3% | 3,00% | R$ 9.263,40 | 3,00% |
| Alíquota efetiva | R$ 52.129,13 | 16,88% |
Duas observações que mudam a conta. O adicional de IRPJ acompanha o tamanho da receita, então a alíquota efetiva sobe conforme a clínica cresce. A contribuição patronal sobre a folha e sobre o pró-labore fica fora dessa tabela. No Lucro Presumido ela é gasto próprio, e já está dentro das linhas de encargo e de contribuição patronal do custo fixo.
O Fator R decide entre o Anexo III e o Anexo V do Simples Nacional
As atividades de fisioterapia, medicina, odontologia, psicologia, fonoaudiologia e clínicas de nutrição estão listadas no art. 18, §5º-B da LC 123/2006, que manda tributar pelo Anexo III. O §5º-M manda tributar pelo Anexo V quando a relação entre a folha de salários e a receita bruta fica abaixo de 28%. O §5º-K determina que os dois montantes sejam os dos doze meses anteriores.
A própria LC 123/2006 define o que entra nessa folha. São as remunerações pagas a pessoas físicas pelo trabalho, incluídas as retiradas de pró-labore. Somam-se a elas a contribuição patronal previdenciária e o FGTS efetivamente recolhidos. O repasse pago a profissional que atende como pessoa jurídica fica de fora. Uma clínica que remunera quase toda a equipe por repasse a pessoa jurídica tem folha pequena e Fator R baixo, mesmo faturando bem.
Na clínica ilustrativa, a folha efetivamente paga e recolhida no mês soma R$ 58.804,00. São R$ 28.400,00 de folha CLT, R$ 8.804,00 de encargos sobre ela, R$ 18.000,00 de pró-labore e R$ 3.600,00 de contribuição patronal sobre o pró-labore. Contra R$ 308.780,00 de receita bruta, isso dá Fator R de 19,04%. A provisão de 13º e férias de R$ 4.732,00 ficou de fora porque a lei fala em montante pago e recolhido. Somando a provisão, o índice iria para 20,58%, e continuaria abaixo de 28%. Nos dois critérios, a clínica cairia no Anexo V se optasse pelo Simples Nacional.
O cálculo acima usa um mês como proxy dos doze meses que a lei manda somar. Ele só vale se os doze meses forem parecidos com este. Meses de férias coletivas e de décimo terceiro mudam a folha e podem mudar o anexo.
Os três enquadramentos sobre a mesma receita
Doze meses iguais a este dão RBT12 de R$ 3.705.360,00. Esse valor cai na sexta faixa dos Anexos III e V da LC 123/2006. Ele também passa do sublimite de R$ 3.600.000,00 dos arts. 19 e 20 da LC 123/2006. Acima desse sublimite, o ISS sai do documento único e volta a ser recolhido direto ao município. Por isso a sexta faixa dos dois anexos não carrega ISS, e a coluna do imposto municipal aparece separada.
| Enquadramento | Alíquota efetiva do documento único | Tributos dentro do documento único | ISS recolhido ao município | Imposto total do mês | Efetiva sobre a receita |
|---|---|---|---|---|---|
| Simples Nacional, Anexo III (Fator R de 28% ou mais) | 15,51% | IRPJ, CSLL, PIS, COFINS e contribuição previdenciária patronal | R$ 9.263,40 | R$ 57.160,80 | 18,51% |
| Simples Nacional, Anexo V (Fator R abaixo de 28%) | 15,93% | IRPJ, CSLL, PIS, COFINS e contribuição previdenciária patronal | R$ 9.263,40 | R$ 58.441,30 | 18,93% |
| Lucro Presumido | Não se aplica | IRPJ com adicional, CSLL, PIS, COFINS e ISS | Já dentro dos R$ 52.129,13 | R$ 52.129,13 | 16,88% |
A leitura da tabela precisa de um ajuste, porque as três colunas não cobrem a mesma coisa. O Simples absorve a contribuição previdenciária patronal dentro da alíquota, e o Lucro Presumido paga esse encargo por fora.
Somando ao Presumido os R$ 3.600,00 de patronal sobre o pró-labore, ele vai a R$ 55.729,13 no mês. O Anexo V custaria R$ 2.712,17 a mais que isso. Mesmo o Anexo III, que exigiria levar o Fator R a 28%, custaria R$ 1.431,67 a mais. É por isso que a clínica ilustrativa está no Presumido.
A comparação ainda não está fechada. Falta a parte de contribuição patronal previdenciária que está dentro dos R$ 8.804,00 de encargo sobre a folha CLT, e a clínica ilustrativa não abre essa linha. Esse pedaço também seria absorvido pelo Simples, e ele encurta a diferença. Quanto exatamente, só a apuração do seu contador diz.
Duas notas de contorno. A primeira faixa do Anexo III começa em 6,00% e a do Anexo V em 15,50%, o que mostra o tamanho do degrau em clínica menor. E um RBT12 de R$ 3.705.360,00 já ocupa 77,2% do teto de R$ 4.800.000,00 do Simples. Faltam R$ 1.094.640,00 para estourar esse limite, o que torna o Presumido a rota provável de qualquer forma. A apuração do Fator R, a hipótese de equiparação hospitalar e a escolha do regime são decisão do seu contador. Esta página monta a conta gerencial e não substitui esse parecer.
Custo fixo abaixo da linha: onde o rateio por duração leva o dono a cortar o procedimento errado
Como funciona o rateio por duração de procedimento
O método que circula no setor soma custo fixo, custo variável e margem de lucro desejada e divide tudo pela carga horária mensal. O resultado vira o valor mínimo da hora, multiplicado depois pela duração de cada procedimento. Um exemplo publicado por um fornecedor de software de gestão para clínicas usa a fórmula (custos fixos + custos variáveis + margem de lucro) ÷ carga horária mensal. Ele chega a R$ 187,50 com 160 horas no mês, contadas como 8 horas por dia em 5 dias por semana. O texto está publicado desde 28/01/2025 e foi consultado em 12/09/2026.
Três coisas quebram aí. A primeira: custo variável e custo fixo entram no mesmo numerador, divididos pelo mesmo número de horas. O variável passa a ser contado como se não variasse com o volume. A segunda: a margem de lucro desejada entra dentro do numerador, então o resultado é um preço alvo com nome de custo. A terceira, a mais cara em clínica com várias salas: 160 horas descreve a carga horária de um profissional. A capacidade da estrutura é outro número. Com quatro salas abertas 12 horas por dia, esse número não descreve nada que a clínica tenha.
O mesmo procedimento calculado dos dois jeitos, em dois cenários de ocupação
O procedimento escolhido é uma hora de sala de fisioterapia particular com três pacientes simultâneos, aos preços da clínica ilustrativa. O rateio divide os R$ 105.436,00 de custo fixo pelas horas atendidas do mês.
| Linha | Agenda cheia (720 horas ocupadas) | Agenda a meio período (360 horas ocupadas) |
|---|---|---|
| Valor apresentado, 3 sessões a R$ 150,00 | R$ 450,00 | R$ 450,00 |
| Repasse de 40% | R$ 180,00 | R$ 180,00 |
| Material, R$ 3,00 por sessão | R$ 9,00 | R$ 9,00 |
| Inadimplência de 1,5% | R$ 6,75 | R$ 6,75 |
| Taxa de meio de pagamento de 2,2% | R$ 9,90 | R$ 9,90 |
| Imposto sobre a receita | R$ 75,97 | R$ 75,97 |
| Margem de contribuição | R$ 168,38 | R$ 168,38 |
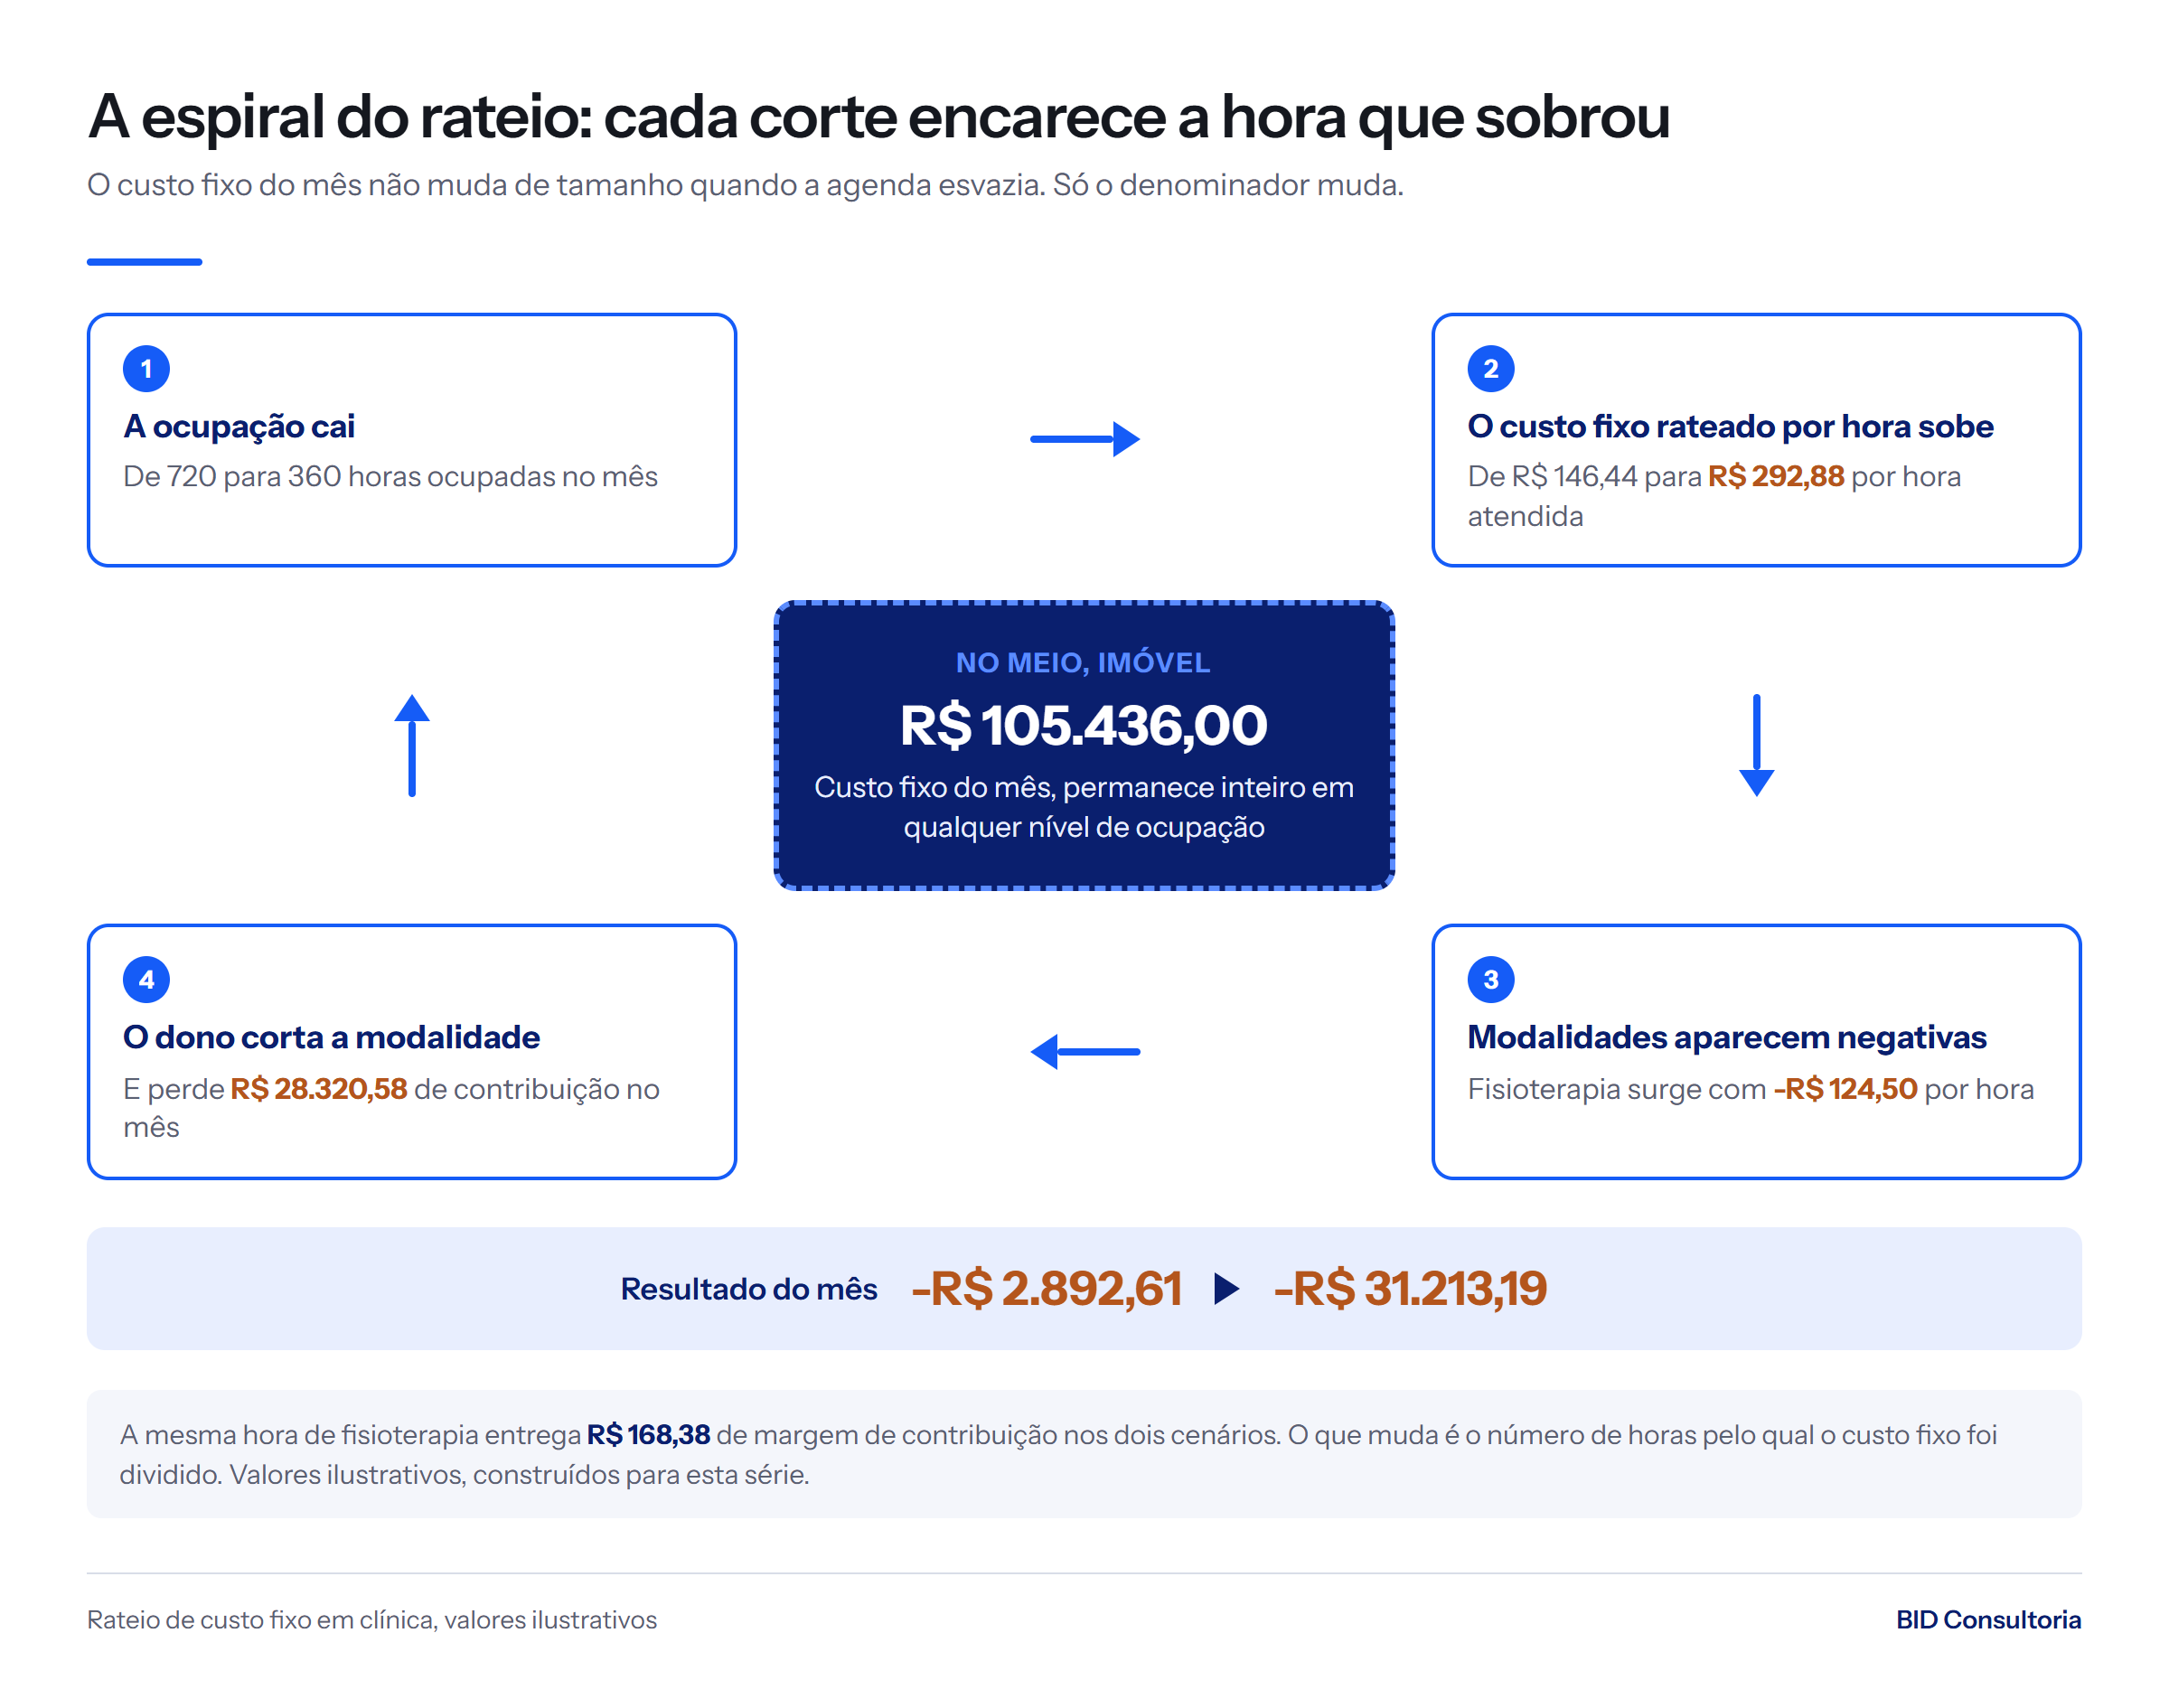
| Custo fixo rateado por hora atendida | R$ 146,44 | R$ 292,88 |
| Resultado aparente da hora com rateio | R$ 21,94 | -R$ 124,50 |
Qual decisão cada método produz
Pela margem de contribuição, a hora entrega R$ 168,38 nos dois cenários e a decisão é preencher a agenda. Pelo rateio, a mesma hora passa de R$ 21,94 para menos R$ 124,50 sem que nada tenha mudado nela, e a decisão que aparece é cortar.
O estrago começa antes disso. Com a agenda cheia e o rateio de R$ 146,44 por hora, duas das quatro modalidades já aparecem no vermelho. A fisioterapia entrega R$ 95,52 por hora ocupada e surge com menos R$ 50,92. A psicologia entrega R$ 57,61 e surge com menos R$ 88,83. Juntas, elas contribuíram R$ 28.320,58 no mês.
O que acontece depois do corte é aritmético. Cortadas as duas, a contribuição do mês cai de R$ 102.543,39 para R$ 74.222,81. Os R$ 105.436,00 de custo fixo continuam inteiros, e o resultado despenca de menos R$ 2.892,61 para menos R$ 31.213,19. As horas ocupadas caem de 720 para 360 e o rateio dobra, para R$ 292,88 por hora.
Nesse novo rateio, a odontologia a R$ 156,95 e a consulta médica a R$ 230,79 também passam a aparecer negativas. Sobra uma clínica em que tudo parece dar prejuízo. O corte reduz o volume outra vez, o rateio sobe outra vez, e a espiral se fecha.
A sala que só funciona em parte da semana
Hora de sala aberta contra hora de agenda contratada
A grade abaixo marca cada turno de 4 horas em dois estados. A letra E marca o turno que tem profissional na escala. A letra V marca o turno aberto e sem ninguém escalado. Todos os 72 turnos da semana são horas de sala abertas e todos custam. Um turno marcado com E pode estar cheio pela metade, e é por isso que a ocupação medida em horas fica abaixo da ocupação medida em turnos.
| Sala e turno | Segunda | Terça | Quarta | Quinta | Sexta | Sábado |
|---|---|---|---|---|---|---|
| Sala 1, manhã | E | E | E | E | E | E |
| Sala 1, tarde | E | E | E | E | E | E |
| Sala 1, noite | E | E | E | E | E | V |
| Sala 2, manhã | E | E | E | E | E | E |
| Sala 2, tarde | E | E | E | E | E | V |
| Sala 2, noite | V | E | V | E | V | V |
| Sala 3, manhã | E | E | E | E | E | E |
| Sala 3, tarde | E | V | E | V | E | V |
| Sala 3, noite | V | E | V | V | E | V |
| Sala 4, manhã | E | E | E | E | E | E |
| Sala 4, tarde | E | E | E | E | E | E |
| Sala 4, noite | E | E | E | E | E | V |
Nutricionista às terças, psicólogo às quintas: o que fazer com o turno vazio
São 14 turnos marcados com V por semana, 56 no mês. Eles estão abertos, custam R$ 366,08 cada um e não têm ninguém dentro. São 224 horas de sala abertas sem profissional na escala e R$ 20.500,48 de custo fixo no mês sem nenhuma contribuição do outro lado.
Existe um segundo bloco vazio, e ele costuma passar despercebido. Das 928 horas com profissional escalado, apenas 720 tiveram atendimento. As outras 208 horas são agenda reservada e sala vazia, e custam R$ 19.036,16 no mês. Somadas às 224 sem escala, são 432 horas ociosas e R$ 39.536,64 de custo fixo sem contrapartida.
A sala 4 é o caso da agenda fracionada, com nutricionista às terças e psicólogo às quintas dentro do mesmo turno de tarde. Ali a escala está cheia e o problema é o outro bloco, o das horas reservadas e vazias. O caso da falta de escala é o da sala 3, cuja cadeira odontológica fica sem profissional nas tardes de terça, quinta e sábado.
As 3 saídas para o turno ocioso e o que cada uma faz com o custo fixo
O exemplo abaixo trata desses três turnos vazios da sala 3, o que dá 12 turnos e 48 horas no mês.
| Saída | O que muda no denominador | Custo da hora das demais horas | Efeito no caixa do mês |
|---|---|---|---|
| Fechar o turno | 1.152 h caem para 1.104 h | Sobe de R$ 91,52 para R$ 95,50 | Economiza só o que é medido no turno, energia e uma fração da limpeza |
| Ceder a sala por taxa de sala por turno | Segue em 1.152 h | Cai para R$ 87,71, se a taxa for tratada como redução do fixo | Entram R$ 4.392,96, a R$ 366,08 por turno |
| Abrir a agenda para um profissional novo | Segue em 1.152 h | Segue em R$ 91,52 | Entram R$ 5.127,12, se o novo profissional ocupar 3 das 4 horas à margem média de R$ 142,42 |
Fechar o turno raramente reduz aluguel e condomínio. O contrato de locação é mensal e não conhece turno. O que sai da conta é energia, água e talvez uma hora de limpeza. O denominador encolhe muito mais rápido que o numerador, e o custo da hora de todas as horas que sobraram sobe. Fechar capacidade faz sentido quando existe uma despesa grande amarrada àquele turno, como uma pessoa contratada só para ele.
Na terceira saída, o custo de trazer o profissional novo tem três respostas possíveis, e o dono precisa saber qual é a dele antes de decidir. Pode ser zero, se houver folga de recepção já paga. Pode ser o custo de contratar por sessão. Pode ser o custo de contratar um perfil sênior, que muda o patamar do repasse e da margem por hora.
Ferramenta gratuita
Faça esta conta com os números da sua clínica
A calculadora de margem por hora de sala recebe as suas modalidades e devolve quanto cada uma deixa por hora ocupada, e quais pagam o custo da hora que consomem.
A tabela que você preenche com os seus números
As 12 colunas do controle por profissional
| Profissional | Categoria e conselho | Sala | Turnos ocupados | Horas ocupadas | Pacientes simultâneos por hora | Atendimentos | Valor recebido | Repasse pago | Material e laboratório | Inadimplência, taxa e imposto | Margem por hora ocupada |
|---|---|---|---|---|---|---|---|---|---|---|---|
| CRM, CRO, CREFITO, CRP, CRN ou CREFONO | 1 | ||||||||||
| Custo da hora de sala aberta no período: R$ ______ | Horas de sala abertas: ______ | Horas de agenda contratada: ______ | Horas ocupadas: ______ | Taxa de ocupação: ______% | |||||||||||
De onde vem cada dado
- Turnos e horas ocupadas: agenda do sistema de prontuário, contando o tempo bloqueado por atendimento realizado.
- Pacientes simultâneos por hora: contagem na própria agenda de uma semana cheia, por sala.
- Valor recebido: demonstrativo de pagamento da operadora e extrato da adquirente, nunca a tabela de preços.
- Repasse pago: extrato bancário, classificado por CPF ou CNPJ do profissional. O método dessa classificação, e o quanto ela muda no resultado, está em clínica faturando bem e sem lucro.
- Material e laboratório: notas de compra do período, separadas por sala ou por profissional quando houver como.
- Inadimplência, taxa e imposto: contas a receber vencidas, extrato da adquirente e a apuração do mês.
Com que frequência fechar
Fechamento mensal, com corte de data fixo, sempre o mesmo dia. Trocar o corte de um mês para o outro faz o número subir ou cair sem que nada tenha acontecido na clínica. O lugar natural desse fechamento é a DRE de caixa do mês, onde a contribuição por hora entra ao lado do que efetivamente entrou e saiu do banco.
Como o custo da hora de sala aberta se move com o denominador
Antes de rodar a própria conta, vale ver o tamanho do efeito. A tabela abaixo mostra o custo da hora de sala aberta em três tamanhos de estrutura e quatro níveis de custo fixo. A mesma clínica muda de patamar sem que nada tenha mudado na operação, só porque abriu mais salas ou mais horas.
| Custo fixo do mês | 2 salas, 8 h/dia, 22 dias (352 h) | 3 salas, 10 h/dia, 24 dias (720 h) | 4 salas, 12 h/dia, 24 dias (1.152 h) |
|---|---|---|---|
| R$ 45.000,00 | R$ 127,84 | R$ 62,50 | R$ 39,06 |
| R$ 75.000,00 | R$ 213,07 | R$ 104,17 | R$ 65,10 |
| R$ 105.436,00 | R$ 299,53 | R$ 146,44 | R$ 91,52 |
| R$ 135.000,00 | R$ 383,52 | R$ 187,50 | R$ 117,19 |
Multiplique o valor da sua célula por 4 e chegue ao custo do turno de 4 horas. É com esse número que a contribuição de cada turno será comparada na seção seguinte.
As 4 leituras que o número permite, lidas com a ocupação junto
As leituras comparam grandezas do mesmo denominador. De um lado, a margem por hora ocupada multiplicada pelas horas ocupadas do turno. Do outro, o custo do turno inteiro de R$ 366,08, porque as horas abertas e vazias dentro dele continuam custando. Toda hora já vendida contribui. Confrontar a margem por hora ocupada com o custo da hora de sala aberta é pergunta de capacidade, nunca de corte.
| Modalidade | Margem por hora ocupada | Contribuição do turno cheio | Custo do turno | Sobra ou falta |
|---|---|---|---|---|
| Consulta médica | R$ 230,79 | R$ 923,16 | R$ 366,08 | Sobram R$ 557,08 |
| Odontologia | R$ 156,95 | R$ 627,80 | R$ 366,08 | Sobram R$ 261,72 |
| Fisioterapia | R$ 95,52 | R$ 382,08 | R$ 366,08 | Sobram R$ 16,00 |
| Psicologia | R$ 57,61 | R$ 230,44 | R$ 366,08 | Faltam R$ 135,64 |
Contribuição do turno acima do custo do turno
O turno cheio de consulta médica contribui R$ 923,16 contra R$ 366,08 de custo do turno. Sobram R$ 557,08. A alavanca aqui é ocupação: replicar o turno e preencher as horas abertas vizinhas. A pergunta para a reunião seguinte é quantos turnos com esse perfil cabem na grade atual sem contratar nada.
A fisioterapia está no mesmo grupo, com folga muito menor. O turno cheio sobra R$ 16,00. Basta uma hora vazia dentro do turno para o sinal virar. Três horas ocupadas das quatro contribuem R$ 286,56, e aí faltam R$ 79,52 para o turno se pagar. Nessa modalidade, a ocupação dentro do turno é a única alavanca de curto prazo.
Contribuição positiva e abaixo do custo do turno
O turno cheio de psicologia contribui R$ 230,44 contra R$ 366,08. Faltam R$ 135,64. O turno ajuda a pagar o fixo e ainda não se paga sozinho. Ocupação não resolve, porque o turno já está cheio: a R$ 57,61 por hora, cobrir R$ 366,08 exigiria 6,35 horas dentro de um turno de 4.
As alavancas são outras três. Preço, percentual de repasse e o uso da sala nas horas em que a psicologia não está lá. A modalidade contribuiu R$ 9.216,94 no mês e fica enquanto não houver uso melhor para aquelas 160 horas. A pergunta é qual preço ou qual repasse leva a margem por hora acima de R$ 91,52.
Margem por hora ocupada negativa
Neste mês, nenhuma das quatro modalidades tem margem negativa por hora ocupada. Isso é um achado, e vale registrar antes de procurar culpado. Quando uma linha fica negativa, ocupação deixa de ser alavanca, porque cada hora a mais aumenta o prejuízo.
A odontologia é a candidata natural, porque carrega o maior item variável. São R$ 60,00 de material e laboratório por procedimento, R$ 7.200,00 no mês, contra R$ 18.833,86 de contribuição. A margem zera quando o laboratório chega a R$ 216,95 por procedimento, ou R$ 26.033,86 no mês. Enquanto o custo do laboratório ficar abaixo disso, a modalidade contribui.
As alavancas de uma linha negativa são preço, custo de laboratório e percentual de repasse, nessa ordem. A pergunta é qual valor recebido zera a margem mantendo o laboratório atual, e qual custo de laboratório zera a margem mantendo o valor atual.
Contribuição acima do custo e a clínica ainda sem saldo no fim do mês
No mês ilustrativo, a média foi de R$ 142,42 de margem por hora ocupada, bem acima dos R$ 91,52 de custo da hora de sala aberta. Todas as quatro modalidades contribuem. E o mês fechou negativo.
Com 720 horas ocupadas, a contribuição do mês foi de R$ 102.543,39 contra R$ 105.436,00 de custo fixo. O resultado é de R$ 2.892,61 negativos, ou 0,94% da receita bruta de R$ 308.780,00.
Como o imposto sobre a receita já saiu dentro da camada 2, a contribuição necessária para empatar é o próprio custo fixo do mês. A conta do ponto de equilíbrio fica assim:
ponto de equilíbrio em horas = custo fixo do mês ÷ margem por hora ocupada
R$ 105.436,00 ÷ R$ 142,42 = 740,31 horas ocupadas
São 740,31 horas ocupadas, ou 64,26% de ocupação sobre as 1.152 horas de sala abertas. A clínica está em 720 horas e 62,50%.
Faltam 20,31 horas ocupadas no mês. Conferindo pelo outro lado: 20,31 × R$ 142,42 = R$ 2.892,55, que é o resultado negativo do mês a seis centavos de arredondamento.
Vinte horas e dezoito minutos distribuídos em 24 dias úteis dão 51 minutos por dia útil somando as quatro salas. São cerca de 13 minutos em cada sala, por dia. Em turnos, são pouco mais de cinco turnos de 4 horas no mês inteiro.
Esse é o tamanho real do buraco, e ele muda a conversa da reunião. A clínica não precisa de outro mix nem de outro preço para empatar. Ela precisa de 51 minutos por dia, e a alavanca é preencher hora vazia. Há 432 horas ociosas no mês, então a capacidade para isso existe de sobra.
As outras alavancas seguem valendo para sair do zero e chegar a lucro. Preço, repasse, duração do atendimento, enquadramento tributário e tamanho do fixo entram depois que o empate está garantido. A pergunta para a reunião é de onde saem as 20,31 horas, e em quais salas e turnos elas cabem.
Esse resultado é do mês de competência e ainda não é dinheiro em conta. São cerca de 58 dias entre o atendimento e o crédito, pelo ciclo detalhado em dinheiro parado no convênio. É a diferença entre lucro e fluxo de caixa, e ela decide o que a clínica consegue pagar na semana que vem.
Os 5 erros que fazem a conta dar errado
Dois erros já foram desmontados acima e ficam aqui como lembrete. Ratear custo fixo dentro do procedimento: na seção do rateio, a mesma hora sai de R$ 21,94 para menos R$ 124,50 só porque a ocupação caiu. Dividir pelas horas atendidas: a camada 1 já fixa o denominador na hora de sala aberta. Os cinco abaixo ainda não apareceram.
Contar o mês como 30 dias ou como 4 semanas fechadas
Efeito: a clínica abriu 24 dias no calendário do mês, o que dá 1.152 horas de sala abertas e R$ 91,52 por hora. Contada como 30 dias corridos, ela aparece com 1.440 horas e R$ 73,22 por hora, e o turno de 4 horas cai de R$ 366,08 para R$ 292,88. Contada só de segunda a sexta, esquecendo os sábados em que abre, ela aparece com 960 horas e R$ 109,83 por hora, e o turno sobe para R$ 439,32. Os três números descrevem a mesma estrutura e sustentam decisões diferentes. Correção: contar no calendário do próprio mês, dia a dia, com feriados nacionais, estaduais e municipais descontados e com a escala real de cada sala.
Usar valor de tabela no lugar do valor recebido
Efeito: R$ 120,00 de tabela na consulta médica por convênio, com a glosa de 4% adotada aqui, viram R$ 115,20 recebidos. No mês, são 432 consultas por convênio e R$ 2.073,60 que a conta considerou e que nunca entraram. Somando as quatro modalidades, a glosa do mês é de R$ 3.463,20. Correção: puxar o valor do demonstrativo de pagamento e do extrato da adquirente, linha a linha. A glosa da própria clínica se mede aí, em vez de adotar um percentual de fora.
Comparar fisioterapia e psicologia pela mesma hora de sala
Efeito: a fisioterapia entrega R$ 31,84 de margem por atendimento e R$ 95,52 por hora ocupada, porque três pacientes ocupam a mesma hora. A psicologia entrega R$ 57,61 nas duas colunas, porque é uma sessão por hora. Por atendimento, a psicologia está 80,9% acima. Por hora ocupada, a fisioterapia está 65,8% acima. A ordem se inverte, e o que mudou foi o fator de simultaneidade. Correção: declarar o fator de cada modalidade e mostrar as duas colunas lado a lado, margem por atendimento e margem por hora ocupada, antes de ordenar qualquer coisa.
Esquecer o pró-labore do dono dentro do custo fixo
Efeito: sem os R$ 18.000,00 de pró-labore e sem os R$ 3.600,00 de contribuição patronal sobre ele, o fixo cai para R$ 83.836,00. O custo da hora de sala aberta cai para R$ 72,77. O mês que fechou com menos R$ 2.892,61 aparece com mais R$ 18.707,39 de sobra. O ponto de equilíbrio aparente vai para 588,65 horas e 51,10% de ocupação, e a clínica que está 20,31 horas atrás da meta aparece 131,35 horas à frente. Correção: o pró-labore entra pelo valor de mercado da função que o dono exerce, com a contribuição patronal junto. A clínica que não remunera o dono aparece lucrativa e não consegue contratar substituto para o que ele faz.
Tratar material de consumo como custo fixo
Efeito: os R$ 11.880,00 de material e laboratório do mês jogados no fixo levam o custo da hora de sala aberta de R$ 91,52 para R$ 101,84. É uma alta de 11,3% sem que nada tenha mudado na estrutura. A margem por hora ocupada aparente sobe de R$ 142,42 para R$ 158,92. O resultado do mês continua em menos R$ 2.892,61, e as duas leituras que dependem desses números passam a apontar para o lado errado. Correção: o que varia com o atendimento fica na camada 2.
Perguntas que o dono faz depois de rodar a conta
O que fazer quando duas salas têm custo muito diferente?
A camada 1 entrega um custo por hora para a estrutura inteira, e isso já resolve a maioria das decisões. Quando uma sala tem equipamento caro de uso exclusivo, a depreciação gerencial desse equipamento pode ser atribuída direto a ela, declarada como critério gerencial. O resto do fixo continua sem rateio por sala.
Como entra a sala de espera, a recepção e o corredor?
Entram no custo fixo da estrutura e não são rateados por sala. Quando o dono quer mesmo um custo por sala, o critério é a área privativa da sala sobre a área privativa total. A área comum fica de fora da divisão. Esse é um critério gerencial declarado, e serve para comparar salas entre si, nunca para entrar dentro do preço de um procedimento.
O equipamento comprado à vista entra na conta?
Em duas contas diferentes. O desembolso sai inteiro no mês da compra e aparece no fluxo de caixa. A depreciação gerencial entra como parcela mensal dentro do custo fixo, para que o custo da hora não fique subestimado nos anos seguintes. Misturar as duas coisas produz um mês com prejuízo aparente e vários meses com lucro aparente. Vale ler a diferença entre DRE e fluxo de caixa antes de fechar o critério. O tratamento contábil e fiscal da depreciação é do seu contador.
A taxa de sala cobrada do profissional entra como receita ou como redução de custo?
As duas formas funcionam, desde que a escolha seja declarada e mantida. Como redução do custo fixo, ela derruba o custo da hora de sala aberta de todas as horas, como na tabela das três saídas. Como receita, ela entra na camada 2 com repasse zero e material zero, e a margem por hora ocupada daquele turno é praticamente a taxa inteira menos o imposto. O que não funciona é usar um critério num mês e outro no seguinte.
O custo da hora muda quando a clínica troca convênio por particular?
A camada 1 não muda, porque o custo de manter a sala aberta não depende de quem paga. A diferença que esta conta enxerga está toda na camada 2, por atendimento. O valor recebido sobe, a glosa sai, a inadimplência e a taxa de meio de pagamento entram e o prazo de recebimento encurta.
Essa comparação ainda não decide o mix. Falta o custo de trazer o paciente particular, que no convênio vem embutido na rede e no particular é gasto próprio de captação. Enquanto a clínica não medir quanto custa cada paciente particular novo, a margem por hora das duas modalidades não é comparável. Esta página não fecha a decisão. A conta completa dessa escolha está em convênio ou particular na clínica.
A conta seguinte é o teto de repasse por modalidade. Ela só existe depois que o custo da hora de sala está calculado. Quem prefere a apuração mensal pronta encontra o Raio-X descrito em quanto o dono de clínica pode retirar. O desenho da rotina de fechamento está em BPO financeiro para clínicas e consultórios.